Yeni
9786253779177
402182
https://www.legalkitabevi.com/ortulu-maliye-.htm
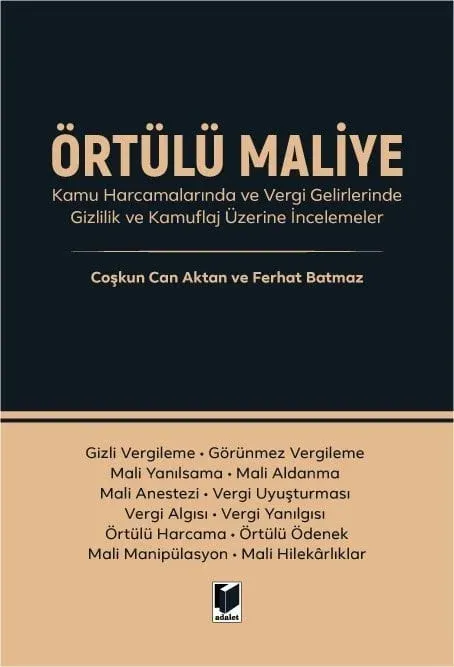
Örtülü Maliye
779
Coşkun Can Aktan
Ferhat Batmaz
İÇİNDEKİLER
ÖN SÖZ
7
İÇİNDEKİLER
11
MALİ YANILSAMA (MALİ ALDANMA)
Vatandaşların Kamu Maliyesine Yönelik Algılarında Sapmalar ve Yanılgılar
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
19
2. MALİ YANILSAMA TERMİNOLOJİSİ: KAVRAMLARIN DOĞRU VE YANLIŞ KULLANIMLARI ÜZERİNE
20
3. MALİ YANILSAMA TİPOLOJİSİ: VATANDAŞLARIN, SEÇMENLERİN VE VERGİ MÜKELLEFLERİNİN MALİ KONULARDA ALDANMASI VE YANILGILARA DÜŞMESİ
24
3.1. Harcama Yanılsaması
26
3.2. Vergi Yanılsaması
29
3.3. Borç Yanılsaması
31
3.4. Kiracı Mali Yanılsaması
32
3.5. İdareler Arası Mali Yardımlar ve Hibe Yanılsaması
34
4. GİZLİLİK, ÖRTBAS VE DİĞER MALİ MANİPÜLASYONLAR NETİCESİNDE BÜTÇE VE DEVLET MUHASEBESİNDE ORTAYA ÇIKAN MALİ YANILSAMALAR
36
5. SONUÇ
45
KAYNAKÇA
47
DAVRANIŞSAL KAMU MALİYESİ ve MALİ PSİKOLOJİ’NİN İLK HABERCİLERİ PUVIANI ve BUCHANAN’IN MALİ YANILSAMA TEORİSİNE KATKILARI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
51
2. DAVRANIŞSAL KAMU MALİYESİ VE MALİ PSİKOLOJİ’NİN İKİ ÖNCÜSÜ: AMİLCARE PUVİANİ VE JAMES M. BUCHANAN
54
2.1. Puviani’nin Mali Yanılsama Teorisi
55
2.2. Buchanan’ın Mali Yanılsama Teorisi
58
3. DEĞERLENDİRME VE SONUÇ
62
KAYNAKÇA
64
VERGİ ENFLASYONU ve VERGİ YANILSAMASI
Vergi Kaynaklarının ve Türlerinin Çoğaltılması ve Çok Sayıda “Vergi Benzeri Yükümlülükler” Yaratılması Yoluyla Yapılan Vergi İstismarı
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
67
2. VERGİLERİN ÇOĞALTILMASI: VERGİ ENFLASYONU
68
3. VERGİ ENFLASYONU VE VERGİ PİRAMİTLEŞMESİ
69
4. VERGİLEME SINIRINA ULAŞILMASININ ARDINDAN KÜÇÜK ÇAPLI VERGİ BENZERİ YÜKÜMLÜLÜKLER İHDAS EDİLMESİ VE VERGİ YANILSAMASI
72
5. SONUÇ
73
KAYNAKÇA
75
TÜRK VERGİ SİSTEMİNDE VERGİ GÖRÜNÜRLÜĞÜNÜ AZALTAN ve MALİ YANILSAMA ETKİSİ ORTAYA ÇIKARAN MUHTELİF UYGULAMALAR
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
77
2. TÜRK VERGİ SİSTEMİNDE VERGİ GÖRÜNÜRLÜĞÜNÜ AZALTMAYA DÖNÜK BAŞLICA ARAÇLAR VE UYGULAMALAR
77
2.1. Vergi Yükünün Parçalara Bölünmesi
77
2.2. Vergi Niteliğindeki Gelirlerin Adının Değiştirilmesi
78
2.3. Dolaylı Vergilerin Yüksek Payı ve Fiyata Gömülme Etkisi
82
2.4. Faturalara İlave Edilen “Vergi Artıkları”
84
2.5. Vergi Sistemindeki Karmaşıklık
84
2.5.1. Vergilendirme Kurallarının Sık Değiştirilmesi
84
2.5.2. Karmaşık ve Kaotik Vergi Düzeni
85
2.5.3. Vergi İade Mekanizmasının Opak ve Karmaşık Yapısı
86
2.6. Bütçe ve Kamu Gelir Yapısının Görünürlüğünü Azaltan Uygulamalar
89
2.6.1. Vergi Dışı Kamu Gelirlerinin Artışı ve Bütçe Dışı Kurum Gelirleri
89
2.6.2. Merkezi ve Yerel Vergi Ayrımının Belirsizliği
91
2.6.3. Vergi Harcamalarının (İstisna ve Muafiyetler) Görünmezliği
96
2.7. Zaman ve Geçicilik Yoluyla Görünürlüğü Azaltan Uygulamalar
97
2.7.1. Vergi Erteleme, Tecil–Terkin ve Geçici Düzenlemeler
98
2.7.2. Tek Seferlik, Geçici veya Devamlılık Arz Etmeyen Gelirlerle Harcamaların Finansmanı
98
3. TÜRK VERGİ SİSTEMİNDEKİ BAZI VERGİ TÜRLERİNDE VERGİ YANILSAMASI YARATABİLECEK HUSUSLAR
100
3.1. GVK’da Tevkifat, Muafiyet ve İstisnalar Yoluyla Oluşan Vergi Yanılsaması
100
3.2. Kurumlar Vergisi Kanunu’nda Yer Alan Tevkifat, Muafiyet ve İstisnalar Yoluyla Oluşan Vergi Yanılsaması
103
4. SONUÇ
105
KAYNAKÇA
116
TÜRK VERGİ SİSTEMİNDE ÇOK SAYIDA “VERGİ BENZERİ MALİ YÜKÜMLÜLÜK” İHDASI UYGULAMASI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
119
2. TÜRK VERGİ SİSTEMİNİN GENEL YAPISI VE MEVZUAT ÇERÇEVESİ
120
3. VERGİ TÜRLERİNİN SINIFLANDIRILMASI
122
4. TÜRK VERGİ SİSTEMİNDE VERGİ BENZERİ YÜKÜMLÜLÜK SORUNU
125
4.1. Vergi Benzeri Mali Yükümlülüklerin Türleri: Tipoloji
125
4.2. Türk Vergi Sisteminde “Benzeri Mali Yükümlülükler” Kavramı: Yoruma ve İstismara Açık Anayasa Maddesi ve AYM Kararlarına Bir Bakış
127
4.3. Türk Vergi Sisteminin Temelini Oluşturan “Küçük Küçük” Çok Sayıda “Vergi Benzeri Yükümlülükler”
128
4.3.1. Harçlar Kanunu
129
4.3.2. Değerli Kâğıtlar Kanunu
132
4.3.3. Gider Vergileri Kanunu
133
4.3.4. Değerli Konut Vergisi
135
4.3.5. Turizm Payı
136
5. TÜRK VERGİ SİSTEMİNDE BAZI KÜÇÜK VERGİ VE VERGİ BENZERİ YÜKÜMLÜLÜKLERİN BÜTÇE GELİRLERİ İÇERİSİNDEKİ PAYI
137
6. SONUÇ
142
KAYNAKÇA
143
DEVLET MALİYESİ ve HAZİNESİNDE YARATICI TAHRİBAT:
Kamu Mali Yönetiminde “Yaratıcı ve Agresif Muhasebenin Yıkıcı Sanatı” Uygulanarak Yapılan Mali Manipülasyon ve Mali Hilekârlıklar
Coşkun Can AKTAN / Oğuz KUYUMCU / Ferhat BATMAZ
1. GİRİŞ: “YARATICI YIKIM”DAN “DÜZELTİCİ YIKIM”A
145
2. YARATICI MUHASEBE: ÖZEL SEKTÖRDE KAVRAMIN ORTAYA ÇIKIŞI, TANIMI VE KAPSAMI
148
3. KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE VE AGRESİF MUHASEBE
152
4. KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE VE MALİ MANİPÜLASYONLARIN BİLEŞENLERİ
159
4.1. Bilanço Dışı Finansman ve Harcama Gizleme Yöntemleri
161
4.1.1. Kamu–Özel İş Birliği ve Görünmez Yatırımlar
161
4.1.2. Gölge Bütçe: Bütçe Dışı Fonlar ve Döner Sermayeler
164
4.1.3. Yarı–Mali İşlemler ve Görev Zararları
164
4.2. Muhasebe ve İstatistik Manipülasyonları: Stok–Akım ve Sınıflandırma Oyunları
165
4.2.1. Stok–Akım Ayarlamaları
165
4.2.2. Sınıflandırma Mühendisliği: Çizgi Altı/Üstü Oyunları
166
4.2.3. Muhasebe Kayıt Hileleri: Zamanlama ve Değerleme
166
4.3. Zamanlama ve Varsayım Manipülasyonları
167
4.3.1. Zamanlama Manipülasyonları: Gelirleri Öne Çekme ve Giderleri Öteleme
167
4.3.2. Tek Seferlik Gelirler ve Varlık Satışları
168
4.3.3. Geleceğe Dönük Projeksiyonlar, Tahminler, Beklentiler Üzerinden Pembe Tablo Çizme
169
5. KAMU MALİ YÖNETİMİNDE YARATICI (VE AGRESİF) MUHASEBEYE BAŞVURULMASININ BAŞLICA NEDENLERİ
169
5.1. Siyasal ve Kurumsal Nedenler
169
5.2. Mali ve Teknik Nedenler
170
5.3. Hesap Verebilirlik ve Performans Baskısı
171
6. YARATICI MUHASEBE YOLUYLA YAPILAN MALİ MANİPÜLASYONLAR VE RİSK ANALİZİ
172
7. DEĞERLENDİRME VE SONUÇ
177
KAYNAKÇA
179
TÜRK KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE YÖNTEMLERİ KULLANILARAK YAPILAN MALİ MANİPÜLASYONLAR
Coşkun Can AKTAN / Oğuz KUYUMCU / Ferhat BATMAZ
1. GİRİŞ
183
2. TÜRK KAMU MALİ SİSTEMİNDE YARATICI MUHASEBENİN KURUMSAL VE MALİ MEKANİZMALARI
184
2.1. Sayıştay Bulguları Işığında Türk Kamu Mali Yönetiminde Yaratıcı Muhasebe Uygulamaları
184
2.1.1. Bütçe Disiplini, Tahsisli Kaynak Kullanımı ve Bütçe Dışı Uygulamalar
185
2.1.1.1. İl Özel İdareleri Bütçelerinden, Mevzuatta Öngörülmeyen ve Proje Temeline Dayanmayan Faaliyetler İçin Köylere Hizmet Götürme Birliklerine Kaynak Aktarılması
186
2.1.1.2. Özel İdare Bütçelerine Merkezi İdare Tarafından Tahsis Amacıyla Aktarılan Kaynakların, Bütçe Nakit Açıklarının Giderilmesinde Kullanılması
186
2.1.1.3. Gecekondu Fonu Gelirlerinin Bütçe Sistemi Dışında Tutulması
187
2.1.2. Avrupa Birliği Kaynaklı Proje Hibelerinin Bütçe ve Muhasebe Sistemi Haricinde İzlenmesi
188
2.1.3. Muhasebe Kayıt Düzeni, Dönemsellik ve Kurumsal Kayıt Bütünlüğü Sorunları
188
2.1.3.1. Yevmiye Kayıtlarının Mevzuatta Öngörülen Şekil ve Esaslara Uygun Olarak Tutulmaması
189
2.1.3.2. Mali Yıla Ait Olmayan Muhasebe Kayıtlarının İzleyen Mali Yılda Yapılması ve Mahsup Dönemine Devreden Avansların Süresinde Kapatılmaması
189
2.1.3.3. Kurumsal Muhasebe Kayıtlarının Doğru, Tam ve Bütüncül Biçimde Üretilememesi
190
2.1.4. Banka Hesapları, Özel Hesaplar ve Muhasebe Sistemi Dışı Finansal İşlemler
191
2.1.5. Taşınmaz Yönetimi, Kayıt Sorunları ve Muhasebeleştirme Eksiklikleri
192
2.1.6. Mali Raporlama, Performans Bilgisi ve Hesap Verebilirlik Sorunları
193
2.1.7. Kanuni Düzenlemeler Kapsamında Elde Edilen Değerlerin Muhasebeleştirilmemesi
194
2.1.8. Türk Kamu Mali Yönetiminde Yıllar İtibariyle Tekrar Eden Yaratıcı Muhasebe Yöntemleri
195
2.2. Türkiye’de Kamu–Özel İşbirliği (KÖİ) Modelinin Kamu Mali Görünürlüğü Üzerindeki Etkileri
199
2.3. Kamu İşletmeleri ve Kamu Bankaları Aracılığıyla Oluşan Örtük Mali Yükümlülükler
203
2.4. Bütçe Dışı Fonlar ve Kamu Mali Yönetiminde Görünürlük Sorunu
206
2.5. Türkiye Varlık Fonu’nun Kamu Mali Yönetimi İçindeki Konumu
209
3. SONUÇ
211
KAYNAKÇA
213
TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ HUKUKİ ÇERÇEVESİ
Coşkun Can AKTAN / Serdar YAY / Murat İNCE / Ferhat BATMAZ
1. GİRİŞ
215
2. GEÇMİŞTEN GÜNÜMÜZE TÜRKİYE’DE ÖRTÜLÜ ÖDENEK
UYGULAMASININ HUKUKİ ÇERÇEVESİ
215
2.1. İlk Düzenleme: 1927 tarihli ve 1050 Sayılı Muhasebe–i Umumiye
Kanunu
216
2.2. 1944 ve 1963 Düzenlemeleri
217
2.3. 2003 Reformu: 5018 Sayılı Kamu Mali Yönetimi ve Kontrol Kanunu
218
2.4. 2015 Düzenlemesi: 6639 Sayılı Kanun ve Cumhurbaşkanlığı Yetkisi
220
3. ÖRTÜLÜ ÖDENEK UYGULAMASI: SORUNLAR
221
4. TÜRKİYE’DE ÖRTÜLÜ ÖDENEK MEVZUATININ İYİ MALİ YÖNETİM
İLKELERİ AÇISINDAN KISA BİR DEĞERLENDİRMESİ
225
4.1. Genel Değerlendirme
225
4.2. Mali Şeffaflık, Hesap Verme Sorumluluğu ve Denetim Bağlamında
Değerlendirme
226
5. ÇÖZÜM ÖNERİSİ
228
6. SONUÇ
231
KAYNAKÇA
231
TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ MALİ BOYUTU
Coşkun Can AKTAN / Serdar YAY / Murat İNCE / Ferhat BATMAZ
1. GİRİŞ
233
2. TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ MALİ BOYUTU
234
2.1. Türkiye’de Örtülü Ödenek Giderlerinin Bütçedeki Konumu ve Artış
Trendi
234
2.2. Mali Saydamlık ve Hesap Verebilirlik Bağlamında Örtülü Ödenek
238
3. GENEL DEĞERLENDİRME VE SONUÇ
240
KAYNAKÇA
243
DAMGA VERGİSİ: MÂKULİYET ve MEŞRUİYET SORGULAMASI
Gelir Maksimizasyonu Aracı ve Vergi Yanılsaması Örneği Olarak Damga Pulu, Harç Pulu, Damgalı Kâğıtlar Vergisi, Pul Vergisi, Tescil Vergileri vb. Üzerine Eleştirel Bir İnceleme
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
245
2. MATBU DAMGA VERGİSİ’NDEN DAMGA PULU VERGİSİ’NE; FİSKAL
PUL’DAN DAMGALI KÂĞITLAR VERGİSİ’NE
245
3. DAMGA VERGİSİNDE MÂKULİYET VE MEŞRUİYET SORGULAMASI
248
4. HAKLILAŞTIRMA: MEŞRUİYET, MÂKULİYET, RASYONALİTE, RIZA VE
ONAY
249
5. MÂKULİYET VE MEŞRUİYET: RAWLS
250
6. SONUÇ
252
KAYNAKÇA
253
DAMGA VERGİSİ: TEORİSİ, TARİHÇESİ ve TÜRKİYE UYGULAMASI
Coşkun Can AKTAN / Ufuk GENCEL / Ferhat BATMAZ
1. GİRİŞ
255
2. TEORİK ÇERÇEVEDE DAMGA VERGİSİ
255
3. DAMGA VERGİSİ: KISA TARİHÇESİ
259
3.1. Avrupa ve Amerikan Mali Tarihinde Damga Vergisi’nin Kısa Tarihi
259
3.2. Osmanlı Mali Tarihinde Damga Vergisi: Varaka–i Sahîha’dan Resm–i
Damga Nizamnâmesi’ne
262
4. TÜRKİYE’DE DAMGA VERGİSİ UYGULAMASI
265
5. TÜRKİYE’DE DAMGA VERGİSİ İLE İLGİLİ BAŞLICA SORUNLAR
270
6. DAMGA VERGİSİNE DAİR İLAVE BAZI DEĞERLENDİRMELER
277
6.1. Damga Vergisinin Tahsil Gerçekliği ve Uygulama Sorunları
277
6.2. Dijitalleşme ve Kâğıtsız Ticaret (Going Paperless) Bağlamında
Damga Vergisinin Geleceği
279
7. TÜRKİYE’DE DAMGA VERGİSİNİN MALİ BOYUTU
281
7.1. Türkiye’de Damga Vergisi Gelirlerinin Vergi Gelirleri İçerisindeki
Payı: Analiz ve Değerlendirmeler
281
7.2. Damga Vergisinin Vergi Gelirleri İçerisindeki Payı: Uluslararası
Karşılaştırma ve Veri Analizi
286
8. SONUÇ
289
KAYNAKÇA
290
VERGİ KAMUFLAJI, DOLAYLI VERGİLER ve TÜRKİYE UYGULAMASI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
293
2. DOĞRUDAN VERGİLEME Mİ? DOLAYLI VERGİLEME Mİ? TEORİK VE
FELSEFİ ARGÜMANLARA YENİDEN BAKIŞ
294
3. TÜRKİYE’DE DOLAYLI VERGİLERİN MALİ SİSTEM İÇİNDEKİ YERİ
299
3.1. Türkiye’de Dolaylı Vergi Kompozisyonu
299
3.2. Türkiye’de Dolaylı Vergilerin Toplam Vergi Gelirleri İçindeki Payının
Analizi
300
3.3. Dolaylı Vergilerin Gelirleri İçerisindeki Payı: Uluslararası
Karşılaştırma ve Veri Analizi
303
3.4. Türkiye’de Bazı Mallara Uygulanan Dolaylı Vergilerin Satış Fiyatı
İçindeki Ağırlığının Analizi
307
3.4.1. Akaryakıt Ürünlerine Uygulanan Dolaylı Vergiler
307
3.4.2. Binek Araçlara Uygulanan Dolaylı Vergiler
308
3.4.3. Tütün ve Tütün Mamullerine Uygulanan Dolaylı Vergiler
310
4. GENEL DEĞERLENDİRME VE SONUÇ
313
KAYNAKÇA
316
TÜRKİYE’DE ALKOLLÜ İÇECEKLER ÜZERİNDEN ALINAN VERGİLER ÜZERİNE BİR İNCELEME
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
319
2. TÜRKİYE’DE ALKOLLÜ İÇECEKLER ÜZERİNDEN ALINAN VERGİLER
320
2.1. Türkiye’de Alkol ve Alkollü İçeceklere Uygulanan Dolaylı Vergiler
320
2.2. Türkiye’de Alkol ve Alkollü İçeceklere Uygulanan ÖTV’nin Toplam
ÖTV Gelirleri İçindeki Payı
324
2.3. Türkiye’de ÖTV’nin Dolaylı Vergiler ve Toplam Vergi Gelirleri
İçindeki Durumu
326
3. DEĞERLENDİRME VE SONUÇ
329
KAYNAKÇA
330
SON SÖZ
331
Coşkun Can Aktan
Ferhat Batmaz
İÇİNDEKİLER
ÖN SÖZ
7
İÇİNDEKİLER
11
MALİ YANILSAMA (MALİ ALDANMA)
Vatandaşların Kamu Maliyesine Yönelik Algılarında Sapmalar ve Yanılgılar
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
19
2. MALİ YANILSAMA TERMİNOLOJİSİ: KAVRAMLARIN DOĞRU VE YANLIŞ KULLANIMLARI ÜZERİNE
20
3. MALİ YANILSAMA TİPOLOJİSİ: VATANDAŞLARIN, SEÇMENLERİN VE VERGİ MÜKELLEFLERİNİN MALİ KONULARDA ALDANMASI VE YANILGILARA DÜŞMESİ
24
3.1. Harcama Yanılsaması
26
3.2. Vergi Yanılsaması
29
3.3. Borç Yanılsaması
31
3.4. Kiracı Mali Yanılsaması
32
3.5. İdareler Arası Mali Yardımlar ve Hibe Yanılsaması
34
4. GİZLİLİK, ÖRTBAS VE DİĞER MALİ MANİPÜLASYONLAR NETİCESİNDE BÜTÇE VE DEVLET MUHASEBESİNDE ORTAYA ÇIKAN MALİ YANILSAMALAR
36
5. SONUÇ
45
KAYNAKÇA
47
DAVRANIŞSAL KAMU MALİYESİ ve MALİ PSİKOLOJİ’NİN İLK HABERCİLERİ PUVIANI ve BUCHANAN’IN MALİ YANILSAMA TEORİSİNE KATKILARI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
51
2. DAVRANIŞSAL KAMU MALİYESİ VE MALİ PSİKOLOJİ’NİN İKİ ÖNCÜSÜ: AMİLCARE PUVİANİ VE JAMES M. BUCHANAN
54
2.1. Puviani’nin Mali Yanılsama Teorisi
55
2.2. Buchanan’ın Mali Yanılsama Teorisi
58
3. DEĞERLENDİRME VE SONUÇ
62
KAYNAKÇA
64
VERGİ ENFLASYONU ve VERGİ YANILSAMASI
Vergi Kaynaklarının ve Türlerinin Çoğaltılması ve Çok Sayıda “Vergi Benzeri Yükümlülükler” Yaratılması Yoluyla Yapılan Vergi İstismarı
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
67
2. VERGİLERİN ÇOĞALTILMASI: VERGİ ENFLASYONU
68
3. VERGİ ENFLASYONU VE VERGİ PİRAMİTLEŞMESİ
69
4. VERGİLEME SINIRINA ULAŞILMASININ ARDINDAN KÜÇÜK ÇAPLI VERGİ BENZERİ YÜKÜMLÜLÜKLER İHDAS EDİLMESİ VE VERGİ YANILSAMASI
72
5. SONUÇ
73
KAYNAKÇA
75
TÜRK VERGİ SİSTEMİNDE VERGİ GÖRÜNÜRLÜĞÜNÜ AZALTAN ve MALİ YANILSAMA ETKİSİ ORTAYA ÇIKARAN MUHTELİF UYGULAMALAR
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
77
2. TÜRK VERGİ SİSTEMİNDE VERGİ GÖRÜNÜRLÜĞÜNÜ AZALTMAYA DÖNÜK BAŞLICA ARAÇLAR VE UYGULAMALAR
77
2.1. Vergi Yükünün Parçalara Bölünmesi
77
2.2. Vergi Niteliğindeki Gelirlerin Adının Değiştirilmesi
78
2.3. Dolaylı Vergilerin Yüksek Payı ve Fiyata Gömülme Etkisi
82
2.4. Faturalara İlave Edilen “Vergi Artıkları”
84
2.5. Vergi Sistemindeki Karmaşıklık
84
2.5.1. Vergilendirme Kurallarının Sık Değiştirilmesi
84
2.5.2. Karmaşık ve Kaotik Vergi Düzeni
85
2.5.3. Vergi İade Mekanizmasının Opak ve Karmaşık Yapısı
86
2.6. Bütçe ve Kamu Gelir Yapısının Görünürlüğünü Azaltan Uygulamalar
89
2.6.1. Vergi Dışı Kamu Gelirlerinin Artışı ve Bütçe Dışı Kurum Gelirleri
89
2.6.2. Merkezi ve Yerel Vergi Ayrımının Belirsizliği
91
2.6.3. Vergi Harcamalarının (İstisna ve Muafiyetler) Görünmezliği
96
2.7. Zaman ve Geçicilik Yoluyla Görünürlüğü Azaltan Uygulamalar
97
2.7.1. Vergi Erteleme, Tecil–Terkin ve Geçici Düzenlemeler
98
2.7.2. Tek Seferlik, Geçici veya Devamlılık Arz Etmeyen Gelirlerle Harcamaların Finansmanı
98
3. TÜRK VERGİ SİSTEMİNDEKİ BAZI VERGİ TÜRLERİNDE VERGİ YANILSAMASI YARATABİLECEK HUSUSLAR
100
3.1. GVK’da Tevkifat, Muafiyet ve İstisnalar Yoluyla Oluşan Vergi Yanılsaması
100
3.2. Kurumlar Vergisi Kanunu’nda Yer Alan Tevkifat, Muafiyet ve İstisnalar Yoluyla Oluşan Vergi Yanılsaması
103
4. SONUÇ
105
KAYNAKÇA
116
TÜRK VERGİ SİSTEMİNDE ÇOK SAYIDA “VERGİ BENZERİ MALİ YÜKÜMLÜLÜK” İHDASI UYGULAMASI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
119
2. TÜRK VERGİ SİSTEMİNİN GENEL YAPISI VE MEVZUAT ÇERÇEVESİ
120
3. VERGİ TÜRLERİNİN SINIFLANDIRILMASI
122
4. TÜRK VERGİ SİSTEMİNDE VERGİ BENZERİ YÜKÜMLÜLÜK SORUNU
125
4.1. Vergi Benzeri Mali Yükümlülüklerin Türleri: Tipoloji
125
4.2. Türk Vergi Sisteminde “Benzeri Mali Yükümlülükler” Kavramı: Yoruma ve İstismara Açık Anayasa Maddesi ve AYM Kararlarına Bir Bakış
127
4.3. Türk Vergi Sisteminin Temelini Oluşturan “Küçük Küçük” Çok Sayıda “Vergi Benzeri Yükümlülükler”
128
4.3.1. Harçlar Kanunu
129
4.3.2. Değerli Kâğıtlar Kanunu
132
4.3.3. Gider Vergileri Kanunu
133
4.3.4. Değerli Konut Vergisi
135
4.3.5. Turizm Payı
136
5. TÜRK VERGİ SİSTEMİNDE BAZI KÜÇÜK VERGİ VE VERGİ BENZERİ YÜKÜMLÜLÜKLERİN BÜTÇE GELİRLERİ İÇERİSİNDEKİ PAYI
137
6. SONUÇ
142
KAYNAKÇA
143
DEVLET MALİYESİ ve HAZİNESİNDE YARATICI TAHRİBAT:
Kamu Mali Yönetiminde “Yaratıcı ve Agresif Muhasebenin Yıkıcı Sanatı” Uygulanarak Yapılan Mali Manipülasyon ve Mali Hilekârlıklar
Coşkun Can AKTAN / Oğuz KUYUMCU / Ferhat BATMAZ
1. GİRİŞ: “YARATICI YIKIM”DAN “DÜZELTİCİ YIKIM”A
145
2. YARATICI MUHASEBE: ÖZEL SEKTÖRDE KAVRAMIN ORTAYA ÇIKIŞI, TANIMI VE KAPSAMI
148
3. KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE VE AGRESİF MUHASEBE
152
4. KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE VE MALİ MANİPÜLASYONLARIN BİLEŞENLERİ
159
4.1. Bilanço Dışı Finansman ve Harcama Gizleme Yöntemleri
161
4.1.1. Kamu–Özel İş Birliği ve Görünmez Yatırımlar
161
4.1.2. Gölge Bütçe: Bütçe Dışı Fonlar ve Döner Sermayeler
164
4.1.3. Yarı–Mali İşlemler ve Görev Zararları
164
4.2. Muhasebe ve İstatistik Manipülasyonları: Stok–Akım ve Sınıflandırma Oyunları
165
4.2.1. Stok–Akım Ayarlamaları
165
4.2.2. Sınıflandırma Mühendisliği: Çizgi Altı/Üstü Oyunları
166
4.2.3. Muhasebe Kayıt Hileleri: Zamanlama ve Değerleme
166
4.3. Zamanlama ve Varsayım Manipülasyonları
167
4.3.1. Zamanlama Manipülasyonları: Gelirleri Öne Çekme ve Giderleri Öteleme
167
4.3.2. Tek Seferlik Gelirler ve Varlık Satışları
168
4.3.3. Geleceğe Dönük Projeksiyonlar, Tahminler, Beklentiler Üzerinden Pembe Tablo Çizme
169
5. KAMU MALİ YÖNETİMİNDE YARATICI (VE AGRESİF) MUHASEBEYE BAŞVURULMASININ BAŞLICA NEDENLERİ
169
5.1. Siyasal ve Kurumsal Nedenler
169
5.2. Mali ve Teknik Nedenler
170
5.3. Hesap Verebilirlik ve Performans Baskısı
171
6. YARATICI MUHASEBE YOLUYLA YAPILAN MALİ MANİPÜLASYONLAR VE RİSK ANALİZİ
172
7. DEĞERLENDİRME VE SONUÇ
177
KAYNAKÇA
179
TÜRK KAMU MALİ YÖNETİMİNDE YARATICI MUHASEBE YÖNTEMLERİ KULLANILARAK YAPILAN MALİ MANİPÜLASYONLAR
Coşkun Can AKTAN / Oğuz KUYUMCU / Ferhat BATMAZ
1. GİRİŞ
183
2. TÜRK KAMU MALİ SİSTEMİNDE YARATICI MUHASEBENİN KURUMSAL VE MALİ MEKANİZMALARI
184
2.1. Sayıştay Bulguları Işığında Türk Kamu Mali Yönetiminde Yaratıcı Muhasebe Uygulamaları
184
2.1.1. Bütçe Disiplini, Tahsisli Kaynak Kullanımı ve Bütçe Dışı Uygulamalar
185
2.1.1.1. İl Özel İdareleri Bütçelerinden, Mevzuatta Öngörülmeyen ve Proje Temeline Dayanmayan Faaliyetler İçin Köylere Hizmet Götürme Birliklerine Kaynak Aktarılması
186
2.1.1.2. Özel İdare Bütçelerine Merkezi İdare Tarafından Tahsis Amacıyla Aktarılan Kaynakların, Bütçe Nakit Açıklarının Giderilmesinde Kullanılması
186
2.1.1.3. Gecekondu Fonu Gelirlerinin Bütçe Sistemi Dışında Tutulması
187
2.1.2. Avrupa Birliği Kaynaklı Proje Hibelerinin Bütçe ve Muhasebe Sistemi Haricinde İzlenmesi
188
2.1.3. Muhasebe Kayıt Düzeni, Dönemsellik ve Kurumsal Kayıt Bütünlüğü Sorunları
188
2.1.3.1. Yevmiye Kayıtlarının Mevzuatta Öngörülen Şekil ve Esaslara Uygun Olarak Tutulmaması
189
2.1.3.2. Mali Yıla Ait Olmayan Muhasebe Kayıtlarının İzleyen Mali Yılda Yapılması ve Mahsup Dönemine Devreden Avansların Süresinde Kapatılmaması
189
2.1.3.3. Kurumsal Muhasebe Kayıtlarının Doğru, Tam ve Bütüncül Biçimde Üretilememesi
190
2.1.4. Banka Hesapları, Özel Hesaplar ve Muhasebe Sistemi Dışı Finansal İşlemler
191
2.1.5. Taşınmaz Yönetimi, Kayıt Sorunları ve Muhasebeleştirme Eksiklikleri
192
2.1.6. Mali Raporlama, Performans Bilgisi ve Hesap Verebilirlik Sorunları
193
2.1.7. Kanuni Düzenlemeler Kapsamında Elde Edilen Değerlerin Muhasebeleştirilmemesi
194
2.1.8. Türk Kamu Mali Yönetiminde Yıllar İtibariyle Tekrar Eden Yaratıcı Muhasebe Yöntemleri
195
2.2. Türkiye’de Kamu–Özel İşbirliği (KÖİ) Modelinin Kamu Mali Görünürlüğü Üzerindeki Etkileri
199
2.3. Kamu İşletmeleri ve Kamu Bankaları Aracılığıyla Oluşan Örtük Mali Yükümlülükler
203
2.4. Bütçe Dışı Fonlar ve Kamu Mali Yönetiminde Görünürlük Sorunu
206
2.5. Türkiye Varlık Fonu’nun Kamu Mali Yönetimi İçindeki Konumu
209
3. SONUÇ
211
KAYNAKÇA
213
TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ HUKUKİ ÇERÇEVESİ
Coşkun Can AKTAN / Serdar YAY / Murat İNCE / Ferhat BATMAZ
1. GİRİŞ
215
2. GEÇMİŞTEN GÜNÜMÜZE TÜRKİYE’DE ÖRTÜLÜ ÖDENEK
UYGULAMASININ HUKUKİ ÇERÇEVESİ
215
2.1. İlk Düzenleme: 1927 tarihli ve 1050 Sayılı Muhasebe–i Umumiye
Kanunu
216
2.2. 1944 ve 1963 Düzenlemeleri
217
2.3. 2003 Reformu: 5018 Sayılı Kamu Mali Yönetimi ve Kontrol Kanunu
218
2.4. 2015 Düzenlemesi: 6639 Sayılı Kanun ve Cumhurbaşkanlığı Yetkisi
220
3. ÖRTÜLÜ ÖDENEK UYGULAMASI: SORUNLAR
221
4. TÜRKİYE’DE ÖRTÜLÜ ÖDENEK MEVZUATININ İYİ MALİ YÖNETİM
İLKELERİ AÇISINDAN KISA BİR DEĞERLENDİRMESİ
225
4.1. Genel Değerlendirme
225
4.2. Mali Şeffaflık, Hesap Verme Sorumluluğu ve Denetim Bağlamında
Değerlendirme
226
5. ÇÖZÜM ÖNERİSİ
228
6. SONUÇ
231
KAYNAKÇA
231
TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ MALİ BOYUTU
Coşkun Can AKTAN / Serdar YAY / Murat İNCE / Ferhat BATMAZ
1. GİRİŞ
233
2. TÜRKİYE’DE ÖRTÜLÜ ÖDENEK UYGULAMASININ MALİ BOYUTU
234
2.1. Türkiye’de Örtülü Ödenek Giderlerinin Bütçedeki Konumu ve Artış
Trendi
234
2.2. Mali Saydamlık ve Hesap Verebilirlik Bağlamında Örtülü Ödenek
238
3. GENEL DEĞERLENDİRME VE SONUÇ
240
KAYNAKÇA
243
DAMGA VERGİSİ: MÂKULİYET ve MEŞRUİYET SORGULAMASI
Gelir Maksimizasyonu Aracı ve Vergi Yanılsaması Örneği Olarak Damga Pulu, Harç Pulu, Damgalı Kâğıtlar Vergisi, Pul Vergisi, Tescil Vergileri vb. Üzerine Eleştirel Bir İnceleme
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
245
2. MATBU DAMGA VERGİSİ’NDEN DAMGA PULU VERGİSİ’NE; FİSKAL
PUL’DAN DAMGALI KÂĞITLAR VERGİSİ’NE
245
3. DAMGA VERGİSİNDE MÂKULİYET VE MEŞRUİYET SORGULAMASI
248
4. HAKLILAŞTIRMA: MEŞRUİYET, MÂKULİYET, RASYONALİTE, RIZA VE
ONAY
249
5. MÂKULİYET VE MEŞRUİYET: RAWLS
250
6. SONUÇ
252
KAYNAKÇA
253
DAMGA VERGİSİ: TEORİSİ, TARİHÇESİ ve TÜRKİYE UYGULAMASI
Coşkun Can AKTAN / Ufuk GENCEL / Ferhat BATMAZ
1. GİRİŞ
255
2. TEORİK ÇERÇEVEDE DAMGA VERGİSİ
255
3. DAMGA VERGİSİ: KISA TARİHÇESİ
259
3.1. Avrupa ve Amerikan Mali Tarihinde Damga Vergisi’nin Kısa Tarihi
259
3.2. Osmanlı Mali Tarihinde Damga Vergisi: Varaka–i Sahîha’dan Resm–i
Damga Nizamnâmesi’ne
262
4. TÜRKİYE’DE DAMGA VERGİSİ UYGULAMASI
265
5. TÜRKİYE’DE DAMGA VERGİSİ İLE İLGİLİ BAŞLICA SORUNLAR
270
6. DAMGA VERGİSİNE DAİR İLAVE BAZI DEĞERLENDİRMELER
277
6.1. Damga Vergisinin Tahsil Gerçekliği ve Uygulama Sorunları
277
6.2. Dijitalleşme ve Kâğıtsız Ticaret (Going Paperless) Bağlamında
Damga Vergisinin Geleceği
279
7. TÜRKİYE’DE DAMGA VERGİSİNİN MALİ BOYUTU
281
7.1. Türkiye’de Damga Vergisi Gelirlerinin Vergi Gelirleri İçerisindeki
Payı: Analiz ve Değerlendirmeler
281
7.2. Damga Vergisinin Vergi Gelirleri İçerisindeki Payı: Uluslararası
Karşılaştırma ve Veri Analizi
286
8. SONUÇ
289
KAYNAKÇA
290
VERGİ KAMUFLAJI, DOLAYLI VERGİLER ve TÜRKİYE UYGULAMASI
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
293
2. DOĞRUDAN VERGİLEME Mİ? DOLAYLI VERGİLEME Mİ? TEORİK VE
FELSEFİ ARGÜMANLARA YENİDEN BAKIŞ
294
3. TÜRKİYE’DE DOLAYLI VERGİLERİN MALİ SİSTEM İÇİNDEKİ YERİ
299
3.1. Türkiye’de Dolaylı Vergi Kompozisyonu
299
3.2. Türkiye’de Dolaylı Vergilerin Toplam Vergi Gelirleri İçindeki Payının
Analizi
300
3.3. Dolaylı Vergilerin Gelirleri İçerisindeki Payı: Uluslararası
Karşılaştırma ve Veri Analizi
303
3.4. Türkiye’de Bazı Mallara Uygulanan Dolaylı Vergilerin Satış Fiyatı
İçindeki Ağırlığının Analizi
307
3.4.1. Akaryakıt Ürünlerine Uygulanan Dolaylı Vergiler
307
3.4.2. Binek Araçlara Uygulanan Dolaylı Vergiler
308
3.4.3. Tütün ve Tütün Mamullerine Uygulanan Dolaylı Vergiler
310
4. GENEL DEĞERLENDİRME VE SONUÇ
313
KAYNAKÇA
316
TÜRKİYE’DE ALKOLLÜ İÇECEKLER ÜZERİNDEN ALINAN VERGİLER ÜZERİNE BİR İNCELEME
Coşkun Can AKTAN & Ferhat BATMAZ
1. GİRİŞ
319
2. TÜRKİYE’DE ALKOLLÜ İÇECEKLER ÜZERİNDEN ALINAN VERGİLER
320
2.1. Türkiye’de Alkol ve Alkollü İçeceklere Uygulanan Dolaylı Vergiler
320
2.2. Türkiye’de Alkol ve Alkollü İçeceklere Uygulanan ÖTV’nin Toplam
ÖTV Gelirleri İçindeki Payı
324
2.3. Türkiye’de ÖTV’nin Dolaylı Vergiler ve Toplam Vergi Gelirleri
İçindeki Durumu
326
3. DEĞERLENDİRME VE SONUÇ
329
KAYNAKÇA
330
SON SÖZ
331
Yorum yaz
Bu kitaba henüz yorum yapılmamış.
Bonus Card ( Garanti - Teb - Denizbank - Şekerbank vb. )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 779,00 | 779,00 |
Maximum Card ( İş Bankası - Ziraat Bankası )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 779,00 | 779,00 |
Diğer Kartlar
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 779,00 | 779,00 |