


Yeni

9786050526998
403450
https://www.legalkitabevi.com/nilufer-coskun/vergi-ceza-hukukunda-tekerrur-.htm
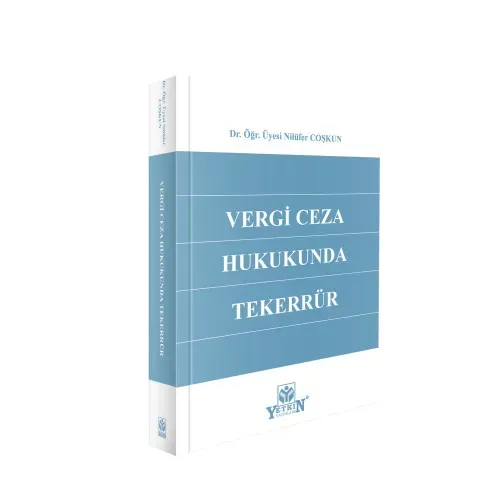
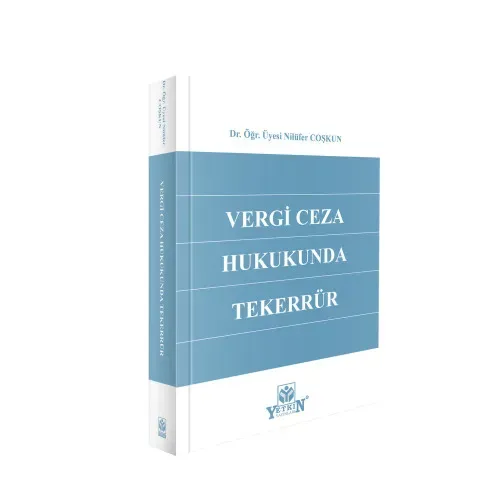
Vergi Ceza Hukukunda Tekerrür
824.5
Dr. Öğr. Üyesi Nilüfer Coşkun
İÇİNDEKİLER
Önsöz
Tablolar
Kısaltmalar Listesi
Giriş
I. Konunun Önemi
II. Çalışmanın Kapsamı ve Yöntemi
III. Çalışma Planı
Birinci Bölüm: Vergi Suçlarında Tekerrür ve Teorik Temelleri
I. Genel Ceza Hukuku’nda Tekerrür Kavramı
II. Tekerrüre İlişkin Teoriler
1. İlga Teorisi
2. Cezanın Kifayetsizliği Teorisi
3. İsnadiyetin Ağırlığı Teorisi
a. Sosyal Endişe Teorisi
b. Genel Güven Hakkı Teorisi
4. Pozitivist Teori
III. Tekerrür Türleri
1. Özel (Hususi) Tekerrür ve Genel (Umumi) Tekerrür
2. İlk Tekerrür ve Sürekli Tekerrür
3. Gerçek Tekerrür ve Mefruz (Varsayılan) Tekerrür
4. Süreli (Müddetli) Tekerrür ile Süresiz (Müddetsiz) Tekerrür
5. Milli Tekerrür ve Milletlerarası Tekerrür
6. Mecburi (Zorunlu) Tekerrür ile İhtiyari Tekerrür
IV. Vergi Suçları ve Vergi Kabahatleri Ayrımı ile Tekerrür
1. Genel Olarak Vergi Ceza Hukukunda Tekerrürün Kapsamı
2. Suç ve Kabahat Kavramları
3. Vergi Suçları ve Vergi Kabahatleri Kavramları
4. Suç ve Kabahatlere İlişkin İlkeler
a. Genel Olarak
b. Vergi Suçlarına İlişkin Temel İlkeler
c. Kabahatler Bakımından Suç ve Ceza Hukukunun Temel İlkeleri
d. Ceza Hukuku ve Vergi Ceza Hukuku’nda Suça İlişkin Kavramlar
e. Kabahatler Bakımından Farklılaşan İlkeler
f. AYM’nin E.1988/15, K.1989/9 Kararı ile TCK Madde 20/2 Arasındaki Doğrudan İlişki
g. AYM’nin E.2001/487, K.2005/2 Sayılı Kararı ve Vergi Hukukunda İdari Mali Yaptırımlar
V. Vergi Cezaları
1. Genel Olarak Ceza
2. Cezanın Amacı ve Vergi Cezasının Amacı
3. Cezanın Özellikleri
4. Cezanın Nitelikleri
5. Vergi Cezasının Mahiyeti
VI. Tekerrür ve Bazı Kurumlarla Karşılaştırılması
1. Tekerrür ve Suç İtiyadı
2. Tekerrür ve Pişmanlık ve Islah ile Etkin Pişmanlık
3. Tekerrür ile Zincirleme Suç ve Fikri İçtima
4. Tekerrür ile Yanılma ve Görüş Değişikliği
5. Tekerrür ve İndirim
6. Tekerrür ve Diğer Birtakım Vergi Müesseseleriyle İlişkisi
VII. Vergi Suçlarında Tekerrür
1. Genel Olarak
2. Hukuki Nitelik
3. Vergi Suçlarında Tekerrürün Koşulları
a. Genel Olarak
b. Tekerrür Uygulaması Bakımından mülga 765 sayılı Kanun ile 5237 sayılı Kanun Karşılaştırması
c. Suçta Tekerrüre Esas Alınmayan Mahkûmiyetler
4. Suçta Tekerrürün Koşulları
a. Önceki Suça İlişkin Hükmün Kesinleşmesi
b. Yeni Bir Suçun İşlenmesi
c. İşlenen Suçların Kasta Dayanması
d. Sonraki Suçta Süre Hesabı
5. Tekerrürün Sonuçları
İkinci Bölüm: Vergi Usul Kanunu Çerçevesinde Tekerrürün Şartları ve Uygulanması
I. Tekerrür Kurumunun Vergi Usul Kanunu’nda Yeri
II. Tekerrüre Esas Alınacak Cezaların Türü (Vergi Ziyaı ve Usulsüzlük Ayrımı)
III. Aynı Vergi Mükellefi Tarafından İlk Kabahat ile Son Kabahatin İşlenmesi
IV. İlk Kabahat Nedeniyle Kesilen Vergi Cezasının Kesinleşmesi
1. Genel Olarak İlk Cezanın Kesinleşmesi
2. Vergi Davası Safhası Öncesi Kesinleşme
3. Vergi Davası Safhası ile Kesinleşme
4. Tekerrürde Ceza Artırım Oranı ve Artırım Tutarının Azami Sınırı
V. Tekerrüre Esas Alınan İlk Cezanın Hukuki Varlığını ve Niteliğini Koruması
VI. Tekerrürde Süre Hesabı ve Vergi Hatası
1. Vergi Usul Kanunu’nun 339’uncu Maddesindeki Parantez İçi Hükmün Uygulanma Koşulları
2. Sonraki Vergi Kabahatinin İşlenme Zamanı ve İşlendiğinin Usulüne Uygun Tespiti
VII. Tekerrürün Birtakım İlkeler Çerçevesinde ve Bazı Yönlerden Değerlendirilmesi
1. VUK’un 339’uncu maddesinde düzenlenen Tekerrür Kurumunun Uluslararası Düzeyde Kabul Edilip Edilmeyeceği
2. Ölçülülük İlkesi ve Tekerrür
3. Tekerrürün İhbarnamede Yer Alması ve Adil Yargılanma Hakkı
4. Vergi Hukukunda Tekerrürün Uygulanmasında Diğer Hukuk Dallarındaki Hukuki Kavram ve Kurumlardan Yararlanma
5. Tekerrür Kabahatlerinde Failin Aynı Kişi Olması ve Tüzel Kişiliğin Devri
6. Bir Kat ve Üç Kat Vergi Ziyaı Cezasına Konu Kabahatlerin Tekerrür Bakımından İncelenmesi
7. Yeminli Mali Müşavirin Tekerrürden Sorumluluğu
8. Tekerrür Artırımının Uygulanacağı Süre ve Vergisel Kabahatin İşlenme Tarihi
9. Kesinleşmeden Sonraki Cezanın Dönemine Bakılmaksızın Tekerrüre Esas Alınması
10. Tekerrür Nedeniyle Ceza Artırım Sisteminin Değerlendirilmesi
11. Kısımlara Ayrılmış Vergi Ziyaı Cezalarında Tekerrür
12. Yapılandırma Kanunu ile Borcun “Sıfır” Olarak Gözükmesi Durumu ve Tekerrür
13. Vergi İdaresinin Vergi Ceza İhbarnamesinde Tekerrür Nedeniyle Artırım Bilgisine Yer Vermemesinden Sorumluluğu
Üçüncü Bölüm: Gümrük Kabahatlerinde ve Suçlarında Tekerrür
I. Tekerrür Bakımından Gümrük Kanunu ve Vergi Usul Kanunu İlişkisi
II. Gümrük Vergileri ve Gümrük Cezaları
III. Gümrük Kabahatleri
1. Genel Olarak
2. Genel Özellikler
3. Gümrük Kabahatlerinde Tekerrür
IV. Gümrük Suçları
1. Genel Olarak
2. Gümrük Suçlarının Genel Özellikleri
V. Gümrük Kabahat ve Suçlarında Tekerrür
1. Gümrük Kabahatlerinde Tekerrür
2. Gümrük Suçlarında Tekerrür
VI. Gümrük Suçlarında Tekerrür ve Diğer Birtakım Müesseselerle İlişkisi
1. Gümrük Suçlarında Tekerrür ve Etkin Pişmanlık
a. Etkin Pişmanlık Tanımı
b. Gümrük Suçlarında Tekerrürün Etkin Pişmanlık Müessesine Etkisi
c. Kamu Görevlileri Bakımından Etkin Pişmanlığın Özel Olarak Düzenlenmemesi
2. Gümrük Suçlarında Tekerrür ve Lehe Kanun İlkesi
3. Gümrük Cezalarında Peşin Ödeme İndirimi ve Tekerrür
4. Pişmanlık (Kendini İhbar) ve Tekerrür
5. Tekerrür ve Yanlış İzahat
6. Tekerrür ve Zamanaşımı
Değerlendirme ve Sonuç
Kaynakça
Dr. Öğr. Üyesi Nilüfer Coşkun
İÇİNDEKİLER
Önsöz
Tablolar
Kısaltmalar Listesi
Giriş
I. Konunun Önemi
II. Çalışmanın Kapsamı ve Yöntemi
III. Çalışma Planı
Birinci Bölüm: Vergi Suçlarında Tekerrür ve Teorik Temelleri
I. Genel Ceza Hukuku’nda Tekerrür Kavramı
II. Tekerrüre İlişkin Teoriler
1. İlga Teorisi
2. Cezanın Kifayetsizliği Teorisi
3. İsnadiyetin Ağırlığı Teorisi
a. Sosyal Endişe Teorisi
b. Genel Güven Hakkı Teorisi
4. Pozitivist Teori
III. Tekerrür Türleri
1. Özel (Hususi) Tekerrür ve Genel (Umumi) Tekerrür
2. İlk Tekerrür ve Sürekli Tekerrür
3. Gerçek Tekerrür ve Mefruz (Varsayılan) Tekerrür
4. Süreli (Müddetli) Tekerrür ile Süresiz (Müddetsiz) Tekerrür
5. Milli Tekerrür ve Milletlerarası Tekerrür
6. Mecburi (Zorunlu) Tekerrür ile İhtiyari Tekerrür
IV. Vergi Suçları ve Vergi Kabahatleri Ayrımı ile Tekerrür
1. Genel Olarak Vergi Ceza Hukukunda Tekerrürün Kapsamı
2. Suç ve Kabahat Kavramları
3. Vergi Suçları ve Vergi Kabahatleri Kavramları
4. Suç ve Kabahatlere İlişkin İlkeler
a. Genel Olarak
b. Vergi Suçlarına İlişkin Temel İlkeler
c. Kabahatler Bakımından Suç ve Ceza Hukukunun Temel İlkeleri
d. Ceza Hukuku ve Vergi Ceza Hukuku’nda Suça İlişkin Kavramlar
e. Kabahatler Bakımından Farklılaşan İlkeler
f. AYM’nin E.1988/15, K.1989/9 Kararı ile TCK Madde 20/2 Arasındaki Doğrudan İlişki
g. AYM’nin E.2001/487, K.2005/2 Sayılı Kararı ve Vergi Hukukunda İdari Mali Yaptırımlar
V. Vergi Cezaları
1. Genel Olarak Ceza
2. Cezanın Amacı ve Vergi Cezasının Amacı
3. Cezanın Özellikleri
4. Cezanın Nitelikleri
5. Vergi Cezasının Mahiyeti
VI. Tekerrür ve Bazı Kurumlarla Karşılaştırılması
1. Tekerrür ve Suç İtiyadı
2. Tekerrür ve Pişmanlık ve Islah ile Etkin Pişmanlık
3. Tekerrür ile Zincirleme Suç ve Fikri İçtima
4. Tekerrür ile Yanılma ve Görüş Değişikliği
5. Tekerrür ve İndirim
6. Tekerrür ve Diğer Birtakım Vergi Müesseseleriyle İlişkisi
VII. Vergi Suçlarında Tekerrür
1. Genel Olarak
2. Hukuki Nitelik
3. Vergi Suçlarında Tekerrürün Koşulları
a. Genel Olarak
b. Tekerrür Uygulaması Bakımından mülga 765 sayılı Kanun ile 5237 sayılı Kanun Karşılaştırması
c. Suçta Tekerrüre Esas Alınmayan Mahkûmiyetler
4. Suçta Tekerrürün Koşulları
a. Önceki Suça İlişkin Hükmün Kesinleşmesi
b. Yeni Bir Suçun İşlenmesi
c. İşlenen Suçların Kasta Dayanması
d. Sonraki Suçta Süre Hesabı
5. Tekerrürün Sonuçları
İkinci Bölüm: Vergi Usul Kanunu Çerçevesinde Tekerrürün Şartları ve Uygulanması
I. Tekerrür Kurumunun Vergi Usul Kanunu’nda Yeri
II. Tekerrüre Esas Alınacak Cezaların Türü (Vergi Ziyaı ve Usulsüzlük Ayrımı)
III. Aynı Vergi Mükellefi Tarafından İlk Kabahat ile Son Kabahatin İşlenmesi
IV. İlk Kabahat Nedeniyle Kesilen Vergi Cezasının Kesinleşmesi
1. Genel Olarak İlk Cezanın Kesinleşmesi
2. Vergi Davası Safhası Öncesi Kesinleşme
3. Vergi Davası Safhası ile Kesinleşme
4. Tekerrürde Ceza Artırım Oranı ve Artırım Tutarının Azami Sınırı
V. Tekerrüre Esas Alınan İlk Cezanın Hukuki Varlığını ve Niteliğini Koruması
VI. Tekerrürde Süre Hesabı ve Vergi Hatası
1. Vergi Usul Kanunu’nun 339’uncu Maddesindeki Parantez İçi Hükmün Uygulanma Koşulları
2. Sonraki Vergi Kabahatinin İşlenme Zamanı ve İşlendiğinin Usulüne Uygun Tespiti
VII. Tekerrürün Birtakım İlkeler Çerçevesinde ve Bazı Yönlerden Değerlendirilmesi
1. VUK’un 339’uncu maddesinde düzenlenen Tekerrür Kurumunun Uluslararası Düzeyde Kabul Edilip Edilmeyeceği
2. Ölçülülük İlkesi ve Tekerrür
3. Tekerrürün İhbarnamede Yer Alması ve Adil Yargılanma Hakkı
4. Vergi Hukukunda Tekerrürün Uygulanmasında Diğer Hukuk Dallarındaki Hukuki Kavram ve Kurumlardan Yararlanma
5. Tekerrür Kabahatlerinde Failin Aynı Kişi Olması ve Tüzel Kişiliğin Devri
6. Bir Kat ve Üç Kat Vergi Ziyaı Cezasına Konu Kabahatlerin Tekerrür Bakımından İncelenmesi
7. Yeminli Mali Müşavirin Tekerrürden Sorumluluğu
8. Tekerrür Artırımının Uygulanacağı Süre ve Vergisel Kabahatin İşlenme Tarihi
9. Kesinleşmeden Sonraki Cezanın Dönemine Bakılmaksızın Tekerrüre Esas Alınması
10. Tekerrür Nedeniyle Ceza Artırım Sisteminin Değerlendirilmesi
11. Kısımlara Ayrılmış Vergi Ziyaı Cezalarında Tekerrür
12. Yapılandırma Kanunu ile Borcun “Sıfır” Olarak Gözükmesi Durumu ve Tekerrür
13. Vergi İdaresinin Vergi Ceza İhbarnamesinde Tekerrür Nedeniyle Artırım Bilgisine Yer Vermemesinden Sorumluluğu
Üçüncü Bölüm: Gümrük Kabahatlerinde ve Suçlarında Tekerrür
I. Tekerrür Bakımından Gümrük Kanunu ve Vergi Usul Kanunu İlişkisi
II. Gümrük Vergileri ve Gümrük Cezaları
III. Gümrük Kabahatleri
1. Genel Olarak
2. Genel Özellikler
3. Gümrük Kabahatlerinde Tekerrür
IV. Gümrük Suçları
1. Genel Olarak
2. Gümrük Suçlarının Genel Özellikleri
V. Gümrük Kabahat ve Suçlarında Tekerrür
1. Gümrük Kabahatlerinde Tekerrür
2. Gümrük Suçlarında Tekerrür
VI. Gümrük Suçlarında Tekerrür ve Diğer Birtakım Müesseselerle İlişkisi
1. Gümrük Suçlarında Tekerrür ve Etkin Pişmanlık
a. Etkin Pişmanlık Tanımı
b. Gümrük Suçlarında Tekerrürün Etkin Pişmanlık Müessesine Etkisi
c. Kamu Görevlileri Bakımından Etkin Pişmanlığın Özel Olarak Düzenlenmemesi
2. Gümrük Suçlarında Tekerrür ve Lehe Kanun İlkesi
3. Gümrük Cezalarında Peşin Ödeme İndirimi ve Tekerrür
4. Pişmanlık (Kendini İhbar) ve Tekerrür
5. Tekerrür ve Yanlış İzahat
6. Tekerrür ve Zamanaşımı
Değerlendirme ve Sonuç
Kaynakça
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
Maximum Card ( İş Bankası - Ziraat Bankası )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 824,50 | 824,50 |
Worldcard ( YKB - Vakıfbank - Anadolubank - Albaraka )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 824,50 | 824,50 |
Diğer Kartlar
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 824,50 | 824,50 |