Yeni
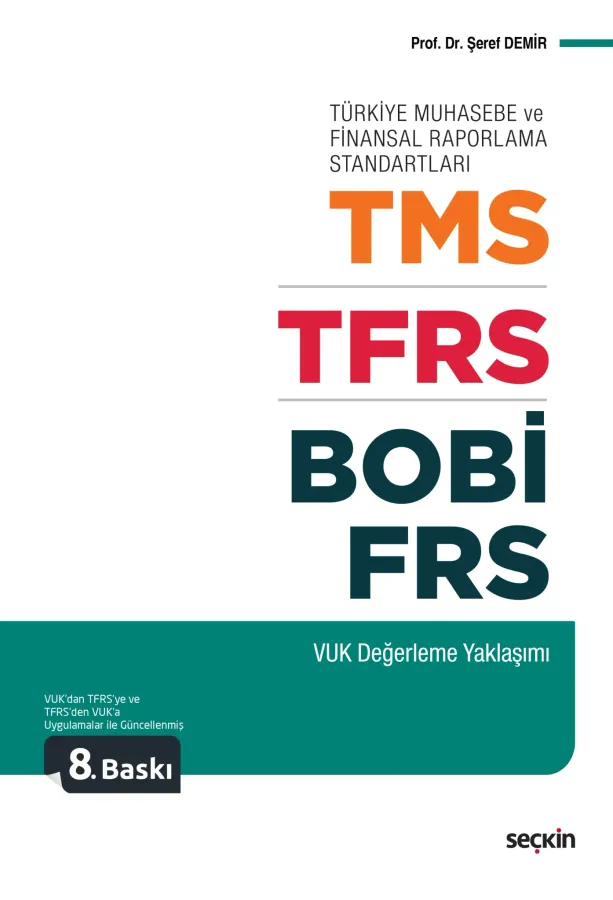
Türkiye Muhasebe ve Finansal Raporlama Standartları TMS TFRS BOBİ FRS (VUK Değerleme Yaklaşımı)
Boyut:
16x24
Sayfa Sayısı:
792
Basım Yeri:
Ankara
Baskı:
8
Basım Tarihi:
2026-11
Kapak Türü:
Karton
Kağıt Türü:
1.Hamur
Kategori:
%5
indirimli
1.555,00TL
1.477,25TL
Taksitli fiyat:
1 x 1.477,25TL
Havale/EFT ile:
1.403,39TL
9786253613402
403558
https://www.legalkitabevi.com/turkiye-muhasebe-ve-finansal-raporlama-standartlari-tms-tfrs-bobi-frs-vuk-degerleme-yaklasimi-2.htm
TMS TFRS BOBİ FRS Türkiye Muhasebe ve Finansal Raporlama Standartları (VUK Değerleme Yaklaşımı)
1477.25
Prof. Dr. Şeref Demir
İçindekiler
Kısaltmalar
19
Birinci Bölüm
VUK VE TMS/TFRS DEĞERLEME (ÖLÇÜMLEME)
GENEL ESASLAR
1.1. GİRİŞ
21
1.2. VUK, TMS/TFRS DEĞERLEME VE ÖLÇÜMLEME KAVRAMLARI
23
1.3. DEĞERLEMENİN TANIMI VE UNSURLARI
24
1.3.1. Vergi Matrahı
25
1.3.2. İktisadi Kıymetler
25
1.3.3. Takdir ve Tespit
26
1.4. VERGİ USUL KANUNU'NDA DEĞERLEME GÜNÜ
27
1.5. DEĞERLEMEDE ESAS
29
1.6. KAVRAMSAL ÇERÇEVE
30
1.6.1. TMS/TFRS’de Kavramsal Çerçeve
30
1.6.2. BOBİ FRS’de Kavramsal Çerçeve
32
İkinci Bölüm
VUK VE TMS/TFRS DEĞERLEME ÖLÇÜLERİ
2.1. VERGİ USUL KANUNU DEĞERLEME ÖLÇÜLERİ
37
2.1.1. Maliyet Bedeli
37
2.1.1.1. Değer Artırıcı Harcamalar
39
2.1.1.2. Müteferri (Bağlantılı) Giderler
40
2.1.1.3. Maliyet ve Alış Bedeli Arasındaki Farklar
41
2.1.2. Borsa Rayici
42
2.1.2.1. Fiyatlarda Bariz Kararsızlıklar Görülen Hallerde Değerleme
42
2.1.2.2. Borsa Rayici İle Değerlemeye Tabi İktisadi Kıymetler
43
2.1.3. Tasarruf Değeri
45
2.1.3.1. Tasarruf Değeri Sübjektif Bir Değerleme Ölçüsü Değildir
46
2.1.3.2. Tasarruf Değeri ile Değerleme Yapılan Haller
47
2.1.4. Mukayyet Değer
47
2.1.5. İtibari Değer
48
2.1.6. Rayiç Bedel
48
2.1.7. Vergi Değeri
50
2.1.8. Emsal Bedeli ve Emsal Ücreti
50
2.2. TMS/TFRS DEĞERLEME ÖLÇÜLERİ
51
2.2.1. Tarihi Maliyet (Maliyet Bedeli)
53
2.2.2. Cari Maliyet
54
2.2.3. Gerçekleşebilir Değer
55
2.2.4. Bugünkü Değer (Kullanım Değeri)
56
2.2.5. Gerçeğe Uygun Değer
57
2.3. VUK DEĞERLEME ÖLÇÜLERİNİN TFRS DEĞERLEME ÖLÇÜLERİ BAKIMINDAN DEĞERLENDİRİLMESİ
58
2.3.1. Maliyet Bedeli
58
2.3.2. Borsa Rayici
60
2.3.3. Tasarruf Değeri
61
2.3.4. Mukayyet Değer
62
2.3.5. İtibari Değer
62
2.3.6. Rayiç Bedel
63
2.3.7. Emsal Bedeli
64
2.3.8. Vergi Değeri
67
Üçüncü Bölüm
MADDİ DURAN VARLIKLAR VE MADDİ OLMAYAN DURAN VARLIKLAR DEĞERLEME VE MUHASEBE UYGULAMALARI
3.1. GAYRİMENKULLER
69
3.1.1. Yasal Düzenleme
69
3.1.2. Gayrimenkul Kavramı
70
3.1.2.1. Türk Medeni Kanunu'nda Gayrimenkul Kavramı
70
3.1.2.2. Gelir Vergisi Kanunu'nda Gayrimenkul Kavramı
71
3.1.3. Bütünleyici Parça (Mütemmim Cüzü)
72
3.1.4. Eklenti (Teferruat)
72
3.1.5. Tesisat ve Makineler
73
3.1.6. Gemiler ve Diğer Taşıtlar
74
3.1.7. Gayri Maddi Haklar
75
3.1.8. Gayrimenkullerin İşletmeye Ayni Sermaye Olarak Dahil Edilmesi
76
3.2. GAYRİMENKULLERDE MALİYET BEDELİNE GİREN GİDERLER
78
3.2.1. Yasal Düzenleme
78
3.2.2. Satın Alma Halinde Maliyet Bedeli
79
3.2.2.1. Gümrük Vergileri, Nakliye ve Montaj Giderleri
79
3.2.2.2. Yeni Bina İnşasında Arsa Maliyetleri
82
3.2.3. İhtiyari (İsteğe) Bağlı Giderler
85
3.2.4. Finansman Giderleri
85
3.2.4.1. Döviz Kredisi Kullanılması Halinde Faiz ve Kur Farkları
87
3.2.4.2. Finansman Giderlerine Dair Bazı Yargı Kararları
88
3.3. İNŞA VE İMAL GİDERLERİ
89
3.4. GAYRİMENKULLERDE MALİYET BEDELİNİN ARTMASI
91
3.4.1. Yasal Düzenleme
91
3.4.2. Giderlerin Maliyet Bedeline Dahil Edilme Koşulları
92
3.4.2.1. Yapılan Harcamanın Normal Bakım, Tamir ve Temizleme Gideri Olmaması
92
3.4.2.2. Yapılan Harcamanın Varlıkları Genişletmek veya İktisadi Kıymetini Artırmak Maksadıyla Yapılan Giderlerden Olması
93
3.4.2.3. İktisadi Kıymetin İtfasının Tamamlanmasından Sonra Yapılan ve Faydalı Ömrü Artıran Giderlerden Olmaması
96
3.4.2.4. Gemiler ve Motorlu Kara Nakil Vasıtalarında Maliyet Bedeline Eklenmesi Gereken Giderler
98
3.4.2.5. İktisadi Kıymetin Olağanüstü Değer Kayıpları Nedeniyle Yapılan Giderler
99
3.5. DEMİRBAŞ EŞYALARIN DEĞERLEMESİ
100
3.5.1. Yasal Düzenleme
100
3.5.2. Alet, Edevat, Mefruşat ve Demirbaş Kavramları
100
3.5.3. Demirbaşların Maliyet Bedeli Kapsamında Sayılan Giderler
101
3.5.4. Demirbaşların Maliyet Bedeli Dışında Değerlemeye Tabi Tutulacağı Haller
102
3.6. TMS/TFRS'DE MADDİ DURAN VARLIKLARDA DEĞERLEME
102
3.6.1. Maliyet Bedelinin Unsurları
104
3.6.2. Günlük Bakım Maliyetleri
106
3.6.3. Parçaların Yenilenmesi, Değiştirilmesi, Düzenli Kontrollerde Oluşan Giderler
106
3.6.4. İlk İktisaptan Sonraki Değerlemeler
106
3.6.4.1. Maliyet Modeli
107
3.6.4.2. Yeniden Değerleme Modeli
107
3.6.5. Maddi Duran Varlıklarda Değer Düşüklüğü
109
3.6.6. Muhasebe Uygulamaları
110
3.6.7. Yatırım Amaçlı Gayrimenkuller
132
3.6.7.1. Genel Bilgi
132
3.6.7.2. Değerleme
134
3.6.7.2.1. Başlangıç Değerlemesi
134
3.6.7.2.2. Dönem Sonu Değerlemesi
135
3.6.7.3. Gerçeğe Uygun Değer Yöntemi
136
3.6.7.4. Maliyet Yöntemi
137
3.6.7.5. Yatırım Amaçlı Gayrimenkul Sınıfına Transferi veya Bu Sınıftan Transfer
137
3.6.7.6. Elden Çıkarma
139
3.6.7.7. Muhasebe Uygulamaları
139
3.6.8. Maddi Duran Varlık Grubuyla İlgili Açıklamalar
144
3.6.9. Yatırım Amaçlı Gayrimenkullerle İlgili Açıklamalar
147
3.7. TMS/TFRS'DE MADDİ OLMAYAN DURAN VARLIKLARDA DEĞERLEME
151
3.7.1. Maddi Olmayan Duran Varlığın Maliyeti
154
3.7.2. Maddi Olmayan Duran Varlığın İlk İktisabından Sonra Oluşan Harcamalar
159
3.7.3. İşletme İçi Yaratılan Şerefiye
159
3.7.4. Giderlerin Muhasebeleştirilmesi
161
3.7.5. İlk İktisaptan Sonra Ölçme (Değerleme)
162
3.7.6. Maddi Olmayan Duran Varlıklarla İlgili Açıklamalar
165
3.7.7. Muhasebe Uygulamaları
172
3.8. VUK UYARINCA GAYRİMENKULLERİN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
177
3.8.1. Kavramsal Farklar
178
3.8.2. Maliyet Bedelinin Unsurlarında Farklar
179
3.8.2.1. Borçlanma Maliyetlerinde Farklar
179
3.8.2.2. İhtiyari Gider Farkları
180
3.8.3. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı
180
3.8.4. Parça Amortisman Farkı
181
3.8.5. Yeniden Değerleme Model Farkı
182
3.9. VUK UYARINCA GAYRİMADDİ HAKLARIN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
182
3.9.1. Değerleme Ölçüsü Farkı
184
3.9.2. İlk İktisaptan Sonra Oluşan Harcamalarda Farklar
185
3.9.3. Borçlanma Maliyetleri Farkı
186
3.9.4. Yeniden Değerleme Model Farkı
186
3.10. AMORTİSMANLAR
187
3.10.1. Yasal Düzenlemeler ve Genel Açıklamalar
187
3.10.2. Amortisman Ayırma Koşulları
189
3.10.2.1. Envantere Dahil Olma Koşulu
190
3.10.2.2. İktisadi Kıymetin Faydalı Ömrünün Bir Yıldan Fazla Olması Koşulu
191
3.10.2.3. İktisadi Kıymetin Yıpranmaya, Aşınmaya veya Kıymetten Düşmeye Maruz Bulunması Koşulu
192
3.10.2.4. Gayrimenkuller ve Gayrimenkuller Gibi Değerlenen Kıymetlerden Olma Koşulu
194
3.10.2.5. İktisadi Kıymetin Maliyet Bedelinin Belli Bir Haddin Üstünde Olma Koşulu
194
3.10.3. Amortisman Uygulama Süreleri
195
3.10.4. Amortisman Yöntemleri
200
3.10.4.1. Normal (Doğrusal) Amortisman
200
3.10.4.2. Azalan Bakiyeler Üzerinden Amortisman Usulü
201
3.10.4.3. Kullanıma Göre Amortisman Yöntemi
203
3.10.5. Fevkalade Amortisman
204
3.10.6. Madenlerde Amortisman
206
3.10.7. Özel Maliyet Bedellerinin İtfası
207
3.10.7.1. Genel Bilgi
207
3.10.7.2. THP'de Özel Maliyetler
208
3.10.7.3. Özel Maliyet Bedelinin Oluşmasının Koşulları
210
3.10.7.4. Özel Maliyet Harcamalarının Sözleşmede Koşul Olarak Yer Alması
211
3.10.7.5. Özel Maliyet Bedelinin İtfa Süresi
211
3.10.7.6. Özel Maliyetlerin İtfasının Başlayacağı Yıl
212
3.10.7.7. Kiralayan Açısından Özel Maliyet Bedelinin Tabi Olacağı İşlemler
213
3.10.7.8. Özel Maliyet Tertibatının Kira Süresinin Sonunda Sökülüp Götürülmesi
214
3.10.7.9. Kiracı Tarafında Mevcut Bir Tesisatın Tamamen Yenilenmesi Nedeniyle Yapılan Giderler
214
3.10.7.10. İlişkili Taraflar Arasında Kiralamalarda Özel Maliyetler
214
3.10.7.11. Yap İşlet Devret Modeli ve Tevkifat Uygulaması
215
3.10.8. VUK Uygulamasında Amortismana Tabi Malların Satılması
218
3.10.9. Amortismana Tabi Malların Sigorta Tazminatı
222
3.10.10. Kıst ve Parça Amortisman
223
3.10.11. Değer Artırıcı Harcamalar İçin Örnek Uygulamalar
231
3.10.11.1. Fonksiyon Artıcı Harcamalar İçin Örnek Uygulama
231
3.10.11.2. Faydalı Ömrü Uzatıcı Harcamalar İçin Örnek Uygulama
232
3.10.12. Bina ve Arazide Amortisman
232
3.10.13. Vergi Usul Kanunu'na Göre Maddi Olmayan Duran Varlıkların İtfası
234
3.10.14. TMS ve Vergi Usul Kanunu Açısından Amortisman Uygulama Farklılıkları ve Benzerlikleri
235
3.10.14.1. Amortisman Ayırma Koşulları Açısından Farklılıklar ve Benzerlikler
235
3.10.14.2. Amortismana Tabi Tutarın Saptanmasında Farklılıklar ve Benzerlikler
236
3.10.14.3. Faydalı Ömür Bakımından Farklılıklar ve Benzerlikler
237
3.10.14.4. Amortisman Yöntemleri ve Yöntem Seçimi Açısından Farklılıklar ve Benzerlikler
239
Dördüncü Bölüm
STOKLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
4.1. GİRİŞ
243
4.1.1. Yasal Düzenlemeler
244
4.1.2. Maliyet Bedeli İle Değerleme
245
4.1.2.1. Satın Alınan Emtiada Maliyet Bedeli
246
4.1.2.2. İmal Edilen Emtiada Maliyet Bedeli
247
4.1.2.2.1. Mamulün Vücuda Getirilmesi İçin Sarf Edilen İptidai ve Hammadde Bedeli
248
4.1.2.2.2. Mamule İsabet Eden İşçilik Bedeli
250
4.1.2.2.3. Genel Üretim Giderlerinden Mamule Düşen Hisse
251
4.1.2.2.4. Genel İdare Giderlerinden Mamule Düşen Hisse
252
4.1.2.2.5. Ambalajlı Olarak Piyasaya Sürülmesi Zorunlu Olan Ürünlerde Ambalaj Malzemesinin Bedeli
253
4.1.2.3. Manipülasyona Tabi Tutulan Mallarda Maliyet Bedeli
254
4.1.4. Emtia Değerlemesinde Finansman Giderleri
255
4.1.5. Emtia Niteliğindeki Altının ve Altın Kredisinin Değerlemesi
258
4.1.6. Stok Değerleme Yöntemleri
260
4.2. EMTİADA DÜŞÜK BEDELLE DEĞERLEME VE KIYMETİ DÜŞEN MALLAR
262
4.2.1. Genel Bilgi
262
4.2.2. Emtiada Düşük Bedelle Değerleme
263
4.2.2.1. Ortalama Fiyat Esası
264
4.2.2.2. Maliyet Bedeli Esası
267
4.2.2.3. Takdir Esası
267
4.2.3. Kıymeti Düşen Mallar
270
4.2.4. İmalat Artıklarının Değerlemesi
271
4.2.5. Zayi Olan Mallar
272
4.2.5.1. Zayi Olan Mallara Ait KDV
275
4.2.5.2. Değer Düşüklüğü Halinde KDV
277
4.2.5.3. Fire Sonucu Meydana Gelen Kayıplar
277
4.2.6. Kıymeti Düşen Mallardan Sayılmayan Haller
278
4.2.6.1. Çalınan Mallar
278
4.2.6.2. Modası Geçen Emtianın Değerlemesi
279
4.2.6.3. Alıcıya Geri Ödemeler ve İade Alınan Mallar
280
4.2.6.4. İmalat Süreci Dışında Oluşan Fireler
281
4.2.7. Zayi Olan Mallara Ait KDV'nin Beyannamede Gösterilme Şekli
282
4.3. TMS VE BOBİ FRS UYARINCA STOKLARIN DEĞERLEMESİ
284
4.3.1. Net Gerçekleşebilir Değer
286
4.3.2. Net Gerçekleşebilir Değer Esasının Uygulanabileceği Durumlar
287
4.3.3. Stokların Maliyeti
288
4.3.3.1. Stokların Satın Alma Maliyeti
289
4.3.3.2. Dönüştürme Maliyetleri
290
4.3.3.2.1. Genel Üretim Maliyetlerinin Dönüştürme Maliyetlerine Dağıtımı
292
4.3.3.2.2. Birlikte Üretilen Ürünler
294
4.3.3.3. Diğer Maliyetler
295
4.3.3.4. Stokların Maliyetine Alınmayan Giderler
296
4.3.3.5. Stokların Borçlanma Maliyetleri
297
4.3.4. Hizmet Sunan İşletmelerde Stok Maliyeti
298
4.3.5. Tarımsal Ürünlerin Maliyeti
299
4.3.6. Maliyetin Ölçümüyle İlgili Teknikler
300
4.3.7. Stok Maliyetlerini Hesaplama Yöntemleri
302
4.3.8. Muhasebe Uygulamaları
304
4.4. VUK UYARINCA EMTİA DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
323
4.4.1. Genel Açıklamalar
323
4.4.2. Borçlanma Maliyetlerinin Değerlemesinde Farklılıklar
324
4.4.3. Genel Yönetim Giderlerinin Maliyete Yüklenmesinde Farklılık
325
4.4.4. Sabit Genel Üretim Maliyetlerinin Dağıtımında Farklılıklar
325
4.4.5. Stok Değerleme Yöntemleri Arasındaki Farklılıklar
327
4.4.6. Hizmet Maliyetlerinin Stoklanmasında Farklılıklar
328
4.4.7. Stoklarla İlgili Açıklanacak Hususlar
331
4.4.8. Stok Değer Düşüklüğü Karşılığı Ayrılmasında VUK, TMS/TFRS Uygulama Farklılıkları
332
Beşinci Bölüm
MENKUL KIYMETLERİN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
5.1. MENKUL KIYMETLERİN TANIMI VE TÜRLERİ
335
5.1.1 Türk Ticaret Kanunu'nda Yer Alan Düzenlemeler
335
5.1.2. Sermaye Piyasası Mevzuatında Yer Alan Düzenlemeler
337
5.2. VUK UYARINCA MENKUL KIYMETLERİN DEĞERLEMESİ
341
5.3. ALIŞ BEDELİ İLE DEĞERLEMEYE TABİ MENKUL KIYMETLER
342
5.4. VUK'A GÖRE HİSSE SENETLERİNİN DEĞERLEMESİ
343
5.4.1. Hisse Senetlerinin İktisap Tarihi
343
5.4.2. Döviz Cinsinden Borçla Edinilen Hisse Senetleri
344
5.4.3. Yabancı Hisse Senetleri
345
5.4.4. Bedelsiz Alınan İştirak Hisseleri ve Hisse Senetleri
346
5.5. YATIRIM FONU KATILMA BELGELERİNİN DEĞERLEMESİ
347
5.6. VUK'DA EUROBONDLAR, GELİR ORTAKLIĞI SENETLERİ, HİSSE SENEDİNE DÖNÜŞTÜRÜLEBİLİR TAHVİLLERİN DEĞERLEMESİ
348
5.6.1. Eurobondlar
348
5.6.2. Gelir Ortaklığı Senetleri
348
5.6.3. Hisse Senedine Dönüştürülebilir Tahvil
348
5.7. VUK'DA BORSA RAYİCİ VEYA KIST GETİRİ ESASINDA DEĞERLEME
349
5.8. VERGİ MEVZUATI UYARINCA UYGULAMA ÖRNEKLERİ
350
5.9. TMS/TFRS DEĞERLEME
351
5.9.1. Finansal Varlıkların TMS/TFRS Değerlemesi
352
5.9.2. Finansal Varlıkların Değerlemesi
353
5.9.3. Hisse Senetlerinin TMS/TFRS Kapsamında Değerlemesi
355
5.9.3.1. Gerçeğe Uygun Değer Farkı Kar veya Zarara Yansıtılan Finansal Varlıklar
356
5.9.3.2. Satılmaya Hazır Finansal Varlıklar
359
5.9.3.2.1. Gerçeğe Uygun Değeri Tespit Edilebilen Finansal Varlıklar
359
5.9.3.2.2. Maliyet ile değerlemeye tabi finansal varlıklar:
363
5.9.4. Tahvil Senet ve Bonolarının TMS/TFRS Kapsamında Değerlemesi
364
5.9.5. TMS/TFRS İştiraklerdeki Yatırımların Değerlemesi ve Muhasebe Uygulamaları
370
5.9.5.1. Genel bilgi
370
5.9.5.2. İştiraklerdeki Yatırımların Değerlemesi
371
5.9.5.3. İştiraklerdeki Yatırımların İlişkin Muhasebe Uygulamaları
372
5.9.5.3.1. Öz kaynak Yöntemi Örnek Uygulama
372
5.9.5.3.2. Maliyet Yöntemine İlişkin Örnek
375
5.9.6. Türev Ürünlerin Değerlemesi ve Muhasebe Uygulamaları
378
5.9.6.1. Tanımlar
378
5.9.6.1.1. Futures
378
5.9.6.1.2. Forward
380
5.9.6.1.3. Options
380
5.9.6.1.4. Swaps
381
5.9.6.2. Türev Ürünlerin Değerlemesi
385
5.9.6.3. Türev Sözleşmelerin TMS/TFRS Değerleme Düzenlemeleri
386
5.9.6.3.1. Etkin Koruma Oranının Belirlenmesi
388
5.9.6.3.2. Net Pozisyonun Finansal Riskten Korunma İşlemine Konu Edilmesi
389
5.9.6.3.3. Finansal Riskten Korunma İşlemlerine Örnekler
389
5.9.6.3.4. Finansal Riskten Korunma İşleminin Etkinliğinin Değerlendirilmesi
390
5.9.6.5. Türev Ürünlerin Vergi Mevzuatına Göre Değerlemesi
393
5.9.6.5.1. Forward İşlemleri
393
5.9.6.5.2. Swap İşlemleri
394
5.9.6.5.3. Opsiyon Sözleşmeleri
400
5.9.6.5.4. Vadeli İşlem ve Opsiyon Borsası işlemleri
403
5.9.6.5.5. Aracı Kuruluş Varantları
403
5.9.6.6. Muhasebe Uygulamaları
404
Altıncı Bölüm
ALACAKLAR VE BORÇLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
6.1. VERGİ USUL KANUNU DEĞERLEME HÜKÜMLERİ
409
6.1.1. Alacaklar
409
6.1.2. Borçlar
409
6.1.3. Yabancı Para ile Olan Alacaklar ve Borçlar
410
6.1.4. Çıkarılmış Tahviller
410
6.1.5. Değersiz Alacaklar
410
6.1.6. Şüpheli Alacaklar
410
6.1.7. Vazgeçilen Alacaklar
411
6.2. TMS/TFRS'YE GÖRE ALACAKLARIN VE BORÇLARIN DEĞERLEMESİ
411
6.2.1. Sınıflandırma
411
6.2.2. Finansal Varlıkların Sınıflandırılması ve Değerlemesi
413
6.2.3. Finansal Borçların Sınıflandırılması ve Değerlemesi
413
6.2.4. Etkin Faiz Yöntemi
414
6.2.5. "TFRS 9 Finansal Araçlar" Standardı
414
6.3. VUK'A GÖRE REESKONT UYGULAMASI
416
6.3.1. Genel Açıklamalar
416
6.3.2. Reeskont İşlemlerinde Yasal Düzenlemeler ve Şartlar
418
6.3.2.1. Yasal Düzenlemeler
418
6.3.2.2. Reeskont Uygulamasının Şartları
419
6.3.3. Reeskont İşlemlerinde Özellikli Hususlar
421
6.3.3.1. Alacak Senetlerinin Reeskonta Tabi Tutulması VUK'a Göre İhtiyaridir
421
6.3.3.2. Vadeli Çekler İçin Reeskont Hesaplanmaz
422
6.3.3.3. Teminata Verilmiş Senetler İçin Reeskont Uygulaması
424
6.3.3.4. Tahsile Verilmiş Senetler Reeskont Konusu Yapılabilir
425
6.3.3.5. Hatır Senetleri İçin Reeskont Hesaplanmaz
425
6.3.3.6. Senet Tutarlarının KDV Kısmı İçin Reeskont Hesaplanmaz
426
6.3.3.7. Avans Niteliğinde Alacaklar İçin Reeskont Hesaplanmaz
426
6.3.3.8. Vadeli Satış Kampanyalarında Belge Düzenlenmeksizin Senede Bağlanan Alacaklara Reeskont Ayrılmaz
427
6.3.3.9. Finansal Kiralama Kapsamında Alacak ve Borçlar İçin Reeskont Hesaplanmaz
428
6.3.3.10. Faktoring Şirketlerine Devredilen Senede Bağlı Alacaklar İçin Faktoring Şirketi Reeskont Ayırır
428
6.3.3.11. Müflisten Olan Alacaklar Reeskonta Tabi Tutulmaz
428
6.3.3.12. Yıllara Sari İnşaat ve Onarma İşleriyle İlgili Alacak Senetleri İçin Reeskont
428
6.3.3.13. Şüpheli Alacaklar İçin Reeskont Hesaplanmaz
429
6.3.3.14. Senetli Alacak ya da Borca Faiz Yürütülmesi Halinde Reeskont Uygulaması
429
6.3.3.15. Senette Faiz Nispeti Açıklanmamışsa T.C. Merkez Bankası Kısa Vadeli Avans Oranı Esas Alınır
430
6.3.3.16. Yabancı Para Cinsinden Alacaklar ve Borçlar İçin LIBOR Esas Alınır
431
6.3.3.17. Reeskont Geçici Vergi İçin Hesaplanabilir
432
6.3.4. VUK'a göre Reeskont Hesaplama ve Muhasebe Kayıtları
433
6.4. VUK'A GÖRE DEĞERSİZ ALACAKLAR
439
6.4.1. Değersiz Alacaklar ve Şüpheli Alacaklar Arasındaki Farklılıklar
440
6.4.1.1. Tahsil Kabiliyetine Bağlı Olarak Sınıflandırma Farklılığı
440
6.4.1.2. Giderleştirmede Yöntem Farkı
441
6.4.1.3. Ticari Kazancın Oluşumunda Hâsılat Kayıtlarına İntikal Şartı Farklılığı
442
6.4.1.4. Tutulan Defterin Türüne Göre Oluşan Farklılık
443
6.4.1.5. Belgelendirme Özellikleri Bakımından Farklılık
444
6.4.2. Özellikli Hususlar
446
6.4.2.1. Aciz Vesikasına Bağlanan Alacaklar
446
6.4.2.2. Konkordato Sonucu Tahsilinden Vazgeçilen Alacaklar
447
6.4.2.3. Değersiz Alacakların Gider Yazılacağı Dönem
451
6.4.2.4. Sonradan Tahsil Edilen Değersiz Alacaklar
452
6.4.2.5. Karşılık Ayrılmış Bir Alacağın Değersiz Hale Gelmesi
452
6.4.3. Değersiz Alacakların Muhasebe İşlemleri
452
6.5. ŞÜPHELİ ALACAKLAR
455
6.5.1. Tekdüzen Hesap Çerçevesine Göre Şüpheli Alacaklar
456
6.5.2. TMS/TFRS Yönünden Alacaklar İçin Karşılık Ayırma Şartları
458
6.5.3. TMS/TFRS Yönünden Karşılık Tutarının Tespiti
459
6.5.4. Şüpheli Alacak Karşılığı Hesaplama Yöntemleri
461
6.5.4.1. Fiili Tespite Dayalı Karşılık Ayırma Yöntemi
461
6.5.4.2. Tahmine Dayalı (Götürü) Karşılık Ayırma Yöntemi
465
6.5.4.2.1. Satışların Yüzdesi (Gelir Tablosu) Yaklaşımı
466
6.5.4.2.2. Alacakların Yüzdesi (Bilânço) Yaklaşımı
468
6.5.4.2.2.1. Klasik Bilanço Yaklaşımı
468
6.5.4.2.2.2. Yaşlandırma Tablosu Yaklaşımı
469
6.5.5. Vergi Mevzuatında Şüpheli Alacaklar
471
6.5.5.1. Alacağın Ticari Kazancın Elde Edilmesi ve İdame Ettirilmesi İle İlgili Olması Şartı
472
6.5.5.2. Alacağın Dava veya İcra Safhasında Olması Şartı
473
6.5.5.3. Dava ve İcra Takibine Değmeyecek Derecede Küçük Alacaklar
474
6.5.5.4. Bilânço Esasına Göre Defter Tutma Şartı
475
6.5.5.5. Alacağın Teminata Bağlanmamış Olması Şartı
476
6.5.5.5.1. Alacağın Teminatlı Sayıldığı Durumlar
476
6.5.5.5.2. Haciz Yoluyla Teminata Bağlanan Alacaklar
477
6.5.5.5.3. Teminatın Ortadan Kalkması veya Değerini Yitirmesi
478
6.5.5.6. Tasarruf Değerine Göre Karşılık Ayrılması Şartı
478
6.5.5.6.1. Tasarruf Değerine Göre Karşılık Ayrılması
478
6.5.5.6.2. Tasarruf Değerine Göre Karşılık Ayrılmasına Dair Görüşler
483
6.5.6. Özellikli Hususlar
484
6.5.6.1. Karşılık Ayrılması Gereken Dönem
484
6.5.6.2. Borcun Yeniden Yapılandırılması Halinde Karşılık Ayrılması
486
6.5.6.3. Kamu Kurumlardan Olan Alacaklar
487
6.5.6.4. İflas ve Konkordato Halinde Karşılık Ayırma
488
6.5.6.5. Dövize Bağlı Alacaklarda Karşılık Ayırma
489
6.5.6.6. Yurt Dışından Olan Alacaklarda Karşılık Ayrılması
491
6.5.6.7. Şahıs Şirketlerinden Olan Alacaklarda Karşılık Ayrılması
491
6.5.6.8. KDV İçin Karşılık Ayrılması
492
6.5.6.9. Avanslar İçin Karşılık Ayrılması
493
6.5.6.10. İlişkili Taraflardan Alacaklarda Karşılık Ayrılması
495
6.5.6.11. Karşılık Ayrılan Alacaklara Dair Mahkeme Dava Dosyalarının İncelenmesi
496
6.6. VUK'DA VAZGEÇİLEN ALACAKLAR
496
6.6.1. Vazgeçilen Alacakların Özellikleri
497
6.6.1.1. Vazgeçilen Alacaklar Borçluya Dair Düzenlemeleri İçermektedir
497
6.6.1.2. Vazgeçilen Alacaklarda Vergi Erteleme Avantajı Bilanço Esasına Göre Defter Tutan Mükelleflere Tanınmıştır
497
6.6.1.3. Konkordato Halinde Vazgeçilen Alacak, Alacaklı Bakımından Değersiz Alacak Mahiyetindedir
498
6.6.1.4. Sulh Yoluyla Vazgeçilen Alacaklar Kanaat Verici Bir Vesika İle Tevsik Edilmelidir
498
6.6.1.5. Yurtdışından Tahsil Edilemeyen Alacaklar Götürü Gider Kapsamında Değerlendirilemez
499
6.6.1.6. Vazgeçilen Alacaklar Geçmiş Yıl Zararlarıyla veya Diğer Karlardan Mahsup Edilemez
500
6.6.2. Vazgeçilen Alacakların Muhasebeleştirilmesi
501
6.6.3. Üç Yıllık Sürenin Hesaplanması
503
6.7. ALACAKLARDA KUR DEĞERLEMESİ
504
6.8. VUK VE TMS/TFRS'DE ALACAK VE BORÇ HESAPLARI
506
6.9. ALINAN VE VERİLEN ÇEKLERİN VUK VE TMS/TFRS DEĞERLEMESİ
509
6.9.1. Genel Açıklamalar
509
6.9.2. VUK Uyarınca Çeklerin Değerlemesi
510
6.9.3. TMS/TFRS Uyarınca Çeklerin Değerlemesi
510
6.9.4. Yabancı Paraya Dayalı Vadeli Çeklerin TMS/TFRS Değerlemesi
511
6.9.5. Çeklerde Reeskont
512
6.9.5.1. VUK 64 No.lu Sirküler Öncesi Uygulama
512
6.9.5.2. VUK 64 No.lu Sirküler Sonrası Uygulama
513
6.10. BANKA HESAPLARININ DEĞERLEMESİ
518
6.10.1. VUK'a Göre Banka Hesaplarının Değerlemesi
518
6.10.1.1. Repo İşlemlerinin Değerlemesi
519
6.10.1.2. Tevkif Edilen Vergilerin Mahsubu
520
6.10.2. TMS/TFRS'ye Göre Bankalar Hesabının Değerlemesi
520
6.10.3. VUK ve TMS/TFRS Örnek Uygulama
522
6.11. ALACAKLAR VE BORÇLARIN DEĞERLEMESİ
524
6.11.1. Genel Açıklamalar
524
6.11.2. Senetsiz Alacaklar Uygulama Örneği
526
6.11.3. Banka Kredilerinin Değerlemesi ve Uygulamalar
527
6.11.3.1. Banka Kredilerinin VUK ve TMS/TFRS İçin Uygulama Örneği
527
6.13. ÇIKARILMIŞ TAHVİLLERİN DEĞERLEMESİ
533
6.13.1. Genel Açıklamalar
533
6.13.2. Tekdüzen Hesap Planında Çıkarılmış Tahviller, Bonolar ve Senetler
534
6.13.3. Çıkarılmış Tahvillerin VUK Değerlemesi
535
6.13.4. VUK'a Göre İtibari Değerle Değerleme Mecburiyeti
537
6.13.5. Değerlemeye İlişkin Çeşitli Yaklaşımlar
538
6.13.6. Tevkifat Uygulaması
540
6.13.7. Çıkarılmış Tahvillerin Değerlemesi ve Muhasebe Kayıtları
540
Yedinci Bölüm
KASA MEVCUTLARININ DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
7.1. GİRİŞ
547
7.2. KASANIN ENVANTERİ VE DEĞERLEMESİ
547
7.2.1. Türk Lirası Kasa Mevcutlarının Değerlemesi
548
7.2.2. Yabancı Paraların Kur Değerlemesi
548
7.2.2.1. VUK'a Göre Kur Değerlemesi
548
7.2.2.3. TMS/TFRS'ye Göre Kur Değerlemesi
550
7.2.2.4. Yabancı Paraların Değerlemesinde Kesin Mizanın Çıkarılması
551
7.2.2.5. Geçici Verginin Hesaplanmasında Kur Değerlemesi
552
7.2.3. Sayım ve Tesellüm Noksanlıkları
553
7.2.3.1. Kasa Noksanı
553
7.2.3.1.1. Kasa Noksanlığının Nedenleri
553
7.2.3.1.2. Sayım Noksanlıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar
554
7.2.3.1.3. Kasadan Sorumlu Personelin Zimmetine Para Geçirmesi
555
7.2.3.1.4. Kasa Noksanlığının Hırsızlık Dolayısıyla Meydana Gelmesi
556
7.2.3.1.5. Kasa Noksanlıklarına Dair Örnekler ve Muhasebe Kayıtları
556
7.2.3.2. Kasa Fazlası
558
7.2.3.2.1. Kasa Fazlalığının Nedenleri
558
7.2.3.2.2. Sayım Fazlalıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar
559
7.2.3.2.3. Kasa Fazlalıklarına Dair Örnekler ve Muhasebe Kayıtları
559
7.2.3.3. Kasa Hesabının Alacak Bakiyesi Vermesi
560
Sekizinci Bölüm
FİNANSAL KİRALAMALAR DEĞERLEME VE
MUHASEBE UYGULAMALARI
8.1. VERGİ MEVZUATINDA YER ALAN DÜZENLEMELER
563
8.1.1. Vergi Usul Kanunu'nda Yapılan Düzenlemeler
563
8.1.2. Vergi Mevzuatında Finansal Kiralamalara İlişkin Tanımlar
565
8.1.3. Vergi Mevzuatında Finansal Kiralamalara İlişkin Değerleme ve Amortisman Uygulamaları
568
8.2. TFRS 16 KİRALAMA İŞLEMLERİ STANDARDI KAPSAMINDA KİRALAMALAR
570
8.2.1. Tanımlar
570
8.2.2. Finansal Kiralamaların Kiracının Finansal Tablolarında Gösterilmesi
575
8.2.2.1. İlk Muhasebeleştirme
575
8.2.2.2. Sonraki Ölçümler
575
8.2.3. Finansal Kiralamaların Kiraya Verenin Finansal Tablolarında Gösterilmesi
577
8.2.3.1. İlk Muhasebeleştirme
577
8.2.3.2. Sonraki Ölçümler
578
8.3. FİNANSAL KİRALAMA ÖRNEK MUHASEBE UYGULAMASI
578
8.4. TMS VE VUK FARKLILIKLARI
589
8.4.1. Gerçeğe Uygun Değer ve Rayiç Bedel Farkı
589
8.4.2. Başlangıç Maliyetlerinin Tabi Olduğu İşlem Farkı
590
8.4.3. Faydalı Ömür Farkı
590
8.4.4. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı
591
8.4.5. Satış ve Kiralama İşlemleri
591
8.4.6. Maliyet Bedeli Unsurları Bakımından Farklar
592
EKLER
EK 1: Yürürlükteki TMS/TFRS Setinin Listesi
593
EK 2: Büyük ve Orta Büyüklükteki İşletmeler İçin Türkiye Finansal Raporlama Standardı Ölçümleme (Değerleme) Hükümleri
596
EK 3: Vergi Usul Kanunu Değerleme Hükümleri
662
EK 4: TMS/TFRS Uyumlu Hesap Planı
677
EK 5: Finansal Tablolarda Asgari Olarak Yer Alması Gereken Diğer Kalemler
710
EK 6: Vergi Mizanından Bobi FRS’ye Dönüşüm Kayıtlarının Yapılması ve Finansal Tablolar Çıkarılmasına Dair Bütünsel Bir Uygulama
731
EK 7: TFRS Kar/Zararından Vergi Matrahına Ulaşma Yöntemi
754
Ek 8: Küçük ve Mikro İşletmeler İçin Finansal Raporlama Standardı
775
Kaynakça
779
Kitaplar
779
Makaleler
781
Kanunlar, Genel Tebliğler, Sirküler
784
Yargı Kararları
785
Özelgeler
786
Muhasebe ve Finansal Raporlama Standartları
787
Raporlar, Tezler, Komisyon Kararları
788
Web Siteleri
788
Kavram Dizini
789
Prof. Dr. Şeref Demir
İçindekiler
Kısaltmalar
19
Birinci Bölüm
VUK VE TMS/TFRS DEĞERLEME (ÖLÇÜMLEME)
GENEL ESASLAR
1.1. GİRİŞ
21
1.2. VUK, TMS/TFRS DEĞERLEME VE ÖLÇÜMLEME KAVRAMLARI
23
1.3. DEĞERLEMENİN TANIMI VE UNSURLARI
24
1.3.1. Vergi Matrahı
25
1.3.2. İktisadi Kıymetler
25
1.3.3. Takdir ve Tespit
26
1.4. VERGİ USUL KANUNU'NDA DEĞERLEME GÜNÜ
27
1.5. DEĞERLEMEDE ESAS
29
1.6. KAVRAMSAL ÇERÇEVE
30
1.6.1. TMS/TFRS’de Kavramsal Çerçeve
30
1.6.2. BOBİ FRS’de Kavramsal Çerçeve
32
İkinci Bölüm
VUK VE TMS/TFRS DEĞERLEME ÖLÇÜLERİ
2.1. VERGİ USUL KANUNU DEĞERLEME ÖLÇÜLERİ
37
2.1.1. Maliyet Bedeli
37
2.1.1.1. Değer Artırıcı Harcamalar
39
2.1.1.2. Müteferri (Bağlantılı) Giderler
40
2.1.1.3. Maliyet ve Alış Bedeli Arasındaki Farklar
41
2.1.2. Borsa Rayici
42
2.1.2.1. Fiyatlarda Bariz Kararsızlıklar Görülen Hallerde Değerleme
42
2.1.2.2. Borsa Rayici İle Değerlemeye Tabi İktisadi Kıymetler
43
2.1.3. Tasarruf Değeri
45
2.1.3.1. Tasarruf Değeri Sübjektif Bir Değerleme Ölçüsü Değildir
46
2.1.3.2. Tasarruf Değeri ile Değerleme Yapılan Haller
47
2.1.4. Mukayyet Değer
47
2.1.5. İtibari Değer
48
2.1.6. Rayiç Bedel
48
2.1.7. Vergi Değeri
50
2.1.8. Emsal Bedeli ve Emsal Ücreti
50
2.2. TMS/TFRS DEĞERLEME ÖLÇÜLERİ
51
2.2.1. Tarihi Maliyet (Maliyet Bedeli)
53
2.2.2. Cari Maliyet
54
2.2.3. Gerçekleşebilir Değer
55
2.2.4. Bugünkü Değer (Kullanım Değeri)
56
2.2.5. Gerçeğe Uygun Değer
57
2.3. VUK DEĞERLEME ÖLÇÜLERİNİN TFRS DEĞERLEME ÖLÇÜLERİ BAKIMINDAN DEĞERLENDİRİLMESİ
58
2.3.1. Maliyet Bedeli
58
2.3.2. Borsa Rayici
60
2.3.3. Tasarruf Değeri
61
2.3.4. Mukayyet Değer
62
2.3.5. İtibari Değer
62
2.3.6. Rayiç Bedel
63
2.3.7. Emsal Bedeli
64
2.3.8. Vergi Değeri
67
Üçüncü Bölüm
MADDİ DURAN VARLIKLAR VE MADDİ OLMAYAN DURAN VARLIKLAR DEĞERLEME VE MUHASEBE UYGULAMALARI
3.1. GAYRİMENKULLER
69
3.1.1. Yasal Düzenleme
69
3.1.2. Gayrimenkul Kavramı
70
3.1.2.1. Türk Medeni Kanunu'nda Gayrimenkul Kavramı
70
3.1.2.2. Gelir Vergisi Kanunu'nda Gayrimenkul Kavramı
71
3.1.3. Bütünleyici Parça (Mütemmim Cüzü)
72
3.1.4. Eklenti (Teferruat)
72
3.1.5. Tesisat ve Makineler
73
3.1.6. Gemiler ve Diğer Taşıtlar
74
3.1.7. Gayri Maddi Haklar
75
3.1.8. Gayrimenkullerin İşletmeye Ayni Sermaye Olarak Dahil Edilmesi
76
3.2. GAYRİMENKULLERDE MALİYET BEDELİNE GİREN GİDERLER
78
3.2.1. Yasal Düzenleme
78
3.2.2. Satın Alma Halinde Maliyet Bedeli
79
3.2.2.1. Gümrük Vergileri, Nakliye ve Montaj Giderleri
79
3.2.2.2. Yeni Bina İnşasında Arsa Maliyetleri
82
3.2.3. İhtiyari (İsteğe) Bağlı Giderler
85
3.2.4. Finansman Giderleri
85
3.2.4.1. Döviz Kredisi Kullanılması Halinde Faiz ve Kur Farkları
87
3.2.4.2. Finansman Giderlerine Dair Bazı Yargı Kararları
88
3.3. İNŞA VE İMAL GİDERLERİ
89
3.4. GAYRİMENKULLERDE MALİYET BEDELİNİN ARTMASI
91
3.4.1. Yasal Düzenleme
91
3.4.2. Giderlerin Maliyet Bedeline Dahil Edilme Koşulları
92
3.4.2.1. Yapılan Harcamanın Normal Bakım, Tamir ve Temizleme Gideri Olmaması
92
3.4.2.2. Yapılan Harcamanın Varlıkları Genişletmek veya İktisadi Kıymetini Artırmak Maksadıyla Yapılan Giderlerden Olması
93
3.4.2.3. İktisadi Kıymetin İtfasının Tamamlanmasından Sonra Yapılan ve Faydalı Ömrü Artıran Giderlerden Olmaması
96
3.4.2.4. Gemiler ve Motorlu Kara Nakil Vasıtalarında Maliyet Bedeline Eklenmesi Gereken Giderler
98
3.4.2.5. İktisadi Kıymetin Olağanüstü Değer Kayıpları Nedeniyle Yapılan Giderler
99
3.5. DEMİRBAŞ EŞYALARIN DEĞERLEMESİ
100
3.5.1. Yasal Düzenleme
100
3.5.2. Alet, Edevat, Mefruşat ve Demirbaş Kavramları
100
3.5.3. Demirbaşların Maliyet Bedeli Kapsamında Sayılan Giderler
101
3.5.4. Demirbaşların Maliyet Bedeli Dışında Değerlemeye Tabi Tutulacağı Haller
102
3.6. TMS/TFRS'DE MADDİ DURAN VARLIKLARDA DEĞERLEME
102
3.6.1. Maliyet Bedelinin Unsurları
104
3.6.2. Günlük Bakım Maliyetleri
106
3.6.3. Parçaların Yenilenmesi, Değiştirilmesi, Düzenli Kontrollerde Oluşan Giderler
106
3.6.4. İlk İktisaptan Sonraki Değerlemeler
106
3.6.4.1. Maliyet Modeli
107
3.6.4.2. Yeniden Değerleme Modeli
107
3.6.5. Maddi Duran Varlıklarda Değer Düşüklüğü
109
3.6.6. Muhasebe Uygulamaları
110
3.6.7. Yatırım Amaçlı Gayrimenkuller
132
3.6.7.1. Genel Bilgi
132
3.6.7.2. Değerleme
134
3.6.7.2.1. Başlangıç Değerlemesi
134
3.6.7.2.2. Dönem Sonu Değerlemesi
135
3.6.7.3. Gerçeğe Uygun Değer Yöntemi
136
3.6.7.4. Maliyet Yöntemi
137
3.6.7.5. Yatırım Amaçlı Gayrimenkul Sınıfına Transferi veya Bu Sınıftan Transfer
137
3.6.7.6. Elden Çıkarma
139
3.6.7.7. Muhasebe Uygulamaları
139
3.6.8. Maddi Duran Varlık Grubuyla İlgili Açıklamalar
144
3.6.9. Yatırım Amaçlı Gayrimenkullerle İlgili Açıklamalar
147
3.7. TMS/TFRS'DE MADDİ OLMAYAN DURAN VARLIKLARDA DEĞERLEME
151
3.7.1. Maddi Olmayan Duran Varlığın Maliyeti
154
3.7.2. Maddi Olmayan Duran Varlığın İlk İktisabından Sonra Oluşan Harcamalar
159
3.7.3. İşletme İçi Yaratılan Şerefiye
159
3.7.4. Giderlerin Muhasebeleştirilmesi
161
3.7.5. İlk İktisaptan Sonra Ölçme (Değerleme)
162
3.7.6. Maddi Olmayan Duran Varlıklarla İlgili Açıklamalar
165
3.7.7. Muhasebe Uygulamaları
172
3.8. VUK UYARINCA GAYRİMENKULLERİN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
177
3.8.1. Kavramsal Farklar
178
3.8.2. Maliyet Bedelinin Unsurlarında Farklar
179
3.8.2.1. Borçlanma Maliyetlerinde Farklar
179
3.8.2.2. İhtiyari Gider Farkları
180
3.8.3. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı
180
3.8.4. Parça Amortisman Farkı
181
3.8.5. Yeniden Değerleme Model Farkı
182
3.9. VUK UYARINCA GAYRİMADDİ HAKLARIN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
182
3.9.1. Değerleme Ölçüsü Farkı
184
3.9.2. İlk İktisaptan Sonra Oluşan Harcamalarda Farklar
185
3.9.3. Borçlanma Maliyetleri Farkı
186
3.9.4. Yeniden Değerleme Model Farkı
186
3.10. AMORTİSMANLAR
187
3.10.1. Yasal Düzenlemeler ve Genel Açıklamalar
187
3.10.2. Amortisman Ayırma Koşulları
189
3.10.2.1. Envantere Dahil Olma Koşulu
190
3.10.2.2. İktisadi Kıymetin Faydalı Ömrünün Bir Yıldan Fazla Olması Koşulu
191
3.10.2.3. İktisadi Kıymetin Yıpranmaya, Aşınmaya veya Kıymetten Düşmeye Maruz Bulunması Koşulu
192
3.10.2.4. Gayrimenkuller ve Gayrimenkuller Gibi Değerlenen Kıymetlerden Olma Koşulu
194
3.10.2.5. İktisadi Kıymetin Maliyet Bedelinin Belli Bir Haddin Üstünde Olma Koşulu
194
3.10.3. Amortisman Uygulama Süreleri
195
3.10.4. Amortisman Yöntemleri
200
3.10.4.1. Normal (Doğrusal) Amortisman
200
3.10.4.2. Azalan Bakiyeler Üzerinden Amortisman Usulü
201
3.10.4.3. Kullanıma Göre Amortisman Yöntemi
203
3.10.5. Fevkalade Amortisman
204
3.10.6. Madenlerde Amortisman
206
3.10.7. Özel Maliyet Bedellerinin İtfası
207
3.10.7.1. Genel Bilgi
207
3.10.7.2. THP'de Özel Maliyetler
208
3.10.7.3. Özel Maliyet Bedelinin Oluşmasının Koşulları
210
3.10.7.4. Özel Maliyet Harcamalarının Sözleşmede Koşul Olarak Yer Alması
211
3.10.7.5. Özel Maliyet Bedelinin İtfa Süresi
211
3.10.7.6. Özel Maliyetlerin İtfasının Başlayacağı Yıl
212
3.10.7.7. Kiralayan Açısından Özel Maliyet Bedelinin Tabi Olacağı İşlemler
213
3.10.7.8. Özel Maliyet Tertibatının Kira Süresinin Sonunda Sökülüp Götürülmesi
214
3.10.7.9. Kiracı Tarafında Mevcut Bir Tesisatın Tamamen Yenilenmesi Nedeniyle Yapılan Giderler
214
3.10.7.10. İlişkili Taraflar Arasında Kiralamalarda Özel Maliyetler
214
3.10.7.11. Yap İşlet Devret Modeli ve Tevkifat Uygulaması
215
3.10.8. VUK Uygulamasında Amortismana Tabi Malların Satılması
218
3.10.9. Amortismana Tabi Malların Sigorta Tazminatı
222
3.10.10. Kıst ve Parça Amortisman
223
3.10.11. Değer Artırıcı Harcamalar İçin Örnek Uygulamalar
231
3.10.11.1. Fonksiyon Artıcı Harcamalar İçin Örnek Uygulama
231
3.10.11.2. Faydalı Ömrü Uzatıcı Harcamalar İçin Örnek Uygulama
232
3.10.12. Bina ve Arazide Amortisman
232
3.10.13. Vergi Usul Kanunu'na Göre Maddi Olmayan Duran Varlıkların İtfası
234
3.10.14. TMS ve Vergi Usul Kanunu Açısından Amortisman Uygulama Farklılıkları ve Benzerlikleri
235
3.10.14.1. Amortisman Ayırma Koşulları Açısından Farklılıklar ve Benzerlikler
235
3.10.14.2. Amortismana Tabi Tutarın Saptanmasında Farklılıklar ve Benzerlikler
236
3.10.14.3. Faydalı Ömür Bakımından Farklılıklar ve Benzerlikler
237
3.10.14.4. Amortisman Yöntemleri ve Yöntem Seçimi Açısından Farklılıklar ve Benzerlikler
239
Dördüncü Bölüm
STOKLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
4.1. GİRİŞ
243
4.1.1. Yasal Düzenlemeler
244
4.1.2. Maliyet Bedeli İle Değerleme
245
4.1.2.1. Satın Alınan Emtiada Maliyet Bedeli
246
4.1.2.2. İmal Edilen Emtiada Maliyet Bedeli
247
4.1.2.2.1. Mamulün Vücuda Getirilmesi İçin Sarf Edilen İptidai ve Hammadde Bedeli
248
4.1.2.2.2. Mamule İsabet Eden İşçilik Bedeli
250
4.1.2.2.3. Genel Üretim Giderlerinden Mamule Düşen Hisse
251
4.1.2.2.4. Genel İdare Giderlerinden Mamule Düşen Hisse
252
4.1.2.2.5. Ambalajlı Olarak Piyasaya Sürülmesi Zorunlu Olan Ürünlerde Ambalaj Malzemesinin Bedeli
253
4.1.2.3. Manipülasyona Tabi Tutulan Mallarda Maliyet Bedeli
254
4.1.4. Emtia Değerlemesinde Finansman Giderleri
255
4.1.5. Emtia Niteliğindeki Altının ve Altın Kredisinin Değerlemesi
258
4.1.6. Stok Değerleme Yöntemleri
260
4.2. EMTİADA DÜŞÜK BEDELLE DEĞERLEME VE KIYMETİ DÜŞEN MALLAR
262
4.2.1. Genel Bilgi
262
4.2.2. Emtiada Düşük Bedelle Değerleme
263
4.2.2.1. Ortalama Fiyat Esası
264
4.2.2.2. Maliyet Bedeli Esası
267
4.2.2.3. Takdir Esası
267
4.2.3. Kıymeti Düşen Mallar
270
4.2.4. İmalat Artıklarının Değerlemesi
271
4.2.5. Zayi Olan Mallar
272
4.2.5.1. Zayi Olan Mallara Ait KDV
275
4.2.5.2. Değer Düşüklüğü Halinde KDV
277
4.2.5.3. Fire Sonucu Meydana Gelen Kayıplar
277
4.2.6. Kıymeti Düşen Mallardan Sayılmayan Haller
278
4.2.6.1. Çalınan Mallar
278
4.2.6.2. Modası Geçen Emtianın Değerlemesi
279
4.2.6.3. Alıcıya Geri Ödemeler ve İade Alınan Mallar
280
4.2.6.4. İmalat Süreci Dışında Oluşan Fireler
281
4.2.7. Zayi Olan Mallara Ait KDV'nin Beyannamede Gösterilme Şekli
282
4.3. TMS VE BOBİ FRS UYARINCA STOKLARIN DEĞERLEMESİ
284
4.3.1. Net Gerçekleşebilir Değer
286
4.3.2. Net Gerçekleşebilir Değer Esasının Uygulanabileceği Durumlar
287
4.3.3. Stokların Maliyeti
288
4.3.3.1. Stokların Satın Alma Maliyeti
289
4.3.3.2. Dönüştürme Maliyetleri
290
4.3.3.2.1. Genel Üretim Maliyetlerinin Dönüştürme Maliyetlerine Dağıtımı
292
4.3.3.2.2. Birlikte Üretilen Ürünler
294
4.3.3.3. Diğer Maliyetler
295
4.3.3.4. Stokların Maliyetine Alınmayan Giderler
296
4.3.3.5. Stokların Borçlanma Maliyetleri
297
4.3.4. Hizmet Sunan İşletmelerde Stok Maliyeti
298
4.3.5. Tarımsal Ürünlerin Maliyeti
299
4.3.6. Maliyetin Ölçümüyle İlgili Teknikler
300
4.3.7. Stok Maliyetlerini Hesaplama Yöntemleri
302
4.3.8. Muhasebe Uygulamaları
304
4.4. VUK UYARINCA EMTİA DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ
323
4.4.1. Genel Açıklamalar
323
4.4.2. Borçlanma Maliyetlerinin Değerlemesinde Farklılıklar
324
4.4.3. Genel Yönetim Giderlerinin Maliyete Yüklenmesinde Farklılık
325
4.4.4. Sabit Genel Üretim Maliyetlerinin Dağıtımında Farklılıklar
325
4.4.5. Stok Değerleme Yöntemleri Arasındaki Farklılıklar
327
4.4.6. Hizmet Maliyetlerinin Stoklanmasında Farklılıklar
328
4.4.7. Stoklarla İlgili Açıklanacak Hususlar
331
4.4.8. Stok Değer Düşüklüğü Karşılığı Ayrılmasında VUK, TMS/TFRS Uygulama Farklılıkları
332
Beşinci Bölüm
MENKUL KIYMETLERİN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
5.1. MENKUL KIYMETLERİN TANIMI VE TÜRLERİ
335
5.1.1 Türk Ticaret Kanunu'nda Yer Alan Düzenlemeler
335
5.1.2. Sermaye Piyasası Mevzuatında Yer Alan Düzenlemeler
337
5.2. VUK UYARINCA MENKUL KIYMETLERİN DEĞERLEMESİ
341
5.3. ALIŞ BEDELİ İLE DEĞERLEMEYE TABİ MENKUL KIYMETLER
342
5.4. VUK'A GÖRE HİSSE SENETLERİNİN DEĞERLEMESİ
343
5.4.1. Hisse Senetlerinin İktisap Tarihi
343
5.4.2. Döviz Cinsinden Borçla Edinilen Hisse Senetleri
344
5.4.3. Yabancı Hisse Senetleri
345
5.4.4. Bedelsiz Alınan İştirak Hisseleri ve Hisse Senetleri
346
5.5. YATIRIM FONU KATILMA BELGELERİNİN DEĞERLEMESİ
347
5.6. VUK'DA EUROBONDLAR, GELİR ORTAKLIĞI SENETLERİ, HİSSE SENEDİNE DÖNÜŞTÜRÜLEBİLİR TAHVİLLERİN DEĞERLEMESİ
348
5.6.1. Eurobondlar
348
5.6.2. Gelir Ortaklığı Senetleri
348
5.6.3. Hisse Senedine Dönüştürülebilir Tahvil
348
5.7. VUK'DA BORSA RAYİCİ VEYA KIST GETİRİ ESASINDA DEĞERLEME
349
5.8. VERGİ MEVZUATI UYARINCA UYGULAMA ÖRNEKLERİ
350
5.9. TMS/TFRS DEĞERLEME
351
5.9.1. Finansal Varlıkların TMS/TFRS Değerlemesi
352
5.9.2. Finansal Varlıkların Değerlemesi
353
5.9.3. Hisse Senetlerinin TMS/TFRS Kapsamında Değerlemesi
355
5.9.3.1. Gerçeğe Uygun Değer Farkı Kar veya Zarara Yansıtılan Finansal Varlıklar
356
5.9.3.2. Satılmaya Hazır Finansal Varlıklar
359
5.9.3.2.1. Gerçeğe Uygun Değeri Tespit Edilebilen Finansal Varlıklar
359
5.9.3.2.2. Maliyet ile değerlemeye tabi finansal varlıklar:
363
5.9.4. Tahvil Senet ve Bonolarının TMS/TFRS Kapsamında Değerlemesi
364
5.9.5. TMS/TFRS İştiraklerdeki Yatırımların Değerlemesi ve Muhasebe Uygulamaları
370
5.9.5.1. Genel bilgi
370
5.9.5.2. İştiraklerdeki Yatırımların Değerlemesi
371
5.9.5.3. İştiraklerdeki Yatırımların İlişkin Muhasebe Uygulamaları
372
5.9.5.3.1. Öz kaynak Yöntemi Örnek Uygulama
372
5.9.5.3.2. Maliyet Yöntemine İlişkin Örnek
375
5.9.6. Türev Ürünlerin Değerlemesi ve Muhasebe Uygulamaları
378
5.9.6.1. Tanımlar
378
5.9.6.1.1. Futures
378
5.9.6.1.2. Forward
380
5.9.6.1.3. Options
380
5.9.6.1.4. Swaps
381
5.9.6.2. Türev Ürünlerin Değerlemesi
385
5.9.6.3. Türev Sözleşmelerin TMS/TFRS Değerleme Düzenlemeleri
386
5.9.6.3.1. Etkin Koruma Oranının Belirlenmesi
388
5.9.6.3.2. Net Pozisyonun Finansal Riskten Korunma İşlemine Konu Edilmesi
389
5.9.6.3.3. Finansal Riskten Korunma İşlemlerine Örnekler
389
5.9.6.3.4. Finansal Riskten Korunma İşleminin Etkinliğinin Değerlendirilmesi
390
5.9.6.5. Türev Ürünlerin Vergi Mevzuatına Göre Değerlemesi
393
5.9.6.5.1. Forward İşlemleri
393
5.9.6.5.2. Swap İşlemleri
394
5.9.6.5.3. Opsiyon Sözleşmeleri
400
5.9.6.5.4. Vadeli İşlem ve Opsiyon Borsası işlemleri
403
5.9.6.5.5. Aracı Kuruluş Varantları
403
5.9.6.6. Muhasebe Uygulamaları
404
Altıncı Bölüm
ALACAKLAR VE BORÇLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
6.1. VERGİ USUL KANUNU DEĞERLEME HÜKÜMLERİ
409
6.1.1. Alacaklar
409
6.1.2. Borçlar
409
6.1.3. Yabancı Para ile Olan Alacaklar ve Borçlar
410
6.1.4. Çıkarılmış Tahviller
410
6.1.5. Değersiz Alacaklar
410
6.1.6. Şüpheli Alacaklar
410
6.1.7. Vazgeçilen Alacaklar
411
6.2. TMS/TFRS'YE GÖRE ALACAKLARIN VE BORÇLARIN DEĞERLEMESİ
411
6.2.1. Sınıflandırma
411
6.2.2. Finansal Varlıkların Sınıflandırılması ve Değerlemesi
413
6.2.3. Finansal Borçların Sınıflandırılması ve Değerlemesi
413
6.2.4. Etkin Faiz Yöntemi
414
6.2.5. "TFRS 9 Finansal Araçlar" Standardı
414
6.3. VUK'A GÖRE REESKONT UYGULAMASI
416
6.3.1. Genel Açıklamalar
416
6.3.2. Reeskont İşlemlerinde Yasal Düzenlemeler ve Şartlar
418
6.3.2.1. Yasal Düzenlemeler
418
6.3.2.2. Reeskont Uygulamasının Şartları
419
6.3.3. Reeskont İşlemlerinde Özellikli Hususlar
421
6.3.3.1. Alacak Senetlerinin Reeskonta Tabi Tutulması VUK'a Göre İhtiyaridir
421
6.3.3.2. Vadeli Çekler İçin Reeskont Hesaplanmaz
422
6.3.3.3. Teminata Verilmiş Senetler İçin Reeskont Uygulaması
424
6.3.3.4. Tahsile Verilmiş Senetler Reeskont Konusu Yapılabilir
425
6.3.3.5. Hatır Senetleri İçin Reeskont Hesaplanmaz
425
6.3.3.6. Senet Tutarlarının KDV Kısmı İçin Reeskont Hesaplanmaz
426
6.3.3.7. Avans Niteliğinde Alacaklar İçin Reeskont Hesaplanmaz
426
6.3.3.8. Vadeli Satış Kampanyalarında Belge Düzenlenmeksizin Senede Bağlanan Alacaklara Reeskont Ayrılmaz
427
6.3.3.9. Finansal Kiralama Kapsamında Alacak ve Borçlar İçin Reeskont Hesaplanmaz
428
6.3.3.10. Faktoring Şirketlerine Devredilen Senede Bağlı Alacaklar İçin Faktoring Şirketi Reeskont Ayırır
428
6.3.3.11. Müflisten Olan Alacaklar Reeskonta Tabi Tutulmaz
428
6.3.3.12. Yıllara Sari İnşaat ve Onarma İşleriyle İlgili Alacak Senetleri İçin Reeskont
428
6.3.3.13. Şüpheli Alacaklar İçin Reeskont Hesaplanmaz
429
6.3.3.14. Senetli Alacak ya da Borca Faiz Yürütülmesi Halinde Reeskont Uygulaması
429
6.3.3.15. Senette Faiz Nispeti Açıklanmamışsa T.C. Merkez Bankası Kısa Vadeli Avans Oranı Esas Alınır
430
6.3.3.16. Yabancı Para Cinsinden Alacaklar ve Borçlar İçin LIBOR Esas Alınır
431
6.3.3.17. Reeskont Geçici Vergi İçin Hesaplanabilir
432
6.3.4. VUK'a göre Reeskont Hesaplama ve Muhasebe Kayıtları
433
6.4. VUK'A GÖRE DEĞERSİZ ALACAKLAR
439
6.4.1. Değersiz Alacaklar ve Şüpheli Alacaklar Arasındaki Farklılıklar
440
6.4.1.1. Tahsil Kabiliyetine Bağlı Olarak Sınıflandırma Farklılığı
440
6.4.1.2. Giderleştirmede Yöntem Farkı
441
6.4.1.3. Ticari Kazancın Oluşumunda Hâsılat Kayıtlarına İntikal Şartı Farklılığı
442
6.4.1.4. Tutulan Defterin Türüne Göre Oluşan Farklılık
443
6.4.1.5. Belgelendirme Özellikleri Bakımından Farklılık
444
6.4.2. Özellikli Hususlar
446
6.4.2.1. Aciz Vesikasına Bağlanan Alacaklar
446
6.4.2.2. Konkordato Sonucu Tahsilinden Vazgeçilen Alacaklar
447
6.4.2.3. Değersiz Alacakların Gider Yazılacağı Dönem
451
6.4.2.4. Sonradan Tahsil Edilen Değersiz Alacaklar
452
6.4.2.5. Karşılık Ayrılmış Bir Alacağın Değersiz Hale Gelmesi
452
6.4.3. Değersiz Alacakların Muhasebe İşlemleri
452
6.5. ŞÜPHELİ ALACAKLAR
455
6.5.1. Tekdüzen Hesap Çerçevesine Göre Şüpheli Alacaklar
456
6.5.2. TMS/TFRS Yönünden Alacaklar İçin Karşılık Ayırma Şartları
458
6.5.3. TMS/TFRS Yönünden Karşılık Tutarının Tespiti
459
6.5.4. Şüpheli Alacak Karşılığı Hesaplama Yöntemleri
461
6.5.4.1. Fiili Tespite Dayalı Karşılık Ayırma Yöntemi
461
6.5.4.2. Tahmine Dayalı (Götürü) Karşılık Ayırma Yöntemi
465
6.5.4.2.1. Satışların Yüzdesi (Gelir Tablosu) Yaklaşımı
466
6.5.4.2.2. Alacakların Yüzdesi (Bilânço) Yaklaşımı
468
6.5.4.2.2.1. Klasik Bilanço Yaklaşımı
468
6.5.4.2.2.2. Yaşlandırma Tablosu Yaklaşımı
469
6.5.5. Vergi Mevzuatında Şüpheli Alacaklar
471
6.5.5.1. Alacağın Ticari Kazancın Elde Edilmesi ve İdame Ettirilmesi İle İlgili Olması Şartı
472
6.5.5.2. Alacağın Dava veya İcra Safhasında Olması Şartı
473
6.5.5.3. Dava ve İcra Takibine Değmeyecek Derecede Küçük Alacaklar
474
6.5.5.4. Bilânço Esasına Göre Defter Tutma Şartı
475
6.5.5.5. Alacağın Teminata Bağlanmamış Olması Şartı
476
6.5.5.5.1. Alacağın Teminatlı Sayıldığı Durumlar
476
6.5.5.5.2. Haciz Yoluyla Teminata Bağlanan Alacaklar
477
6.5.5.5.3. Teminatın Ortadan Kalkması veya Değerini Yitirmesi
478
6.5.5.6. Tasarruf Değerine Göre Karşılık Ayrılması Şartı
478
6.5.5.6.1. Tasarruf Değerine Göre Karşılık Ayrılması
478
6.5.5.6.2. Tasarruf Değerine Göre Karşılık Ayrılmasına Dair Görüşler
483
6.5.6. Özellikli Hususlar
484
6.5.6.1. Karşılık Ayrılması Gereken Dönem
484
6.5.6.2. Borcun Yeniden Yapılandırılması Halinde Karşılık Ayrılması
486
6.5.6.3. Kamu Kurumlardan Olan Alacaklar
487
6.5.6.4. İflas ve Konkordato Halinde Karşılık Ayırma
488
6.5.6.5. Dövize Bağlı Alacaklarda Karşılık Ayırma
489
6.5.6.6. Yurt Dışından Olan Alacaklarda Karşılık Ayrılması
491
6.5.6.7. Şahıs Şirketlerinden Olan Alacaklarda Karşılık Ayrılması
491
6.5.6.8. KDV İçin Karşılık Ayrılması
492
6.5.6.9. Avanslar İçin Karşılık Ayrılması
493
6.5.6.10. İlişkili Taraflardan Alacaklarda Karşılık Ayrılması
495
6.5.6.11. Karşılık Ayrılan Alacaklara Dair Mahkeme Dava Dosyalarının İncelenmesi
496
6.6. VUK'DA VAZGEÇİLEN ALACAKLAR
496
6.6.1. Vazgeçilen Alacakların Özellikleri
497
6.6.1.1. Vazgeçilen Alacaklar Borçluya Dair Düzenlemeleri İçermektedir
497
6.6.1.2. Vazgeçilen Alacaklarda Vergi Erteleme Avantajı Bilanço Esasına Göre Defter Tutan Mükelleflere Tanınmıştır
497
6.6.1.3. Konkordato Halinde Vazgeçilen Alacak, Alacaklı Bakımından Değersiz Alacak Mahiyetindedir
498
6.6.1.4. Sulh Yoluyla Vazgeçilen Alacaklar Kanaat Verici Bir Vesika İle Tevsik Edilmelidir
498
6.6.1.5. Yurtdışından Tahsil Edilemeyen Alacaklar Götürü Gider Kapsamında Değerlendirilemez
499
6.6.1.6. Vazgeçilen Alacaklar Geçmiş Yıl Zararlarıyla veya Diğer Karlardan Mahsup Edilemez
500
6.6.2. Vazgeçilen Alacakların Muhasebeleştirilmesi
501
6.6.3. Üç Yıllık Sürenin Hesaplanması
503
6.7. ALACAKLARDA KUR DEĞERLEMESİ
504
6.8. VUK VE TMS/TFRS'DE ALACAK VE BORÇ HESAPLARI
506
6.9. ALINAN VE VERİLEN ÇEKLERİN VUK VE TMS/TFRS DEĞERLEMESİ
509
6.9.1. Genel Açıklamalar
509
6.9.2. VUK Uyarınca Çeklerin Değerlemesi
510
6.9.3. TMS/TFRS Uyarınca Çeklerin Değerlemesi
510
6.9.4. Yabancı Paraya Dayalı Vadeli Çeklerin TMS/TFRS Değerlemesi
511
6.9.5. Çeklerde Reeskont
512
6.9.5.1. VUK 64 No.lu Sirküler Öncesi Uygulama
512
6.9.5.2. VUK 64 No.lu Sirküler Sonrası Uygulama
513
6.10. BANKA HESAPLARININ DEĞERLEMESİ
518
6.10.1. VUK'a Göre Banka Hesaplarının Değerlemesi
518
6.10.1.1. Repo İşlemlerinin Değerlemesi
519
6.10.1.2. Tevkif Edilen Vergilerin Mahsubu
520
6.10.2. TMS/TFRS'ye Göre Bankalar Hesabının Değerlemesi
520
6.10.3. VUK ve TMS/TFRS Örnek Uygulama
522
6.11. ALACAKLAR VE BORÇLARIN DEĞERLEMESİ
524
6.11.1. Genel Açıklamalar
524
6.11.2. Senetsiz Alacaklar Uygulama Örneği
526
6.11.3. Banka Kredilerinin Değerlemesi ve Uygulamalar
527
6.11.3.1. Banka Kredilerinin VUK ve TMS/TFRS İçin Uygulama Örneği
527
6.13. ÇIKARILMIŞ TAHVİLLERİN DEĞERLEMESİ
533
6.13.1. Genel Açıklamalar
533
6.13.2. Tekdüzen Hesap Planında Çıkarılmış Tahviller, Bonolar ve Senetler
534
6.13.3. Çıkarılmış Tahvillerin VUK Değerlemesi
535
6.13.4. VUK'a Göre İtibari Değerle Değerleme Mecburiyeti
537
6.13.5. Değerlemeye İlişkin Çeşitli Yaklaşımlar
538
6.13.6. Tevkifat Uygulaması
540
6.13.7. Çıkarılmış Tahvillerin Değerlemesi ve Muhasebe Kayıtları
540
Yedinci Bölüm
KASA MEVCUTLARININ DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
7.1. GİRİŞ
547
7.2. KASANIN ENVANTERİ VE DEĞERLEMESİ
547
7.2.1. Türk Lirası Kasa Mevcutlarının Değerlemesi
548
7.2.2. Yabancı Paraların Kur Değerlemesi
548
7.2.2.1. VUK'a Göre Kur Değerlemesi
548
7.2.2.3. TMS/TFRS'ye Göre Kur Değerlemesi
550
7.2.2.4. Yabancı Paraların Değerlemesinde Kesin Mizanın Çıkarılması
551
7.2.2.5. Geçici Verginin Hesaplanmasında Kur Değerlemesi
552
7.2.3. Sayım ve Tesellüm Noksanlıkları
553
7.2.3.1. Kasa Noksanı
553
7.2.3.1.1. Kasa Noksanlığının Nedenleri
553
7.2.3.1.2. Sayım Noksanlıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar
554
7.2.3.1.3. Kasadan Sorumlu Personelin Zimmetine Para Geçirmesi
555
7.2.3.1.4. Kasa Noksanlığının Hırsızlık Dolayısıyla Meydana Gelmesi
556
7.2.3.1.5. Kasa Noksanlıklarına Dair Örnekler ve Muhasebe Kayıtları
556
7.2.3.2. Kasa Fazlası
558
7.2.3.2.1. Kasa Fazlalığının Nedenleri
558
7.2.3.2.2. Sayım Fazlalıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar
559
7.2.3.2.3. Kasa Fazlalıklarına Dair Örnekler ve Muhasebe Kayıtları
559
7.2.3.3. Kasa Hesabının Alacak Bakiyesi Vermesi
560
Sekizinci Bölüm
FİNANSAL KİRALAMALAR DEĞERLEME VE
MUHASEBE UYGULAMALARI
8.1. VERGİ MEVZUATINDA YER ALAN DÜZENLEMELER
563
8.1.1. Vergi Usul Kanunu'nda Yapılan Düzenlemeler
563
8.1.2. Vergi Mevzuatında Finansal Kiralamalara İlişkin Tanımlar
565
8.1.3. Vergi Mevzuatında Finansal Kiralamalara İlişkin Değerleme ve Amortisman Uygulamaları
568
8.2. TFRS 16 KİRALAMA İŞLEMLERİ STANDARDI KAPSAMINDA KİRALAMALAR
570
8.2.1. Tanımlar
570
8.2.2. Finansal Kiralamaların Kiracının Finansal Tablolarında Gösterilmesi
575
8.2.2.1. İlk Muhasebeleştirme
575
8.2.2.2. Sonraki Ölçümler
575
8.2.3. Finansal Kiralamaların Kiraya Verenin Finansal Tablolarında Gösterilmesi
577
8.2.3.1. İlk Muhasebeleştirme
577
8.2.3.2. Sonraki Ölçümler
578
8.3. FİNANSAL KİRALAMA ÖRNEK MUHASEBE UYGULAMASI
578
8.4. TMS VE VUK FARKLILIKLARI
589
8.4.1. Gerçeğe Uygun Değer ve Rayiç Bedel Farkı
589
8.4.2. Başlangıç Maliyetlerinin Tabi Olduğu İşlem Farkı
590
8.4.3. Faydalı Ömür Farkı
590
8.4.4. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı
591
8.4.5. Satış ve Kiralama İşlemleri
591
8.4.6. Maliyet Bedeli Unsurları Bakımından Farklar
592
EKLER
EK 1: Yürürlükteki TMS/TFRS Setinin Listesi
593
EK 2: Büyük ve Orta Büyüklükteki İşletmeler İçin Türkiye Finansal Raporlama Standardı Ölçümleme (Değerleme) Hükümleri
596
EK 3: Vergi Usul Kanunu Değerleme Hükümleri
662
EK 4: TMS/TFRS Uyumlu Hesap Planı
677
EK 5: Finansal Tablolarda Asgari Olarak Yer Alması Gereken Diğer Kalemler
710
EK 6: Vergi Mizanından Bobi FRS’ye Dönüşüm Kayıtlarının Yapılması ve Finansal Tablolar Çıkarılmasına Dair Bütünsel Bir Uygulama
731
EK 7: TFRS Kar/Zararından Vergi Matrahına Ulaşma Yöntemi
754
Ek 8: Küçük ve Mikro İşletmeler İçin Finansal Raporlama Standardı
775
Kaynakça
779
Kitaplar
779
Makaleler
781
Kanunlar, Genel Tebliğler, Sirküler
784
Yargı Kararları
785
Özelgeler
786
Muhasebe ve Finansal Raporlama Standartları
787
Raporlar, Tezler, Komisyon Kararları
788
Web Siteleri
788
Kavram Dizini
789
Yorum yaz
Bu kitabı henüz kimse eleştirmemiş.
Maximum Card ( İş Bankası - Ziraat Bankası )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 1.477,25TL | 1.477,25TL |
Worldcard ( YKB - Vakıfbank - Anadolubank - Albaraka )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 1.477,25TL | 1.477,25TL |
Diğer Kartlar
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 1.477,25TL | 1.477,25TL |
-
Yeni-%5
 Satışta değil
-
Yeni-%3
Satışta değil
-
Yeni
Satışta değil
-
%5İNDİRİM545,00TL 517,75TL
-
Satışta değil