Yeni
9786253610715
402779
https://www.legalkitabevi.com/binhan-elif-yilmaz/hukuk-fakulteleri-iibfler-ve-myolar-icin-kamu-maliyesi-mali-hukuk-.htm
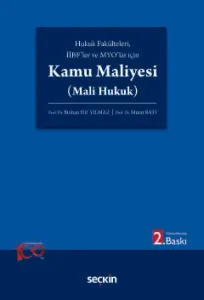
Kamu Maliyesi (Mali Hukuk) Hukuk Fakülteleri, İİBF'ler ve MYO'lar için
459
Prof. Dr. Binhan Elif Yılmaz
Prof. Dr. Murat Batı
İçindekiler
Dördüncü Baskıya Ön Söz
5
Giriş
19
Birinci Bölüm
KAMU HARCAMALARI
1. KAMU HARCAMALARININ TANIMI, KONUSU VE KAPSAMI
24
1.1. Dar Kapsamlı Kamu Harcamaları Tanımı
25
1.2. Geniş Kapsamlı Kamu Harcamaları Tanımı
25
1.3. Kamu Harcamaları Konusunda Klasik ve Modern İktisatçıların Görüşleri
27
1.3.1. Kamu Harcamaları Konusunda Klasik Görüş
27
1.3.2. Kamu Harcamaları Konusunda Modern Görüş
31
2. KAMU HARCAMALARI VE KOLEKTİF İHTİYAÇLAR
34
2.1. Tam Kamusal Mallar
34
2.2. Yarı Kamusal Mallar
37
2.3. Erdemli/Erdemsiz Mallar
38
2.4. Özel Mal ve Hizmetler
39
2.5. Kulüp Malları
39
2.6. Küresel Kamusal Mallar
40
3. KAMU HARCAMALARININ SINIFLANDIRILMASI
40
3.1. İdari Sınıflandırma
41
3.2. İşlevsel (Fonksiyonel) Sınıflandırma
41
3.3. Ekonomik Sınıflandırma
42
3.4. Dalton'un 7’li Sınıflandırması
45
4. KAMU HARCAMALARININ ARTIŞI
45
4.1. Kamu Harcamalarının Görünürde Artış Nedenleri
48
4.1.1. Enflasyon
48
4.1.2. Bütçe Tekniği
49
4.1.3. Ülke Sınırları ve Nüfus Artışı
49
4.1.4. Ayni Ekonomiden Nakdi Ekonomiye Geçiş
49
4.2. Kamu Harcamalarının Gerçek Artış Nedenleri
50
4.2.1. Savaş ve Savunma Harcamaları
50
4.2.2. Devlet Anlayışında Meydana Gelen Değişmeler
51
4.2.3. Bilimsel ve Teknik Alanda Gelişmeler
51
4.2.4. Nüfus Artışı
52
4.2.5. Kaynak Mobilizasyonu ve Finansman Yeteneği
52
4.3. Kamu Harcamalarının Artışını Açıklayan Yaklaşımlar
53
4.3.1. Kamu Harcamalarının Artışı Yasası – A. Wagner Hipotezi
53
4.3.2. Musgrave Modeli
54
4.3.3. Rostow Modeli
55
4.3.4. Peacock–Wiseman Sıçrama Tezi
55
4.3.5. Mali Yanılsama Hipotezi
56
4.3.6. Baumol Hipotezi
56
4.3.7. Niskanen Modeli
57
5. KAMU HARCAMALARININ ETKİLERİ
58
5.1. Kamu Harcamalarının Ekonomik Büyüme Üzerindeki Etkileri
58
5.2. Kamu Harcamalarının Gelir Dağılımı Üzerindeki Etkileri
61
5.3. Kamu Harcamalarının Ekonomik İstikrar Üzerindeki Etkileri
63
İkinci Bölüm
KAMU GELİRLERİ
1. KAMU GELİRLERİNİN AYRIMI
65
1.1. Egemenlik Gücüne Dayalı Olup Olmamasına Göre Kamu Geliri Ayrımı
67
1.1.1. Egemenlik Gücüne Dayalı Olarak Elde Edilen Kamu Gelirleri
68
1.1.1.1. Vergi
68
1.1.1.2. Harçlar
74
1.1.1.3. Resimler
78
1.1.1.4. Harcamalara Katılma Payı
79
1.1.1.5. Şerefiye
79
1.1.1.6. Parafiskal Gelirler
80
1.1.1.7. Devalüasyon ve Emisyon Gelirleri
80
1.1.1.8. Para ve Vergi Cezaları
86
1.1.1.9. Zorunlu Borçlar
87
1.1.1.10. Fonlar
88
1.1.2. Egemenlik Gücüne Dayalı Olmayan Kamu Gelirleri
88
1.1.2.1. Mülk, Teşebbüs ve Özelleştirme Gelirleri
89
1.1.2.2. Bağış ve Yardımlar
89
1.1.2.3. Zorunlu Olmayan Borçlar
90
1.2. Geliri Elde Eden Birim Açısından Kamu Geliri Ayrımı
90
1.3. Süreklilik Açısından Kamu Geliri Ayrımı
91
1.4. Klasik ve Modern Maliyecilere Göre Kamu Geliri Ayrımı
91
2. VERGİNİN FONKSİYONLARI
92
3. VERGİLENDİRME TEKNİĞİ
95
3.1. Vergi Yükümlüsü
95
3.1.1. Vergi Mükellefi
96
3.1.2. Vergi Sorumlusu
98
3.2. Verginin Konusu
100
3.3. Verginin Matrahı
101
3.3.1. Vergi Matrahının Tespiti
102
3.3.2. Vergi Matrahının Tespit Yöntemleri
102
3.4. Vergi Ehliyeti
103
3.5. Vergiyi Doğuran Olay
104
4. VERGİLENDİRME SÜRECİ
106
4.1. Verginin Tarhı
106
4.2. Verginin Tebliği
107
4.3. Verginin Tahakkuku
107
4.4. Verginin Tahsili
108
4.4.1. Verginin Tahsil Usulleri
108
5. VERGİ ORANLARI
109
5.1. Düz Oranlı Vergiler
110
5.2. Azalan Oranlı Vergiler
110
5.3. Artan Oranlı Vergiler
110
5.3.1. Dilim Usulü Artan Oranlılık
111
5.3.2. Sınıf Usulü Artan Oranlılık
113
5.3.3. Gizli Artan Oranlılık
114
5.3.4. Tersine Artan Oranlılık
115
6. VERGİ YÜKÜ
115
6.1. Toplam Vergi Yükü
115
6.2. Bireysel Vergi Yükü
117
7. VERGİLERİN SINIFLANDIRILMASI
117
7.1. Şahsi Vergiler–Objektif Vergiler
117
7.1.1. En Az Geçim İndirimi
118
7.1.2. Muafiyet ve İstisnaların Varlığı
119
7.1.3. Ayırma Kuramı
119
7.1.4. Artan Oranlılık
119
7.2. Dolaylı Vergiler–Dolaysız Vergiler
119
7.3. Kaynağına Göre Sınıflandırma
120
7.3.1. Gelir Vergileri
120
7.3.1.1. Kaynak Kuramı
120
7.3.1.2. Safi Artış Kuramı
121
7.3.2. Servet Vergileri
121
7.3.3. Harcama Vergileri
122
8. VERGİ HARCAMASI
123
9. VERGİYE KARŞI TEPKİLER
123
9.1. Verginin İkame ve Gelir Etkisi
124
9.1.1. Laffer Eğrisi
125
9.2. Verginin Yansıması
127
9.2.1. Ramsey Kuralı (Vergileri)
129
9.3. Vergiden Kaçınma–Vergi Kaçırma
130
9.3.1. Peçeleme
131
10. VERGİ GREVİ – VERGİ REDDİ
133
11. VERGİ BİLİNCİ VE AHLAKI
135
12. KAMU GELİRLERİNE İLİŞKİN DİĞER KAVRAMLAR
136
12.1. Vergi Maliyeti
136
12.2. Vergi Kapasitesi
136
12.3. Vergi Gayreti
137
12.4. Verginin Amortismanı ve Kapitalizasyonu
137
12.5. Vergi Erozyonu
138
12.6. Vergi Planlaması
138
12.7. Mali Aldanma
138
12.8. Mali Zorlanma
139
12.9. Mali Tatil
139
12.10. Vergi Tatili
139
12.11. Çifte Vergilendirme
140
12.12. Vergi Cennetleri
140
12.13. Tobin Vergisi
141
12.14. Vergi Takozu – Vergi Kaması
142
Üçüncü Bölüm
KAMU BORÇLANMASI
1. BORÇLANMANIN TANIMI, KONUSU VE KAPSAMI
145
1.1. Kamu Borçlanması ve Özel Borçlanma Ayrımı
146
1.2. Kamu Borçlanması ve Vergi Ayrımı
148
1.3. Kamu Borçlanması Konusunda Klasik ve Modern İktisatçıların Görüşleri
151
1.3.1. Kamu Borçlanması Konusunda Klasik Görüş
151
1.3.2. Kamu Borçlanması Konusunda Modern Görüş
154
2. KAMU BORÇLANMASIYLA ULAŞILMASI HEDEFLENEN AMAÇLAR
155
2.1. Kamu Harcamalarını Finanse Etmek için Borçlanma
156
2.2. Olağanüstü Harcamaları Finanse Etmek için Borçlanma
157
2.3. Yatırım Harcamalarını Finanse Etmek için Borçlanma
157
2.4. Bütçe Denkliğini Sağlamak için Borçlanma
157
2.5. Borç Ödemek için Borçlanma
158
2.6. Maliye Politikasının Amaçlarını Gerçekleştirmek için Borçlanma
159
3. KAMU BORÇLANMASININ HUKUKİ NİTELİKLERİ
159
4. KAMU BORÇLANMASININ SINIFLANDIRILMASI
159
4.1. Kamu Borçlarının Vadelerine Göre Sınıflandırılması
160
4.1.1. Kısa Vadeli Borçlar (Dalgalı Borçlar)
163
4.1.1.1. Kısa Vadeli Borçlara Başvurulma Nedeni
164
4.1.1.2. Kısa Vadeli Borç Türleri
164
4.1.2. Uzun Vadeli Borçlar
166
4.2. Kamu Borçlarının Kaynağına Göre Sınıflandırılması
168
4.2.1. İç Borçlar
168
4.2.2. Dış Borçlar
169
4.3. Kamu Borçlarının Zorunlu ve Gönüllü Olma Durumuna Göre Sınıflandırılması
169
4.3.1. Gönüllü (ihtiyari) devlet borçları
170
4.3.2. Zorunlu (cebri) devlet borçları
170
5. BORÇLANMA SENETLERİNİ ALANLARA SAĞLANAN MENFAATLER
171
5.1. Faiz Oranını Dolaylı Yoldan Yükselten Uygulamalar
171
5.1.1. Borçlanma Faizi
171
5.1.2. İtfa Primi ve Başabaşın Altında İhraç
172
5.1.3. Primli ve İkramiyeli İhraç
172
5.1.4. Vergi Avantajları
173
5.2. Alacağın Paraya Çevrilmesini Kolaylaştırıcı Önlemler
173
5.2.1. İhalelerde Teminat Olarak Gösterilmesi
173
5.2.2. Vergi Ödemelerinde Kullanılması
174
5.2.3. Vadesinden Önce Paraya Çevrilebilmesi
174
5.3. Paranın Değerindeki Değişmelere Karşı Önlemler (Altın, Kambiyo ve Fiyat Endeksi)
174
6. İÇ BORÇLANMA ARAÇLARININ SATIŞ YÖNTEMLERİ
176
6.1. İhale ile Satış Yöntemi
176
6.2. TAP (musluk) Yöntemi
177
6.3. Doğrudan Satış Yöntemi
178
6.4. Halka Arz Yöntemi
178
7. DIŞ BORÇLANMANIN SINIFLANDIRILMASI VE VERİLİŞ NEDENLERİ
179
7.1. Dış Borçların Sınıflandırılması
179
7.1.1. Proje Kredileri
179
7.1.2. Program Kredileri
179
7.1.3. Bağlı (orijinde bağlı) Krediler
180
7.1.4. Serbest Krediler
180
7.1.5. Röfinansman Kredileri
180
7.1.6. Sendikasyon Kredileri (Syndicated Loan–Participation Loan–Union Credit)
181
7.2. Dış Borçların Veriliş Nedenleri
181
7.2.1. Borçlanmanın Arz Yönü
181
7.2.2. Politik Nedenler
181
7.2.3. Askeri ve Jeostratejik Nedenler
182
7.2.4. Tarihsel ve Kültürel Nedenler
182
7.2.5. Yoksulluk ve Afetler
182
8. KAMU BORÇ YÖNETİMİ
182
8.1. Olağan Borç Yönetimi
183
8.2. Olağanüstü Borç Yönetimi
183
9. TÜRKİYE’DE BORÇ YÖNETİMİNE İLİŞKİN MEVZUAT DEĞİŞİMİNİN KRONOLOJİK SEYRİ
186
10. KAMU BORÇLANMASINA İLİŞKİN BAZI TEMEL KAVRAMLAR
190
11. BORÇLANMAYA İLİŞKİN BAZI SORU VE CEVAPLAR
195
11.1. Hazine İhalesi Nedir?
195
11.2. İhalelere Kimler Katılır?
196
11.3. Hazine İhaleleri Ne Zaman Yapılır?
196
11.4. Satın Alınan Senetler Nerede Saklanır?
196
11.5. Devlet Tahvili ve Hazine Bonolarını Nasıl Alabilirim?
197
11.6. Hazine Neden DİBS İhraç Eder?
197
11.7. Hazine Tarafından Gerçekleştirilen Borçlanma İşlemlerinin Dayanağı Nedir?
198
11.8. ISIN Kod Nedir?
198
11.9. Kuponlu ya da Kuponsuz İhraç Ne Demektir?
198
11.10. STRIPS (Separate Trading of Registered Interest and Principal of Securities) Nedir?
198
11.11. DİBS’lerde Zamanaşımı Var mı?
199
11.12. Kira Sertifikası Nedir?
199
11.13. Piyasa Yapıcılığı Sistemi Nedir?
199
11.14. Türkiye Brüt ve Net Dış Borç Stoku Neyi İfade Etmektedir?
200
12. TÜRKİYE’DE KAMU BORÇLARININ GÜNCEL DURUMU
200
12.1. Brüt Dış Borç Stoku
201
12.2. İç Borç Stoku
202
Dördüncü Bölüm
KAMU BÜTÇESİ
1. BÜTÇE KURAMI
205
1.1. Bütçenin Tanımı
205
1.2. Bütçenin Tarihi Gelişimi
206
1.2.1. İngiltere
207
1.2.2. Fransa
208
1.2.3. Amerika Birleşik Devletleri
208
1.2.4. Türkiye’de Bütçenin Gelişim Süreci
209
1.3. Bütçe Sistemleri
210
1.3.1. Klasik (Geleneksel) Bütçe Sistemi
210
1.3.2. Performans Bütçe Sistemi
211
1.3.3. Program Bütçe Sistemi
211
1.3.4. Program Bütçe–Performans Bütçe Ayrımı
212
1.3.5. Planlama–Programlama Bütçe Sistemi (PPBS)
213
1.3.6. Sıfır Esaslı Bütçe Sistemi
213
1.3.7. Analitik Bütçe
213
1.4. Devlet Bütçesinin Dayandığı Temel İlkeler
214
1.4.1. Genellik İlkesi
214
1.4.2. Birlik İlkesi
215
1.4.3. Anlaşılır Olma (Açıklık) İlkesi
216
1.4.4. Doğruluk İlkesi
216
1.4.5. Samimiyet İlkesi
216
1.4.6. Yıllık Olma İlkesi
216
1.4.7. Denk Olma (Tevzin) İlkesi
216
1.4.8. Aleniyet (Şeffaflık–Saydamlık) İlkesi
217
1.4.9. Ön İzin İlkesi
217
1.5. 5018 sayılı Kanun Uyarınca Kamu Maliyesinin Temel İlkeleri
218
1.6. 5018 sayılı Kanun Uyarınca Bütçe İlkeleri
219
1.7. Bütçenin Fonksiyonları
221
1.8. Bütçeye İlişkin Temel Kavramlar
222
2. TÜRK BÜTÇE SİSTEMİ
225
2.1. 5018 Sayılı Kamu Malî Yönetimi ve Kontrol Kanununda Yer Alan Bütçeye İlişkin Kavramlar
225
2.2. Bütçe Türleri ve Kapsamı
227
2.3. Kamu Kaynağının Kullanılmasının Genel Esasları
237
2.3.1. Mali Saydamlık
237
2.3.2. Hesap Verme Sorumluluğu
237
2.4. Merkezi Yönetim Bütçesinin Hazırlanması
239
2.4.1. Orta Vadeli Program (OVP)
240
2.4.2. Bütçe Çağrısı ve Bütçe Hazırlama Rehberi
240
2.4.3. Gider Bütçesinin Hazırlanması
241
2.4.4. Plan Bütçe Komisyonunda Görüşülmesi
243
2.4.5. Genel Kurulda Görüşülmesi
244
2.5. Geçici Bütçe
246
2.6. Bütçeden Yapılan Ödeneğin Esasları
246
2.6.1. Ödeneklerin Kullanılması
247
2.6.1.1. Yüklenmeye Girişilmesi
248
2.6.1.2. Ödenekler Tahakkuku
250
2.6.1.3. Ödeneklerin Ödeme Emrine Bağlanması ve Ödenmesi
250
2.6.1.4. Ödenemeyen Giderler
251
2.6.1.5. Ön Ödeme
252
2.6.1.6. Harcama Yetkisi
253
2.6.1.7. Muhasebe Yetkilisi
254
2.6.2. Ödenek Aktarmaları
256
2.6.3. Yedek Ödenek
257
2.6.4. Örtülü Ödenek
257
2.7. Gelirlerin Toplanmasına İlişkin Esaslar
258
2.7.1. Gelirlerin Dayanakları
258
2.7.2. Özel Gelirler
259
2.7.3. Bağış ve Yardımlar
260
2.8. Bütçe Kapatma Usulleri
261
2.8.1. Egzersiz (hesap dönemi) Yöntemi
261
2.8.2. Jestiyon (yönetim dönemi) Yöntemi
262
2.9. Bütçe Denetimi
262
2.9.1. Bütçenin Yasama Denetimi
263
2.9.1.1. Faaliyet Raporları
263
2.9.1.2. Kesin Hesap Kanunu
264
2.9.1.3. Genel Uygunluk Bildirimi
266
2.9.2. Bütçenin İdari Denetimi
266
2.9.2.1. İç Kontrol
266
2.9.2.2. Ön Mali Kontrol
267
2.9.2.3. İç Denetim
267
2.9.3. Bütçenin Yargısal Denetimi
270
2.10. Yaptırımlar ve Yetkili Merciler
272
2.10.1. Ödenek Üstü Harcama
272
2.10.2. Kamu Zararı
272
2.10.3. Yetkisiz Tahsil ve Ödeme
273
2.10.4. Para Cezaları ve Yetkili Merciler
274
2.10.5. Zamanaşımı
274
Beşinci Bölüm
MALİYE POLİTİKASI
1. MALİYE POLİTİKASININ DOĞUŞU
275
2. İKTİSAT POLİTİKALARI
280
2.1. Para Politikası
280
2.2. Gelirler Politikası
281
2.3. Maliye Politikası
282
3. MALİYE POLİTİKASININ AMAÇLARI VE ARAÇLARI
283
3.1. Ekonomik İstikrarı Sağlamak
283
3.2. Ekonomik Büyüme ve Kalkınmayı Sağlamak
284
3.3. Gelir Dağılımında Adaleti Sağlamak
285
4. İRADİ VE İRADİ OLMAYAN MALİYE POLİTİKALARI
288
5. EKONOMİK İSTİKRARI SAĞLAMADA MALİYE POLİTİKASI
291
5.1. Enflasyonla Mücadelede Maliye Politikası
292
5.2. Durgunlukla Mücadelede Maliye Politikası
293
5.3. Stagflasyonla Mücadelede Maliye Politikası
294
6. EKONOMİK BÜYÜMEYİ SAĞLAMADA MALİYE POLİTİKASI
295
7. GELİR DAĞILIMINDA ADALETİ SAĞLAMADA MALİYE POLİTİKASI
297
Kaynakça
299
Prof. Dr. Binhan Elif Yılmaz
Prof. Dr. Murat Batı
İçindekiler
Dördüncü Baskıya Ön Söz
5
Giriş
19
Birinci Bölüm
KAMU HARCAMALARI
1. KAMU HARCAMALARININ TANIMI, KONUSU VE KAPSAMI
24
1.1. Dar Kapsamlı Kamu Harcamaları Tanımı
25
1.2. Geniş Kapsamlı Kamu Harcamaları Tanımı
25
1.3. Kamu Harcamaları Konusunda Klasik ve Modern İktisatçıların Görüşleri
27
1.3.1. Kamu Harcamaları Konusunda Klasik Görüş
27
1.3.2. Kamu Harcamaları Konusunda Modern Görüş
31
2. KAMU HARCAMALARI VE KOLEKTİF İHTİYAÇLAR
34
2.1. Tam Kamusal Mallar
34
2.2. Yarı Kamusal Mallar
37
2.3. Erdemli/Erdemsiz Mallar
38
2.4. Özel Mal ve Hizmetler
39
2.5. Kulüp Malları
39
2.6. Küresel Kamusal Mallar
40
3. KAMU HARCAMALARININ SINIFLANDIRILMASI
40
3.1. İdari Sınıflandırma
41
3.2. İşlevsel (Fonksiyonel) Sınıflandırma
41
3.3. Ekonomik Sınıflandırma
42
3.4. Dalton'un 7’li Sınıflandırması
45
4. KAMU HARCAMALARININ ARTIŞI
45
4.1. Kamu Harcamalarının Görünürde Artış Nedenleri
48
4.1.1. Enflasyon
48
4.1.2. Bütçe Tekniği
49
4.1.3. Ülke Sınırları ve Nüfus Artışı
49
4.1.4. Ayni Ekonomiden Nakdi Ekonomiye Geçiş
49
4.2. Kamu Harcamalarının Gerçek Artış Nedenleri
50
4.2.1. Savaş ve Savunma Harcamaları
50
4.2.2. Devlet Anlayışında Meydana Gelen Değişmeler
51
4.2.3. Bilimsel ve Teknik Alanda Gelişmeler
51
4.2.4. Nüfus Artışı
52
4.2.5. Kaynak Mobilizasyonu ve Finansman Yeteneği
52
4.3. Kamu Harcamalarının Artışını Açıklayan Yaklaşımlar
53
4.3.1. Kamu Harcamalarının Artışı Yasası – A. Wagner Hipotezi
53
4.3.2. Musgrave Modeli
54
4.3.3. Rostow Modeli
55
4.3.4. Peacock–Wiseman Sıçrama Tezi
55
4.3.5. Mali Yanılsama Hipotezi
56
4.3.6. Baumol Hipotezi
56
4.3.7. Niskanen Modeli
57
5. KAMU HARCAMALARININ ETKİLERİ
58
5.1. Kamu Harcamalarının Ekonomik Büyüme Üzerindeki Etkileri
58
5.2. Kamu Harcamalarının Gelir Dağılımı Üzerindeki Etkileri
61
5.3. Kamu Harcamalarının Ekonomik İstikrar Üzerindeki Etkileri
63
İkinci Bölüm
KAMU GELİRLERİ
1. KAMU GELİRLERİNİN AYRIMI
65
1.1. Egemenlik Gücüne Dayalı Olup Olmamasına Göre Kamu Geliri Ayrımı
67
1.1.1. Egemenlik Gücüne Dayalı Olarak Elde Edilen Kamu Gelirleri
68
1.1.1.1. Vergi
68
1.1.1.2. Harçlar
74
1.1.1.3. Resimler
78
1.1.1.4. Harcamalara Katılma Payı
79
1.1.1.5. Şerefiye
79
1.1.1.6. Parafiskal Gelirler
80
1.1.1.7. Devalüasyon ve Emisyon Gelirleri
80
1.1.1.8. Para ve Vergi Cezaları
86
1.1.1.9. Zorunlu Borçlar
87
1.1.1.10. Fonlar
88
1.1.2. Egemenlik Gücüne Dayalı Olmayan Kamu Gelirleri
88
1.1.2.1. Mülk, Teşebbüs ve Özelleştirme Gelirleri
89
1.1.2.2. Bağış ve Yardımlar
89
1.1.2.3. Zorunlu Olmayan Borçlar
90
1.2. Geliri Elde Eden Birim Açısından Kamu Geliri Ayrımı
90
1.3. Süreklilik Açısından Kamu Geliri Ayrımı
91
1.4. Klasik ve Modern Maliyecilere Göre Kamu Geliri Ayrımı
91
2. VERGİNİN FONKSİYONLARI
92
3. VERGİLENDİRME TEKNİĞİ
95
3.1. Vergi Yükümlüsü
95
3.1.1. Vergi Mükellefi
96
3.1.2. Vergi Sorumlusu
98
3.2. Verginin Konusu
100
3.3. Verginin Matrahı
101
3.3.1. Vergi Matrahının Tespiti
102
3.3.2. Vergi Matrahının Tespit Yöntemleri
102
3.4. Vergi Ehliyeti
103
3.5. Vergiyi Doğuran Olay
104
4. VERGİLENDİRME SÜRECİ
106
4.1. Verginin Tarhı
106
4.2. Verginin Tebliği
107
4.3. Verginin Tahakkuku
107
4.4. Verginin Tahsili
108
4.4.1. Verginin Tahsil Usulleri
108
5. VERGİ ORANLARI
109
5.1. Düz Oranlı Vergiler
110
5.2. Azalan Oranlı Vergiler
110
5.3. Artan Oranlı Vergiler
110
5.3.1. Dilim Usulü Artan Oranlılık
111
5.3.2. Sınıf Usulü Artan Oranlılık
113
5.3.3. Gizli Artan Oranlılık
114
5.3.4. Tersine Artan Oranlılık
115
6. VERGİ YÜKÜ
115
6.1. Toplam Vergi Yükü
115
6.2. Bireysel Vergi Yükü
117
7. VERGİLERİN SINIFLANDIRILMASI
117
7.1. Şahsi Vergiler–Objektif Vergiler
117
7.1.1. En Az Geçim İndirimi
118
7.1.2. Muafiyet ve İstisnaların Varlığı
119
7.1.3. Ayırma Kuramı
119
7.1.4. Artan Oranlılık
119
7.2. Dolaylı Vergiler–Dolaysız Vergiler
119
7.3. Kaynağına Göre Sınıflandırma
120
7.3.1. Gelir Vergileri
120
7.3.1.1. Kaynak Kuramı
120
7.3.1.2. Safi Artış Kuramı
121
7.3.2. Servet Vergileri
121
7.3.3. Harcama Vergileri
122
8. VERGİ HARCAMASI
123
9. VERGİYE KARŞI TEPKİLER
123
9.1. Verginin İkame ve Gelir Etkisi
124
9.1.1. Laffer Eğrisi
125
9.2. Verginin Yansıması
127
9.2.1. Ramsey Kuralı (Vergileri)
129
9.3. Vergiden Kaçınma–Vergi Kaçırma
130
9.3.1. Peçeleme
131
10. VERGİ GREVİ – VERGİ REDDİ
133
11. VERGİ BİLİNCİ VE AHLAKI
135
12. KAMU GELİRLERİNE İLİŞKİN DİĞER KAVRAMLAR
136
12.1. Vergi Maliyeti
136
12.2. Vergi Kapasitesi
136
12.3. Vergi Gayreti
137
12.4. Verginin Amortismanı ve Kapitalizasyonu
137
12.5. Vergi Erozyonu
138
12.6. Vergi Planlaması
138
12.7. Mali Aldanma
138
12.8. Mali Zorlanma
139
12.9. Mali Tatil
139
12.10. Vergi Tatili
139
12.11. Çifte Vergilendirme
140
12.12. Vergi Cennetleri
140
12.13. Tobin Vergisi
141
12.14. Vergi Takozu – Vergi Kaması
142
Üçüncü Bölüm
KAMU BORÇLANMASI
1. BORÇLANMANIN TANIMI, KONUSU VE KAPSAMI
145
1.1. Kamu Borçlanması ve Özel Borçlanma Ayrımı
146
1.2. Kamu Borçlanması ve Vergi Ayrımı
148
1.3. Kamu Borçlanması Konusunda Klasik ve Modern İktisatçıların Görüşleri
151
1.3.1. Kamu Borçlanması Konusunda Klasik Görüş
151
1.3.2. Kamu Borçlanması Konusunda Modern Görüş
154
2. KAMU BORÇLANMASIYLA ULAŞILMASI HEDEFLENEN AMAÇLAR
155
2.1. Kamu Harcamalarını Finanse Etmek için Borçlanma
156
2.2. Olağanüstü Harcamaları Finanse Etmek için Borçlanma
157
2.3. Yatırım Harcamalarını Finanse Etmek için Borçlanma
157
2.4. Bütçe Denkliğini Sağlamak için Borçlanma
157
2.5. Borç Ödemek için Borçlanma
158
2.6. Maliye Politikasının Amaçlarını Gerçekleştirmek için Borçlanma
159
3. KAMU BORÇLANMASININ HUKUKİ NİTELİKLERİ
159
4. KAMU BORÇLANMASININ SINIFLANDIRILMASI
159
4.1. Kamu Borçlarının Vadelerine Göre Sınıflandırılması
160
4.1.1. Kısa Vadeli Borçlar (Dalgalı Borçlar)
163
4.1.1.1. Kısa Vadeli Borçlara Başvurulma Nedeni
164
4.1.1.2. Kısa Vadeli Borç Türleri
164
4.1.2. Uzun Vadeli Borçlar
166
4.2. Kamu Borçlarının Kaynağına Göre Sınıflandırılması
168
4.2.1. İç Borçlar
168
4.2.2. Dış Borçlar
169
4.3. Kamu Borçlarının Zorunlu ve Gönüllü Olma Durumuna Göre Sınıflandırılması
169
4.3.1. Gönüllü (ihtiyari) devlet borçları
170
4.3.2. Zorunlu (cebri) devlet borçları
170
5. BORÇLANMA SENETLERİNİ ALANLARA SAĞLANAN MENFAATLER
171
5.1. Faiz Oranını Dolaylı Yoldan Yükselten Uygulamalar
171
5.1.1. Borçlanma Faizi
171
5.1.2. İtfa Primi ve Başabaşın Altında İhraç
172
5.1.3. Primli ve İkramiyeli İhraç
172
5.1.4. Vergi Avantajları
173
5.2. Alacağın Paraya Çevrilmesini Kolaylaştırıcı Önlemler
173
5.2.1. İhalelerde Teminat Olarak Gösterilmesi
173
5.2.2. Vergi Ödemelerinde Kullanılması
174
5.2.3. Vadesinden Önce Paraya Çevrilebilmesi
174
5.3. Paranın Değerindeki Değişmelere Karşı Önlemler (Altın, Kambiyo ve Fiyat Endeksi)
174
6. İÇ BORÇLANMA ARAÇLARININ SATIŞ YÖNTEMLERİ
176
6.1. İhale ile Satış Yöntemi
176
6.2. TAP (musluk) Yöntemi
177
6.3. Doğrudan Satış Yöntemi
178
6.4. Halka Arz Yöntemi
178
7. DIŞ BORÇLANMANIN SINIFLANDIRILMASI VE VERİLİŞ NEDENLERİ
179
7.1. Dış Borçların Sınıflandırılması
179
7.1.1. Proje Kredileri
179
7.1.2. Program Kredileri
179
7.1.3. Bağlı (orijinde bağlı) Krediler
180
7.1.4. Serbest Krediler
180
7.1.5. Röfinansman Kredileri
180
7.1.6. Sendikasyon Kredileri (Syndicated Loan–Participation Loan–Union Credit)
181
7.2. Dış Borçların Veriliş Nedenleri
181
7.2.1. Borçlanmanın Arz Yönü
181
7.2.2. Politik Nedenler
181
7.2.3. Askeri ve Jeostratejik Nedenler
182
7.2.4. Tarihsel ve Kültürel Nedenler
182
7.2.5. Yoksulluk ve Afetler
182
8. KAMU BORÇ YÖNETİMİ
182
8.1. Olağan Borç Yönetimi
183
8.2. Olağanüstü Borç Yönetimi
183
9. TÜRKİYE’DE BORÇ YÖNETİMİNE İLİŞKİN MEVZUAT DEĞİŞİMİNİN KRONOLOJİK SEYRİ
186
10. KAMU BORÇLANMASINA İLİŞKİN BAZI TEMEL KAVRAMLAR
190
11. BORÇLANMAYA İLİŞKİN BAZI SORU VE CEVAPLAR
195
11.1. Hazine İhalesi Nedir?
195
11.2. İhalelere Kimler Katılır?
196
11.3. Hazine İhaleleri Ne Zaman Yapılır?
196
11.4. Satın Alınan Senetler Nerede Saklanır?
196
11.5. Devlet Tahvili ve Hazine Bonolarını Nasıl Alabilirim?
197
11.6. Hazine Neden DİBS İhraç Eder?
197
11.7. Hazine Tarafından Gerçekleştirilen Borçlanma İşlemlerinin Dayanağı Nedir?
198
11.8. ISIN Kod Nedir?
198
11.9. Kuponlu ya da Kuponsuz İhraç Ne Demektir?
198
11.10. STRIPS (Separate Trading of Registered Interest and Principal of Securities) Nedir?
198
11.11. DİBS’lerde Zamanaşımı Var mı?
199
11.12. Kira Sertifikası Nedir?
199
11.13. Piyasa Yapıcılığı Sistemi Nedir?
199
11.14. Türkiye Brüt ve Net Dış Borç Stoku Neyi İfade Etmektedir?
200
12. TÜRKİYE’DE KAMU BORÇLARININ GÜNCEL DURUMU
200
12.1. Brüt Dış Borç Stoku
201
12.2. İç Borç Stoku
202
Dördüncü Bölüm
KAMU BÜTÇESİ
1. BÜTÇE KURAMI
205
1.1. Bütçenin Tanımı
205
1.2. Bütçenin Tarihi Gelişimi
206
1.2.1. İngiltere
207
1.2.2. Fransa
208
1.2.3. Amerika Birleşik Devletleri
208
1.2.4. Türkiye’de Bütçenin Gelişim Süreci
209
1.3. Bütçe Sistemleri
210
1.3.1. Klasik (Geleneksel) Bütçe Sistemi
210
1.3.2. Performans Bütçe Sistemi
211
1.3.3. Program Bütçe Sistemi
211
1.3.4. Program Bütçe–Performans Bütçe Ayrımı
212
1.3.5. Planlama–Programlama Bütçe Sistemi (PPBS)
213
1.3.6. Sıfır Esaslı Bütçe Sistemi
213
1.3.7. Analitik Bütçe
213
1.4. Devlet Bütçesinin Dayandığı Temel İlkeler
214
1.4.1. Genellik İlkesi
214
1.4.2. Birlik İlkesi
215
1.4.3. Anlaşılır Olma (Açıklık) İlkesi
216
1.4.4. Doğruluk İlkesi
216
1.4.5. Samimiyet İlkesi
216
1.4.6. Yıllık Olma İlkesi
216
1.4.7. Denk Olma (Tevzin) İlkesi
216
1.4.8. Aleniyet (Şeffaflık–Saydamlık) İlkesi
217
1.4.9. Ön İzin İlkesi
217
1.5. 5018 sayılı Kanun Uyarınca Kamu Maliyesinin Temel İlkeleri
218
1.6. 5018 sayılı Kanun Uyarınca Bütçe İlkeleri
219
1.7. Bütçenin Fonksiyonları
221
1.8. Bütçeye İlişkin Temel Kavramlar
222
2. TÜRK BÜTÇE SİSTEMİ
225
2.1. 5018 Sayılı Kamu Malî Yönetimi ve Kontrol Kanununda Yer Alan Bütçeye İlişkin Kavramlar
225
2.2. Bütçe Türleri ve Kapsamı
227
2.3. Kamu Kaynağının Kullanılmasının Genel Esasları
237
2.3.1. Mali Saydamlık
237
2.3.2. Hesap Verme Sorumluluğu
237
2.4. Merkezi Yönetim Bütçesinin Hazırlanması
239
2.4.1. Orta Vadeli Program (OVP)
240
2.4.2. Bütçe Çağrısı ve Bütçe Hazırlama Rehberi
240
2.4.3. Gider Bütçesinin Hazırlanması
241
2.4.4. Plan Bütçe Komisyonunda Görüşülmesi
243
2.4.5. Genel Kurulda Görüşülmesi
244
2.5. Geçici Bütçe
246
2.6. Bütçeden Yapılan Ödeneğin Esasları
246
2.6.1. Ödeneklerin Kullanılması
247
2.6.1.1. Yüklenmeye Girişilmesi
248
2.6.1.2. Ödenekler Tahakkuku
250
2.6.1.3. Ödeneklerin Ödeme Emrine Bağlanması ve Ödenmesi
250
2.6.1.4. Ödenemeyen Giderler
251
2.6.1.5. Ön Ödeme
252
2.6.1.6. Harcama Yetkisi
253
2.6.1.7. Muhasebe Yetkilisi
254
2.6.2. Ödenek Aktarmaları
256
2.6.3. Yedek Ödenek
257
2.6.4. Örtülü Ödenek
257
2.7. Gelirlerin Toplanmasına İlişkin Esaslar
258
2.7.1. Gelirlerin Dayanakları
258
2.7.2. Özel Gelirler
259
2.7.3. Bağış ve Yardımlar
260
2.8. Bütçe Kapatma Usulleri
261
2.8.1. Egzersiz (hesap dönemi) Yöntemi
261
2.8.2. Jestiyon (yönetim dönemi) Yöntemi
262
2.9. Bütçe Denetimi
262
2.9.1. Bütçenin Yasama Denetimi
263
2.9.1.1. Faaliyet Raporları
263
2.9.1.2. Kesin Hesap Kanunu
264
2.9.1.3. Genel Uygunluk Bildirimi
266
2.9.2. Bütçenin İdari Denetimi
266
2.9.2.1. İç Kontrol
266
2.9.2.2. Ön Mali Kontrol
267
2.9.2.3. İç Denetim
267
2.9.3. Bütçenin Yargısal Denetimi
270
2.10. Yaptırımlar ve Yetkili Merciler
272
2.10.1. Ödenek Üstü Harcama
272
2.10.2. Kamu Zararı
272
2.10.3. Yetkisiz Tahsil ve Ödeme
273
2.10.4. Para Cezaları ve Yetkili Merciler
274
2.10.5. Zamanaşımı
274
Beşinci Bölüm
MALİYE POLİTİKASI
1. MALİYE POLİTİKASININ DOĞUŞU
275
2. İKTİSAT POLİTİKALARI
280
2.1. Para Politikası
280
2.2. Gelirler Politikası
281
2.3. Maliye Politikası
282
3. MALİYE POLİTİKASININ AMAÇLARI VE ARAÇLARI
283
3.1. Ekonomik İstikrarı Sağlamak
283
3.2. Ekonomik Büyüme ve Kalkınmayı Sağlamak
284
3.3. Gelir Dağılımında Adaleti Sağlamak
285
4. İRADİ VE İRADİ OLMAYAN MALİYE POLİTİKALARI
288
5. EKONOMİK İSTİKRARI SAĞLAMADA MALİYE POLİTİKASI
291
5.1. Enflasyonla Mücadelede Maliye Politikası
292
5.2. Durgunlukla Mücadelede Maliye Politikası
293
5.3. Stagflasyonla Mücadelede Maliye Politikası
294
6. EKONOMİK BÜYÜMEYİ SAĞLAMADA MALİYE POLİTİKASI
295
7. GELİR DAĞILIMINDA ADALETİ SAĞLAMADA MALİYE POLİTİKASI
297
Kaynakça
299
Yorum yaz
Bu kitaba henüz yorum yapılmamış.
Bonus Card ( Garanti - Teb - Denizbank - Şekerbank vb. )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 459,00 | 459,00 |
Maximum Card ( İş Bankası - Ziraat Bankası )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 459,00 | 459,00 |
Diğer Kartlar
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 459,00 | 459,00 |
-
-
Yeni-%10
 Satışta değil
-
Yeni-%10
Satışta değil
-
Yeni-%5
Satışta değil
-
Yeni-%5
Satışta değil
-
Yeni-%5
Satışta değil
-
Yeni-%3
Satışta değil
-
Yeni-%3
Satışta değil
-
Yeni-%3
Satışta değil
-
Yeni-%3
Satışta değil