Yeni
9786253610722
402781
https://www.legalkitabevi.com/murat-bati/iibf-myo-ve-mesleki-sinavlar-icin-vergi-hukuku-myo-.htm
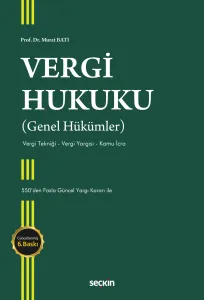
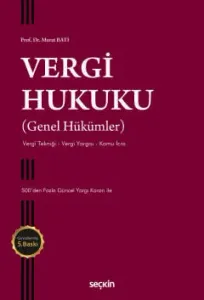
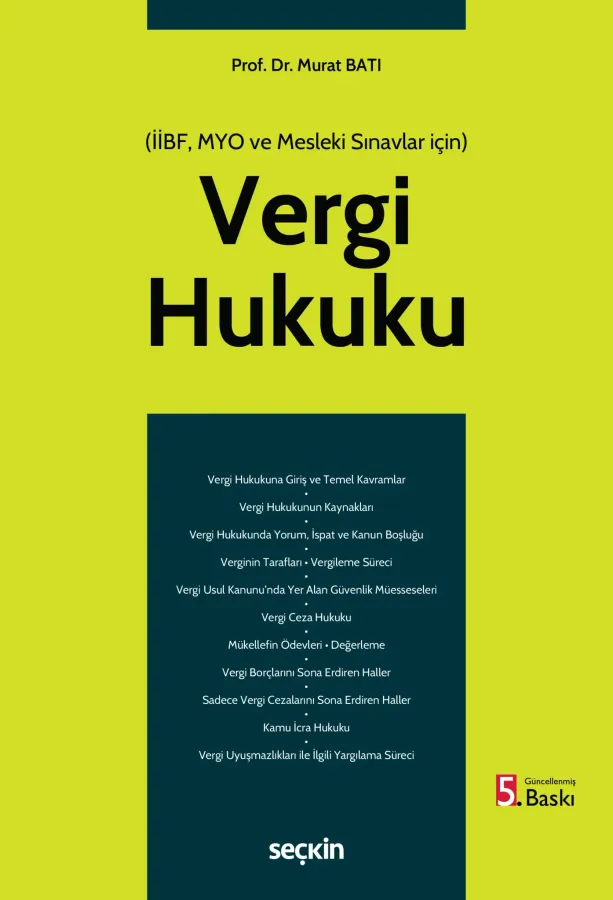
Vergi Hukuku (MYO) (İİBF, MYO ve Mesleki Sınavlar için)
630
Prof. Dr. Murat Batı
İçindekiler
Beşinci Baskıya Ön Söz ve Teşekkür
7
Kısaltmalar Listesi
25
Birinci Bölüm
VERGİ HUKUKUNA GİRİŞ
1. GİRİŞ
27
2. HUKUKUN SINIFLANDIRILMASI
28
2.1. Kamu Hukuku–Özel Hukuk Ayrımı
28
2.2. İdeal Hukuk–Pozitif Hukuk Ayrımı
29
2.3. Ulusal Hukuk–Uluslararası Hukuk Ayrımı
30
2.4. Maddi Hukuk–Şekli Hukuk Ayrımı
30
2.5. Objektif Hukuk–Subjektif Hukuk Ayrımı
30
2.6. Mali Hukuk
31
3. VERGİ HUKUKUNUN KAPSAMI
31
3.1. Kamu Gelir Türleri
31
3.1.1. Vergi
31
3.1.2. Resim
32
3.1.3. Harç
32
3.1.4. Harcamalara Katılma Payları
33
3.1.5. Şerefiyeler
34
3.1.6. Parafiskal Gelir
34
3.1.7. Mamelek Gelirler
34
3.1.8. Ek Mali Yükümlülükler
34
3.1.9. Benzeri Mali Yükümlülükler
35
3.2. Vergi Usul Kanunu’nun Kapsamı
36
4. VERGİ HUKUKUNUN BÖLÜMLERİ
36
4.1. Genel Vergi Hukuku
36
4.1.1. Vergi Usul Hukuku
37
4.1.2. Vergi Ceza Hukuku
37
4.1.3. Kamu İcra Hukuku
37
4.1.4. Vergi Yargılama Hukuku
38
4.1.5. Uluslararası Vergi Hukuku
38
4.2. Özel Vergi Hukuku
38
5. VERGİLENDİRMEYE İLİŞKİN ANAYASAL İLKELER
38
5.1. Hukuk Devleti İlkesi
38
5.1.1. Belirlilik
39
5.1.2. Kıyas Yasağı
39
5.1.3. Vergi Yasalarının Geçmişe Yürümemesi
39
5.2. Ölçülülük İlkesi
40
5.3. Mülkiyet Hakkı İlkesi
40
5.4. Kanunilik İlkesi
41
5.5. Eşitlik İlkesi
41
6. GENEL KANUN, ÖZEL KANUN ÖNCELİĞİ
41
İkinci Bölüm
VERGİ HUKUKUNUN KAYNAKLARI
1. GENEL OLARAK
45
2. BAĞLAYICILIĞINA GÖRE KAYNAKLAR
45
2.1. Asli Kaynaklar
45
2.1.1. Anayasa
46
2.1.2. Kanunlar
47
2.1.3. Uluslararası Vergi An(d)laşmaları
48
2.1.4. Yönetmelikler
49
2.1.5. Anayasa Mahkemesi Kararları
49
2.1.6. İçtihatları Birleştirme Kurulu Kararları
49
2.1.7. Genel Tebliğler
50
2.1.8. Genelgeler
50
2.1.9. Cumhurbaşkanlığı Kararnameleri
51
2.1.10. Cumhurbaşkanı Kararları
51
2.1.11. Bir Daha Düzenlenmeyecek Kaynaklar
52
2.2. Tali Kaynaklar
52
2.2.1. Özelge
52
2.2.2. Doktrin
53
2.2.3. Diğer Yargı Kararları
53
3. KAYNAĞI ÇIKARAN MERCİYE GÖRE KAYNAKLAR
54
4. ÖRF VE ÂDETTEN DOĞAN KAYNAKLAR
54
Üçüncü Bölüm
VERGİ KANUNLARININ UYGULANMASI, YORUM VE İSPAT
1. VERGİ KANUNLARININ UYGULANMASI
57
1.1. Vergi Kanunlarının Zaman Bakımından Uygulanması
57
1.2. Vergi Kanunlarının Yer Bakımından Uygulanması
57
1.3. Vergi Kanunlarının Anlam Bakımından Uygulanması
58
2. VERGİ HUKUKUNDA YORUM
58
2.1. Kanun Boşluğu
58
2.2. Hukuk Boşluğu
59
2.3. Vergi Hukukunda Yorum Yöntemleri
59
2.3.1. Lafzi (Deyimsel) Yorum Yöntemi
60
2.3.2. Amaçsal (Gai) Yorum Yöntemi
60
2.3.3. Sistematik Yorum Yöntemi
60
2.3.4. Tarihi Yorum Yöntemi
60
2.4. Yorumu Yapan Makama Göre Yorum Çeşitleri
60
3. VERGİ HUKUKUNDA KIYAS YASAĞI
61
3.1. Fonksiyon Gaspı
61
3.2. Tipleştirme–Tipiklik
62
4. VERGİ HUKUKUNDA İSPAT
63
4.1. Delil Serbestisi
64
4.2. Şahit İfadesi
64
4.3. İspat Külfeti
65
4.4. İspata İhtiyaç Duyulmayan Hususlar
66
5. EKONOMİK YAKLAŞIM İLKESİ
66
5.1. Vergi Hukukunda Peçeleme
66
5.2. Vergiden Kaçınma
66
5.3. Muvazaa
67
5.4. Peçeleme ile Muvazaa İlişkisi
67
Dördüncü Bölüm
VERGİNİN TARAFLARI
1. GİRİŞ
69
2. VERGİ İDARESİ
69
3. HAK VE EHLİYET KAVRAMI
70
3.1. Hak Kavramı
70
3.2. Ehliyet Kavramı
70
3.2.1. Hak Ehliyeti
71
3.2.2. Fiil Ehliyeti
71
3.2.3. Vergi Ehliyeti
72
4. KİŞİ KAVRAMI
72
5. VERGİNİN YÜKÜMLÜSÜ
73
5.1. Vergi Mükellefi
73
5.2. Vergi Sorumlusu
74
5.2.1. Vergi Kesen Durumunda Olanların Vergi Sorumluluğu
75
5.2.2. Temsilcilerin Sorumluluğu
76
5.2.2.1. Kanuni Temsil
76
5.2.2.1.1. VUK Uyarınca Kanuni Temsil
77
5.2.2.1.1.1. Küçük ve Kısıtlıların Kanuni Temsilcilerinin Vergi Sorumluluğu
78
5.2.2.1.1.2. Tüzel Kişilerin ve Tüzel Kişiliği Olmayan Teşekküllerin Kanuni Temsilcilerinin Vergi Sorumluluğu
78
5.2.2.1.1.3. Türkiye’de Bulunmayan Mükelleflerin Türkiye’deki Kanuni Temsilcilerinin Vergi Sorumluluğu
82
5.2.2.1.1.4. Tasfiye Dönemine İlişkin Kanuni Temsilcilerin Sorumluluğu
82
5.2.2.1.2. 6183 sayılı Kanun mük. m.35 Uyarınca Kanuni Temsil
82
5.2.2.1.3. VUK m.10 ile 6183 sayılı Kanun mük. m.35’teki Kanuni Temsilcilerin Sorumluluğunun Karşılaştırılması
83
5.2.2.1.4. 6183 sayılı Kanun m.35 Uyarınca Limited Şirket Ortaklarının Vergi Borçlarından Dolayı Sorumluluğu
84
5.2.2.2. İradi Temsil
84
5.2.3. Mirasçıların Sorumluluğu
84
5.2.4. Vergi Hukukunda Müteselsil Sorumluluk
85
5.2.4.1. Motorlu Taşıtlar Vergisi Kanunu’nda Müteselsil Sorumluluk
85
5.2.4.2. Tasfiye Memurlarının Müteselsil Sorumluluğu
86
5.2.4.3. ÖTV Kanunu’nda Müteselsil Sorumluluk
86
5.2.4.4. KDV Kanunu’nda Müteselsil Sorumluluk
86
5.2.4.5. Damga Vergisi Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.6. Harçlar Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.7. Veraset ve İntikal Vergisi Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.8. Serbest Muhasebeci, Serbest Muhasebeci Mali Müşavir ve Yeminli Mali Müşavirlerin Müteselsil Sorumluluğu
87
5.2.5. Vergi Hukukunda Müşterek Sorumluluk
88
Beşinci Bölüm
VERGİLENDİRME SÜRECİ
1. GİRİŞ
89
2. VERGİYİ DOĞURAN OLAY
89
2.1. Verginin Konusu
90
2.2. Yasak Faaliyetlerin Vergilendirmesi
91
3. TARH
92
3.1. Beyana Dayalı Tarh
93
3.2. İdare Tarafından Matrahın Belirlenmesi
93
3.2.1. İkmalen Tarh
93
3.2.2. Re’sen Tarh
93
3.2.2.1. Re’sen Tarh Nedenleri
94
3.2.2.2. Yükümlüye Bildirilmesi
94
3.2.2.3. Re’sen Tarhın İkmalen Tarhtan Farkı
95
3.2.3. İdarece Tarh
95
3.3. Düzeltme Sonucunda Tarh
96
4. TEBLİĞ
97
4.1. Tebligatın Hangi Kanuna Göre Yapılacağı Hususu
97
4.1.1. Tebligatın VUK ya da Tebligat Kanunu Uyarınca Yapılması
97
4.1.2. 6183 sayılı Kanun’a Tabi İşlemlerin Tebliği
98
4.1.3. Yargı Kararlarının Tebliği
98
4.2. Tebliğ Yapılacak Kişiler
99
4.2.1. Tebligat Yapılacakların Bulunmaması Durumunda Tebliğ
100
4.2.2. Veli, Vasi ve Kayyıma Tebliğ
101
4.2.3. Yabancı Memlekette Bulunanlara Tebliğ
102
4.2.4. Kamu İdare ve Müesseselerine Yapılan Tebliğ
103
4.2.5. Tutuklu ve Hükümlülere Yapılan Tebliğ
103
4.3. Tebliğ Edilecek Belgeler
103
4.4. Tebliğ Evrakı
104
4.4.1. Tahakkuk Fişi
104
4.4.2. Vergi/Ceza İhbarnamesi
105
4.5. Hatalı Tebliğ
105
4.5.1. Muhtara Tebligat Yapılması
105
4.5.2. Tebliğ Evrakında Dava Açma Süresinin Yazılmamış Olması
106
4.6. Tebliğin Koşulları
106
4.7. Tebliğ Usulleri
107
4.7.1. Posta Yoluyla Tebliğ
107
4.7.1.1. Bilinen Adrese Tebliğ
108
4.7.1.2. Kapıya Pusula Yapıştırma Yoluyla Tebliğ
108
4.7.2. İlan Yoluyla Tebliğ
109
4.7.3. Memur Vasıtasıyla Tebliğ
111
4.7.4. Elektronik Ortamda Tebliğ
111
4.8. UYAP Üzerinden Belgenin Görüntülenmesinin Tebliğ Yerine Geçip Geçmeyeceği
113
5. TAHAKKUK
114
5.1. Kendiliğinden Tahakkuk
114
5.2. Tahakkuku Tahsile Bağlı Vergilerde Tahakkuk
115
6. TAHSİL
115
7. VERGİLENDİRME SÜRECİNİN UNSURLARI
116
Altıncı Bölüm
VERGİ USUL KANUNU’NDA YER ALAN
GÜVENLİK MÜESSESELERİ
1. GİRİŞ
119
2. VERGİ USUL KANUNU’NDA YER ALAN GÜVENLİK MÜESSESELERİ
119
2.1. Yoklama
119
2.2. Vergi İncelemesi
121
2.2.1. Vergi İncelemesine Yetkili Olanlar
121
2.2.2. Vergi İncelemesinin Türleri
122
2.2.3. Vergi İncelemesine Alınacaklar
123
2.2.4. Vergi İncelemesinin Yapılacağı Yer
123
2.2.5. Vergi İncelemesinde Süre
123
2.2.6. Vergi İncelemesi Sonucunda Düzenlenen Raporlar
124
2.2.7. Dijital ve Risk Analizine Dayalı Yeni Nesil Denetim Yöntemleri
124
2.3. Arama
125
2.4. Bilgi Toplama
125
2.5. Diğer Güvenlik Müesseseleri
126
2.5.1. İzaha Davet
126
2.5.2. Matrahın Takdir Komisyonu Tarafından Saptanması
127
Yedinci Bölüm
VERGİ HUKUKUNDA SÜRELER
1. GENEL OLARAK SÜRELER
129
1.1. Kanuni–İdari Süre Ayrımı
129
1.2. Hukuki Niteliklerine Göre Süreler
129
1.3. VUK Uyarınca Sürelerin Hesaplanması
130
1.4. İYUK Uyarınca Sürelerin Hesaplanması
131
1.5. Süre ile Vade Farkı
131
2. VERGİ HUKUKUNDA SÜRELERİN UZAMASINI GEREKTİREN HALLER
131
2.1. Resmi Tatil
132
2.2. Mali Tatil
133
2.2.1. Mali Tatil Nedeniyle Uzayan Süreler
133
2.2.2. Vadesi Mali Tatile Rastlayan Vergi, Resim ve Harçlar ile Vergi Cezaları ve Gecikme Faizlerinin Ödenme Süresi
134
2.2.3. Mali Tatil Nedeniyle İşlemeyen Süreler
135
2.2.4. Mali Tatil Uygulanmayan Amme Alacakları
135
2.2.5. Mali Tatilin Sona Erdiği Günü İzleyen Beş Gün İçinde Biten Süreler
136
2.2.6. Beyanname Verme Süresi Mali Tatil Nedeniyle Uzamış Olan Vergilerde Ödenme Süresi
136
2.3. Adli Tatil
137
2.4. Mücbir Sebepler
138
2.4.1. Mücbir Sebebin Kapsamı
139
2.4.2. Mücbir Sebebin Yargı Yoluna Başvuru Süresine Etkisi
140
2.4.3. Mücbir Sebebin Sonuçları
140
2.5. Zor Durum Hali
141
2.6. Ölüm Halinde Sürelerin Uzaması
142
2.7. Süreleri Uzatan Diğer Sebepler
143
Sekizinci Bölüm
MÜKELLEFİN ÖDEVLERİ
1. MÜKELLEFİN ÖDEVLERİ
145
1.1. Bildirim Ödevleri
145
1.1.1. İşe Başlamayı Bildirme Ödevi
146
1.1.1.1. İşe Başlamada Teminat Uygulaması
148
1.1.2. Adres, İş Değişikliğini ve İşletmede Değişikliği Bildirme Ödevi
149
1.1.3. İşi Bırakmayı Bildirme Ödevi
150
1.2. Defter Tutma Ödevi
151
1.2.1. Tasdike Tabi Defterler
156
1.2.2. Defterlerin Tasdik Zamanı
156
1.2.3. Elektronik Ortamda Tutulabilecek Defterler
157
2. VUK’A GÖRE DÜZENLENMESİ MECBURİ BELGELER
158
2.1. Fatura
159
2.1.1. Elektronik Fatura
160
2.1.2. E–Arşiv Fatura
161
2.2. Serbest Meslek Makbuzu
162
2.3. Gider Pusulası
162
2.4. Müstahsil Makbuzu
164
2.5. Sevk İrsaliyesi
164
2.6. İrsaliyeli Fatura
164
2.7. Ücret Bordrosu
165
2.8. Taşıma İrsaliyesi
165
2.9. Yolcu Listeleri
165
Dokuzuncu Bölüm
VERGİ MUHASEBESİ
1. DEĞERLEME
167
1.1. Değerleme Ölçüleri
168
1.1.1. Maliyet Bedeli
168
1.1.2. Borsa Rayici
169
1.1.3. Tasarruf Değeri
170
1.1.4. Mukayyet Değer
171
1.1.5. İtibari Değer
171
1.1.6. Rayiç Bedel
172
1.1.7. Vergi Değeri
172
1.1.8. Emsal Bedeli ve Emsal Ücreti
172
1.1.9. Alış Bedeli
174
1.1.10. Alış Emsal Bedeli
174
1.1.11. Ortalama Perakende Satış Fiyatı
174
1.1.12. Tapu Siciline Kayıtlı Bedel
174
1.1.13. Kira Ödemelerinin Bugünkü Değeri
175
2. AMORTİSMAN
175
2.1. Amortisman Türleri
176
2.2. Amortisman Uygulaması
177
Onuncu Bölüm
VERGİ CEZA HUKUKU
1. GİRİŞ
179
2. GENEL OLARAK SUÇ VE KABAHAT AYRIMI
179
2.1. Suç Kavramı
179
2.2. Kabahat Kavramı
180
2.3. Suç ve Kabahatin Farkları
181
3. VERGİ KABAHATLERİ
181
3.1. Vergi Ziyaı Kabahati
181
3.1.1. Beyannamenin Kanuni Süresi Geçtikten Sonra Kendiliğinden Verilmesi Durumunda Vergi Ziyaı Cezası
183
3.1.2. Beyannamenin İzaha Davet ile Verilmesi Durumunda Vergi Ziyaı Cezası
183
3.1.3. Mükellefiyet Tesis Ettirmeyenler için Vergi Ziyaı Cezası
184
3.2. Usulsüzlük Kabahati
185
3.2.1. Usulsüzlük Cezası
185
3.2.1.1. VUK m.352 Uyarınca Usulsüzlük Kabahatleri
185
3.2.1.1.1. Birinci Derece Usulsüzlükler
186
3.2.1.1.2. İkinci Derece Usulsüzlükler
187
3.2.1.1.3. Genel Usulsüzlük Ceza Tutarları
188
3.2.1.2. Özel Usulsüzlük Kabahatleri
189
3.2.1.2.1. VUK m.353 Uyarınca Özel Usulsüzlük Kabahatleri ve Cezaları
190
3.2.1.2.2. Diğer Özel Usulsüzlük Cezaları
197
3.2.1.2.3. Elektronik Ortamda Beyanname Verilmemesi Durumunda Özel Usulsüzlük Cezaları
198
3.2.1.2.4. Gerçek Faydalanıcı Bildirimine İlişkin Özel Usulsüzlük Cezaları
199
3.2.1.2.5. Başkasının Hesabını Kullananlarla Alakalı Özel Usulsüzlük Cezaları
200
3.2.1.2.6. Ödeme Kaydedici Cihazlarla Alakalı Özel Usulsüzlük Cezaları
201
3.3. Fiil Ayrılığı ve Birleşme
202
3.3.1. Kabahatler ile Suçlarda Birleşme
202
3.3.2. Tek Fiil ile Birden Çok Verginin Ziyaa Uğratılmış Olması Durumunda Birleşme
202
3.3.3. Tek Fiilin Birden Çok Vergi Cezasını Gerektirmesi Durumunda Birleşme
203
3.3.4. Ayrı Fiillerle Başka Türden Vergi Kabahatlerinin Yapılması
204
3.3.5. Ödeme Kaydedici Cihazla Alakalı Birleşme
204
3.3.6. Muhtasar ve Prim Hizmet Beyannamesinin Verilmemesi Durumunda Birleşme
205
3.4. Tekerrür
206
4. VERGİ SUÇLARI VE CEZALARI
209
4.1. Genel Olarak Vergi Kaçakçılığı Suçu
209
4.1.1. VUK m.359 Uyarınca Suç Teşkil Eden Fiiller
211
4.1.1.1. Muhasebe Hilesi Yapmak
211
4.1.1.2. Gerçek Olmayan ya da Kayda Konu İşlemlerle İlgisi Olmayan Kişiler Adına Hesap Açmak
212
4.1.1.3. Başka Defter Tutmak
213
4.1.1.4. Defter, Kayıt ve Belgeleri Tahrif Etmek
213
4.1.1.5. Defter, Kayıt ve Belgeleri Gizlemek
214
4.1.1.6. Defter, Kayıt ve Belgeleri Yok Etmek
215
4.1.1.7. Defter Sayfalarını Yok Ederek Yerine Başka Sayfa Koymak ya da Hiç Sayfa Koymamak
215
4.1.1.8. Yanıltıcı Belge Düzenlemek ve/veya Kullanmak
216
4.1.1.9. Sahte Belge Düzenlemek ve/veya Kullanmak
216
4.1.1.10. Hazine ve Maliye Bakanlığı ile Anlaşması Olmayanların Belge Basması ve Bunların Kullanılması
217
4.1.1.11. Ödeme Kaydedici Cihazla Üretilen Belgelere İlişkin Suçlar
217
4.1.1.12. 4733 sayılı Kanun’a İlişkin Suçlar
218
4.1.2. VUK m.359’daki Fiillere İlişkin Zincirleme Suç Düzenlemesi
218
4.1.3. VUK m.359’daki Suçlara İlişkin Etkin Pişmanlık Hükümleri
219
4.1.4. İştirak–Cezadan İndirim
220
4.1.5. Dava Şartı Olarak Rapor Değerlendirme Komisyonu Mütalaası
221
4.2. Vergi Mahremiyetinin İhlali Suçu
222
4.3. Mükellefin Özel İşini Takip Suçu
225
4.4. Mükelleflerin Haysiyet, Şeref ve Haklarına Tecavüz Suçu
226
4.5. Ekim Sayım Beyanlarını Denetlememe Suçu
226
4.6. Vergi Kimlik Numarası Kullanımı ile İlgili Düzenlemelere Uymayanlar
227
5. NE BİS İN İDEM KURALI
227
Onbirinci Bölüm
VERGİ BORÇLARINI SONA ERDİREN HALLER
1. GİRİŞ
229
2. ÖDEME
230
2.1. Ödeme Süresi
230
2.2. Ödeme Yeri
231
2.3. Ödeme Şekli
231
2.4. Özel Ödeme Zamanları
231
2.5. Ödeme Usulleri
232
3. AF
234
4. KARŞILIKLI ANLAŞMA USULÜ
234
5. ZAMANAŞIMI
237
5.1. Tarh Zamanaşımı
237
5.1.1. Tarh Zamanaşımının Kapsamı
237
5.1.2. Tarh Zamanaşımının Durması
238
5.1.3. Tarh Zamanaşımı Hesabında Vergiyi Doğuran Olaya Bağlı Olmayan Durumlar
238
5.2. Vergi Kabahatlerine İlişkin Ceza Kesme Zamanaşımı
239
5.3. Tahsil Zamanaşımı
240
5.3.1. Tahsil Zamanaşımının Durması
240
5.3.2. Tahsil Zamanaşımının Kesilmesi
241
5.3.3. Mücbir Sebebin Tahsil Zamanaşımına Etkisi
241
5.3.4. Para Cezalarında Tahsil Zamanaşımı
242
6. TERKİN
242
6.1. VUK’a Göre Terkin
243
6.2. 6183 sayılı Yasa’ya Göre Terkin
244
6.3. Tahsil İmkânsızlığı Sebebiyle Terkin
245
7. TAHAKKUKTAN VAZGEÇME
246
8. VERGİ HATALARI
247
8.1. Hesap Hataları
248
8.1.1. Matrah Hataları
248
8.1.2. Vergi Miktarında Hatalar
248
8.1.3. Verginin Mükerrer Olması
248
8.2. Vergilendirme Hataları
249
8.2.1. Mükellefin Şahsında Hata
249
8.2.2. Mükellefiyette Hata
249
8.2.3. Mevzuda Hata
249
8.2.4. Vergilendirme veya Muafiyet Döneminde Hata
250
8.3. “Açık olma” Durumu
250
8.4. Vergi Hatalarının Ortaya Çıkarılması
251
8.5. Vergi Hatalarını Düzeltme Yetkisi
252
8.6. Vergi Hatalarını Düzeltme Yolları
252
8.6.1. Re’sen Düzeltme
252
8.6.2. Şikâyet Yoluyla Düzeltme
252
8.7. Düzeltme Zamanaşımı
253
8.8. İl Özel İdareleri ile Belediye Gelirlerinde Hata Düzeltme
254
9. TAKAS
254
10. DAVA SONUCU
255
11. KANUN YOLUNDAN VAZGEÇME
255
12. KAMU DENETÇİLİĞİ KURUMUNA BAŞVURMA
255
Onikinci Bölüm
SADECE VERGİ CEZALARINI SONA ERDİREN HALLER
1. GENEL OLARAK
257
2. ÖLÜM
257
3. CEZALARDA İNDİRİM
258
4. PİŞMANLIK VE ISLAH
260
4.1. Pişmanlıktan Yararlanmak İçin Gerekli Şartlar
260
4.2. Pişmanlık ve Islah Uygulaması Kapsamına Giren Vergiler
261
4.3. Pişmanlık Sonucunda
261
4.4. Muhbire Ödül
262
5. İZAHA DAVET
264
5.1. İzaha Davet Yazısı
265
5.2. İzaha Davetin Sonuçları
266
6. YANILMA VE GÖRÜŞ DEĞİŞTİRME
267
7. UZLAŞMA
268
7.1. Tarhiyat Öncesi Uzlaşma
269
7.1.1. Uzlaşma Gününün Tespiti
270
7.1.2. Uzlaşılan Tutarın Öden(me)mesi
270
7.2. Tarhiyat Sonrası Uzlaşma (Genel Uzlaşma)
271
7.2.1. Tarhiyat Sonrası Uzlaşmanın Kapsamı
271
7.2.2. Tarhiyat Sonrası Uzlaşma Kapsamı Dışında Olanlar
271
7.2.3. Tarhiyat Sonrası Uzlaşmanın Talebi ve Süresi
272
7.2.4. Tarhiyat Sonrası Uzlaşma Talebi Sonrası Süreç
272
7.2.5. Tarhiyat Sonrası Uzlaşmanın Gerçekleşmemesi
273
7.2.6. Tarhiyat Sonrası Uzlaşma Sonucunda
273
7.2.7. Mücbir Sebebin Tarhiyat Sonrası Uzlaşmaya Etkisi
273
7.2.8. Mali Tatilin Tarhiyat Sonrası Uzlaşmaya Etkisi
273
8. VERGİ KABAHATLERİNE İLİŞKİN CEZA KESME ZAMANAŞIMI
274
9. MÜCBİR SEBEPLER
274
Onüçüncü Bölüm
KAMU İCRA HUKUKU
1. GENEL OLARAK
275
2. 6183 SAYILI KANUN’UN KAPSAMI
275
2.1. Tahsili, Tahsili Emval Kanunu’na Atfedilen Alacaklar
277
2.2. 6183 Sayılı Kanun’a Yapılan Atıf ile “Alacağın” “Amme Alacağına” Dönüşme(me)si
278
2.3. 6183 sayılı Kanun’da Yer Alan Terimler
279
2.3.1. Amme Alacağı
279
2.3.2. Amme Borçlusu
279
2.3.3. Alacaklı Amme İdaresi
279
2.3.4. Tahsil Dairesi
280
2.3.5. Mal Kavramı
280
2.3.6. Para Cezası
280
2.3.7. “Tahsil Edilemeyen” ve “Tahsil Edilemeyeceği Anlaşılan” Amme Alacağı Terimi
281
2.3.8. Takibat Giderleri
281
2.3.9. Takibata Salahiyetli Tahsil Dairesi (Niyabeten Takip)
281
3. AMME ALACAĞININ KORUNMASI
282
3.1. Teminat İsteme
283
3.1.1. Şahsi Kefalet
285
3.2. İhtiyati Haciz
285
3.2.1. İhtiyati Haciz Kararının Alınmasında Yetkili Makam
285
3.2.2. İhtiyati Haczin Sebepleri
286
3.2.3. İhtiyati Haciz Tutarı
286
3.2.4. İhtiyati Hacze Karşı Dava Açma Süresi
286
3.2.5. İhtiyati Haciz ve Teminatın Kim Hakkında Uygulanacağı Sorunsalı
287
3.2.6. İhtiyati Haciz ile Kesin Haciz Farkı
287
3.3. İhtiyati Tahakkuk
288
3.3.1. İhtiyati Tahakkukun Sebepleri
289
3.3.2. İhtiyati Tahakkukun Tutarı
290
3.4. Diğer Koruma Hükümleri
290
3.4.1. Amme Alacaklarında Rüçhan Hakkı
290
3.4.2. Amme Alacağını Kesip Ödeme Zorunluluğu
293
3.4.3. Amme Alacağı Ödenmeden Yapılmayacak İşlemler
293
3.4.4. Takas
295
3.4.5. Hükümsüz Sayılan Tasarruflar
296
3.4.6. Yurt Dışı Çıkış Yasağı
297
4. TECİL
297
4.1. Tecilin Kapsamı
298
4.2. Tecil Faizi
298
4.3. Tecilden Yararlanacaklar
299
4.4. Tecil Yetkisi
299
4.5. Tecil İçin Ödenecek Teminata İlişkin Örnekler
299
4.6. Vergiye Uyumlu Mükelleflerin Borçlarının Tecili
300
5. GECİKME ZAMMI
302
5.1. Gecikme Zammı Oranının Değişmesi
303
5.2. Gecikme Zammının Uygulanmama Durumu
303
5.3. Köylerde Gecikme Zammı
304
6. GECİKME FAİZİ
304
6.1. Uzlaşma Durumunda Gecikme Faizi
306
6.2. Tarhiyatın Dava Konusu Yapılmaması Durumunda Gecikme Faizi
306
6.3. Tarhiyatın Dava Konusu Yapılması Durumunda Gecikme Faizi
306
6.4. Kanun Yolundan Vazgeçme Durumunda Gecikme Faizi
306
6.5. Gecikme Faizinin İşle(me)mesi
307
6.6. Gecikme Faizi ile Gecikme Zammının Farkları ve Benzer Yönleri
307
7. CEBREN TAHSİL
308
7.1. Teminatlı Alacaklarda Takip Yolu
308
7.2. Ödeme Emri
309
7.3. Mal Bildirimi
310
7.4. Haciz
311
7.4.1. Haczedilemeyecek Olanlar
313
7.4.2. Kısmen Haczedilebilen Gelirler
314
7.4.3. Zor Kullanma
315
7.4.4. Haciz Neticesinde
315
7.5. İflas Yoluyla Takip
316
8. ACİZ HALİ
317
9. KONKORDATO
317
Ondördüncü Bölüm
VERGİ UYUŞMAZLIKLARI İLE İLGİLİ YARGILAMA SÜRECİ
1. GİRİŞ
319
2. VERGİ YARGILAMA USULÜNE HAKİM OLAN İLKELER
319
2.1. Yazılı Yargılama Esası
319
2.2. Re’sen Araştırma İlkesi
319
2.3. Delil Serbestisi İlkesi
320
2.4. Kıyas Yasağı
320
2.5. Ekonomik Yaklaşım
321
2.6. İddia ve Savunmanın Genişletilme veya Değiştirilme Yasağı
321
2.7. Usul Ekonomisi İlkesi
322
3. VERGİ YARGISINDA GÖREVLİ YERLER
322
3.1. Vergi Mahkemeleri
322
3.2. Bölge İdare Mahkemeleri
323
3.3. Danıştay
323
4. VERGİ YARGISINDA DAVA AÇMA SÜRELERİ
324
4.1. Özel Kanunlarda Dava Açma Süreleri
324
4.1.1. VUK mük. m.49/a Uyarınca Süre
325
4.1.2. Teminat İsteme İşlemine İlişkin Süre
325
4.1.3. İhtiyati Hacze İlişkin Süre
325
4.1.4. İhtiyati Tahakkuka İlişkin Süre
326
4.1.5. Ödeme Emrine İlişkin Süre
326
4.1.6. Hacze İlişkin Süre
326
4.1.7. Motorlu Taşıtlar Vergisine İlişkin Süre
327
4.1.8. Tevkifat İşlemine İlişkin Süre
327
4.1.9. Benzeri Mali Yükümlülüklere İlişkin Süre
327
4.1.10. Uzlaşmaya İlişkin Süre
327
4.1.11. Karşılıklı Anlaşma Usulüne İlişkin Süre
327
4.1.12. Düzeltme–Şikâyet Yoluna İlişkin Süre
328
4.1.13. Arsa–Arazi Birim Değerinin Tespitine İlişkin Süre
328
4.2. Mali Tatilin Dava Açma Süresine Etkisi
328
4.3. Adli Tatilin Dava Açma Süresine Etkisi
329
4.4. Mücbir Sebebin Dava Açma Süresine Etkisi
329
5. VERGİ UYUŞMAZLIKLARINDA KANUN YOLU
329
5.1. Anayasa Mahkemesinde Kanun Yolu
330
5.2. Danıştay’ın İlk Derece Mahkemesi Olarak Görevli Olduğu Davalar
330
5.3. Vergi Uyuşmazlıklarının Vergi Mahkemelerinde Çözümlenmesi
332
5.3.1. Vergi Davalarının Hukuki Niteliği
333
5.3.1.1. İlk İnceleme
334
5.3.1.2. Vergi Mahkemesinde Dava Açmaya Yetkili Olanlar
336
5.3.1.3. Aynı (Müşterek) Dilekçe ile Dava Açma
338
5.3.1.3.1. Birden Fazla İşleme Karşı Tek Dilekçe ile Dava Açma
338
5.3.1.3.2. Birden Fazla Davacının Aynı İşleme Karşı Tek Dilekçeyle (Müşterek) Dava Açması
340
5.3.1.4. Vergi Mahkemesinde Dava Açmanın Verginin Tahsiline Etkisi ve Yürütmenin Durdurulması
341
5.3.1.5. Uzlaşma Yolu ile Dava Açma Süresinin Uzaması
342
5.3.1.6. Vergi Hatalarının Yargısal Yoldan Düzeltilmesi
344
5.3.1.6.1. Dava Açma Süresinde Hata Düzeltme Dilekçesi Verilirse
344
5.3.1.6.2. Dava Açma Süresinden Sonra Hata Düzeltme Dilekçesi Verilirse
345
5.3.1.7. Ödeme Emrinin Dava Konusu Yapılması
345
5.3.1.7.1. Ödeme Emrine Karşı Dava Açma Süresi
345
5.3.1.7.2. Görevli Mahkeme
346
5.3.1.7.3. Ödeme Emrine Karşı Dava Açma Nedenleri
347
5.3.1.7.4. Ödeme Emrine Karşı Dava Açma Süresini Uzatan Nedenler
347
5.3.2. Vergi Yargılamasında Duruşma
348
5.4. Vergi Yargısında İstinaf Kanun Yolu
349
5.5. Vergi Yargısında Temyiz Kanun Yolu
350
6. KANUN YOLUNDAN VAZGEÇME
350
7. OLAĞANÜSTÜ KANUN YOLLARI
351
Kaynakça
353
Kavramlar Dizini
365
Prof. Dr. Murat Batı
İçindekiler
Beşinci Baskıya Ön Söz ve Teşekkür
7
Kısaltmalar Listesi
25
Birinci Bölüm
VERGİ HUKUKUNA GİRİŞ
1. GİRİŞ
27
2. HUKUKUN SINIFLANDIRILMASI
28
2.1. Kamu Hukuku–Özel Hukuk Ayrımı
28
2.2. İdeal Hukuk–Pozitif Hukuk Ayrımı
29
2.3. Ulusal Hukuk–Uluslararası Hukuk Ayrımı
30
2.4. Maddi Hukuk–Şekli Hukuk Ayrımı
30
2.5. Objektif Hukuk–Subjektif Hukuk Ayrımı
30
2.6. Mali Hukuk
31
3. VERGİ HUKUKUNUN KAPSAMI
31
3.1. Kamu Gelir Türleri
31
3.1.1. Vergi
31
3.1.2. Resim
32
3.1.3. Harç
32
3.1.4. Harcamalara Katılma Payları
33
3.1.5. Şerefiyeler
34
3.1.6. Parafiskal Gelir
34
3.1.7. Mamelek Gelirler
34
3.1.8. Ek Mali Yükümlülükler
34
3.1.9. Benzeri Mali Yükümlülükler
35
3.2. Vergi Usul Kanunu’nun Kapsamı
36
4. VERGİ HUKUKUNUN BÖLÜMLERİ
36
4.1. Genel Vergi Hukuku
36
4.1.1. Vergi Usul Hukuku
37
4.1.2. Vergi Ceza Hukuku
37
4.1.3. Kamu İcra Hukuku
37
4.1.4. Vergi Yargılama Hukuku
38
4.1.5. Uluslararası Vergi Hukuku
38
4.2. Özel Vergi Hukuku
38
5. VERGİLENDİRMEYE İLİŞKİN ANAYASAL İLKELER
38
5.1. Hukuk Devleti İlkesi
38
5.1.1. Belirlilik
39
5.1.2. Kıyas Yasağı
39
5.1.3. Vergi Yasalarının Geçmişe Yürümemesi
39
5.2. Ölçülülük İlkesi
40
5.3. Mülkiyet Hakkı İlkesi
40
5.4. Kanunilik İlkesi
41
5.5. Eşitlik İlkesi
41
6. GENEL KANUN, ÖZEL KANUN ÖNCELİĞİ
41
İkinci Bölüm
VERGİ HUKUKUNUN KAYNAKLARI
1. GENEL OLARAK
45
2. BAĞLAYICILIĞINA GÖRE KAYNAKLAR
45
2.1. Asli Kaynaklar
45
2.1.1. Anayasa
46
2.1.2. Kanunlar
47
2.1.3. Uluslararası Vergi An(d)laşmaları
48
2.1.4. Yönetmelikler
49
2.1.5. Anayasa Mahkemesi Kararları
49
2.1.6. İçtihatları Birleştirme Kurulu Kararları
49
2.1.7. Genel Tebliğler
50
2.1.8. Genelgeler
50
2.1.9. Cumhurbaşkanlığı Kararnameleri
51
2.1.10. Cumhurbaşkanı Kararları
51
2.1.11. Bir Daha Düzenlenmeyecek Kaynaklar
52
2.2. Tali Kaynaklar
52
2.2.1. Özelge
52
2.2.2. Doktrin
53
2.2.3. Diğer Yargı Kararları
53
3. KAYNAĞI ÇIKARAN MERCİYE GÖRE KAYNAKLAR
54
4. ÖRF VE ÂDETTEN DOĞAN KAYNAKLAR
54
Üçüncü Bölüm
VERGİ KANUNLARININ UYGULANMASI, YORUM VE İSPAT
1. VERGİ KANUNLARININ UYGULANMASI
57
1.1. Vergi Kanunlarının Zaman Bakımından Uygulanması
57
1.2. Vergi Kanunlarının Yer Bakımından Uygulanması
57
1.3. Vergi Kanunlarının Anlam Bakımından Uygulanması
58
2. VERGİ HUKUKUNDA YORUM
58
2.1. Kanun Boşluğu
58
2.2. Hukuk Boşluğu
59
2.3. Vergi Hukukunda Yorum Yöntemleri
59
2.3.1. Lafzi (Deyimsel) Yorum Yöntemi
60
2.3.2. Amaçsal (Gai) Yorum Yöntemi
60
2.3.3. Sistematik Yorum Yöntemi
60
2.3.4. Tarihi Yorum Yöntemi
60
2.4. Yorumu Yapan Makama Göre Yorum Çeşitleri
60
3. VERGİ HUKUKUNDA KIYAS YASAĞI
61
3.1. Fonksiyon Gaspı
61
3.2. Tipleştirme–Tipiklik
62
4. VERGİ HUKUKUNDA İSPAT
63
4.1. Delil Serbestisi
64
4.2. Şahit İfadesi
64
4.3. İspat Külfeti
65
4.4. İspata İhtiyaç Duyulmayan Hususlar
66
5. EKONOMİK YAKLAŞIM İLKESİ
66
5.1. Vergi Hukukunda Peçeleme
66
5.2. Vergiden Kaçınma
66
5.3. Muvazaa
67
5.4. Peçeleme ile Muvazaa İlişkisi
67
Dördüncü Bölüm
VERGİNİN TARAFLARI
1. GİRİŞ
69
2. VERGİ İDARESİ
69
3. HAK VE EHLİYET KAVRAMI
70
3.1. Hak Kavramı
70
3.2. Ehliyet Kavramı
70
3.2.1. Hak Ehliyeti
71
3.2.2. Fiil Ehliyeti
71
3.2.3. Vergi Ehliyeti
72
4. KİŞİ KAVRAMI
72
5. VERGİNİN YÜKÜMLÜSÜ
73
5.1. Vergi Mükellefi
73
5.2. Vergi Sorumlusu
74
5.2.1. Vergi Kesen Durumunda Olanların Vergi Sorumluluğu
75
5.2.2. Temsilcilerin Sorumluluğu
76
5.2.2.1. Kanuni Temsil
76
5.2.2.1.1. VUK Uyarınca Kanuni Temsil
77
5.2.2.1.1.1. Küçük ve Kısıtlıların Kanuni Temsilcilerinin Vergi Sorumluluğu
78
5.2.2.1.1.2. Tüzel Kişilerin ve Tüzel Kişiliği Olmayan Teşekküllerin Kanuni Temsilcilerinin Vergi Sorumluluğu
78
5.2.2.1.1.3. Türkiye’de Bulunmayan Mükelleflerin Türkiye’deki Kanuni Temsilcilerinin Vergi Sorumluluğu
82
5.2.2.1.1.4. Tasfiye Dönemine İlişkin Kanuni Temsilcilerin Sorumluluğu
82
5.2.2.1.2. 6183 sayılı Kanun mük. m.35 Uyarınca Kanuni Temsil
82
5.2.2.1.3. VUK m.10 ile 6183 sayılı Kanun mük. m.35’teki Kanuni Temsilcilerin Sorumluluğunun Karşılaştırılması
83
5.2.2.1.4. 6183 sayılı Kanun m.35 Uyarınca Limited Şirket Ortaklarının Vergi Borçlarından Dolayı Sorumluluğu
84
5.2.2.2. İradi Temsil
84
5.2.3. Mirasçıların Sorumluluğu
84
5.2.4. Vergi Hukukunda Müteselsil Sorumluluk
85
5.2.4.1. Motorlu Taşıtlar Vergisi Kanunu’nda Müteselsil Sorumluluk
85
5.2.4.2. Tasfiye Memurlarının Müteselsil Sorumluluğu
86
5.2.4.3. ÖTV Kanunu’nda Müteselsil Sorumluluk
86
5.2.4.4. KDV Kanunu’nda Müteselsil Sorumluluk
86
5.2.4.5. Damga Vergisi Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.6. Harçlar Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.7. Veraset ve İntikal Vergisi Kanunu’nda Müteselsil Sorumluluk
87
5.2.4.8. Serbest Muhasebeci, Serbest Muhasebeci Mali Müşavir ve Yeminli Mali Müşavirlerin Müteselsil Sorumluluğu
87
5.2.5. Vergi Hukukunda Müşterek Sorumluluk
88
Beşinci Bölüm
VERGİLENDİRME SÜRECİ
1. GİRİŞ
89
2. VERGİYİ DOĞURAN OLAY
89
2.1. Verginin Konusu
90
2.2. Yasak Faaliyetlerin Vergilendirmesi
91
3. TARH
92
3.1. Beyana Dayalı Tarh
93
3.2. İdare Tarafından Matrahın Belirlenmesi
93
3.2.1. İkmalen Tarh
93
3.2.2. Re’sen Tarh
93
3.2.2.1. Re’sen Tarh Nedenleri
94
3.2.2.2. Yükümlüye Bildirilmesi
94
3.2.2.3. Re’sen Tarhın İkmalen Tarhtan Farkı
95
3.2.3. İdarece Tarh
95
3.3. Düzeltme Sonucunda Tarh
96
4. TEBLİĞ
97
4.1. Tebligatın Hangi Kanuna Göre Yapılacağı Hususu
97
4.1.1. Tebligatın VUK ya da Tebligat Kanunu Uyarınca Yapılması
97
4.1.2. 6183 sayılı Kanun’a Tabi İşlemlerin Tebliği
98
4.1.3. Yargı Kararlarının Tebliği
98
4.2. Tebliğ Yapılacak Kişiler
99
4.2.1. Tebligat Yapılacakların Bulunmaması Durumunda Tebliğ
100
4.2.2. Veli, Vasi ve Kayyıma Tebliğ
101
4.2.3. Yabancı Memlekette Bulunanlara Tebliğ
102
4.2.4. Kamu İdare ve Müesseselerine Yapılan Tebliğ
103
4.2.5. Tutuklu ve Hükümlülere Yapılan Tebliğ
103
4.3. Tebliğ Edilecek Belgeler
103
4.4. Tebliğ Evrakı
104
4.4.1. Tahakkuk Fişi
104
4.4.2. Vergi/Ceza İhbarnamesi
105
4.5. Hatalı Tebliğ
105
4.5.1. Muhtara Tebligat Yapılması
105
4.5.2. Tebliğ Evrakında Dava Açma Süresinin Yazılmamış Olması
106
4.6. Tebliğin Koşulları
106
4.7. Tebliğ Usulleri
107
4.7.1. Posta Yoluyla Tebliğ
107
4.7.1.1. Bilinen Adrese Tebliğ
108
4.7.1.2. Kapıya Pusula Yapıştırma Yoluyla Tebliğ
108
4.7.2. İlan Yoluyla Tebliğ
109
4.7.3. Memur Vasıtasıyla Tebliğ
111
4.7.4. Elektronik Ortamda Tebliğ
111
4.8. UYAP Üzerinden Belgenin Görüntülenmesinin Tebliğ Yerine Geçip Geçmeyeceği
113
5. TAHAKKUK
114
5.1. Kendiliğinden Tahakkuk
114
5.2. Tahakkuku Tahsile Bağlı Vergilerde Tahakkuk
115
6. TAHSİL
115
7. VERGİLENDİRME SÜRECİNİN UNSURLARI
116
Altıncı Bölüm
VERGİ USUL KANUNU’NDA YER ALAN
GÜVENLİK MÜESSESELERİ
1. GİRİŞ
119
2. VERGİ USUL KANUNU’NDA YER ALAN GÜVENLİK MÜESSESELERİ
119
2.1. Yoklama
119
2.2. Vergi İncelemesi
121
2.2.1. Vergi İncelemesine Yetkili Olanlar
121
2.2.2. Vergi İncelemesinin Türleri
122
2.2.3. Vergi İncelemesine Alınacaklar
123
2.2.4. Vergi İncelemesinin Yapılacağı Yer
123
2.2.5. Vergi İncelemesinde Süre
123
2.2.6. Vergi İncelemesi Sonucunda Düzenlenen Raporlar
124
2.2.7. Dijital ve Risk Analizine Dayalı Yeni Nesil Denetim Yöntemleri
124
2.3. Arama
125
2.4. Bilgi Toplama
125
2.5. Diğer Güvenlik Müesseseleri
126
2.5.1. İzaha Davet
126
2.5.2. Matrahın Takdir Komisyonu Tarafından Saptanması
127
Yedinci Bölüm
VERGİ HUKUKUNDA SÜRELER
1. GENEL OLARAK SÜRELER
129
1.1. Kanuni–İdari Süre Ayrımı
129
1.2. Hukuki Niteliklerine Göre Süreler
129
1.3. VUK Uyarınca Sürelerin Hesaplanması
130
1.4. İYUK Uyarınca Sürelerin Hesaplanması
131
1.5. Süre ile Vade Farkı
131
2. VERGİ HUKUKUNDA SÜRELERİN UZAMASINI GEREKTİREN HALLER
131
2.1. Resmi Tatil
132
2.2. Mali Tatil
133
2.2.1. Mali Tatil Nedeniyle Uzayan Süreler
133
2.2.2. Vadesi Mali Tatile Rastlayan Vergi, Resim ve Harçlar ile Vergi Cezaları ve Gecikme Faizlerinin Ödenme Süresi
134
2.2.3. Mali Tatil Nedeniyle İşlemeyen Süreler
135
2.2.4. Mali Tatil Uygulanmayan Amme Alacakları
135
2.2.5. Mali Tatilin Sona Erdiği Günü İzleyen Beş Gün İçinde Biten Süreler
136
2.2.6. Beyanname Verme Süresi Mali Tatil Nedeniyle Uzamış Olan Vergilerde Ödenme Süresi
136
2.3. Adli Tatil
137
2.4. Mücbir Sebepler
138
2.4.1. Mücbir Sebebin Kapsamı
139
2.4.2. Mücbir Sebebin Yargı Yoluna Başvuru Süresine Etkisi
140
2.4.3. Mücbir Sebebin Sonuçları
140
2.5. Zor Durum Hali
141
2.6. Ölüm Halinde Sürelerin Uzaması
142
2.7. Süreleri Uzatan Diğer Sebepler
143
Sekizinci Bölüm
MÜKELLEFİN ÖDEVLERİ
1. MÜKELLEFİN ÖDEVLERİ
145
1.1. Bildirim Ödevleri
145
1.1.1. İşe Başlamayı Bildirme Ödevi
146
1.1.1.1. İşe Başlamada Teminat Uygulaması
148
1.1.2. Adres, İş Değişikliğini ve İşletmede Değişikliği Bildirme Ödevi
149
1.1.3. İşi Bırakmayı Bildirme Ödevi
150
1.2. Defter Tutma Ödevi
151
1.2.1. Tasdike Tabi Defterler
156
1.2.2. Defterlerin Tasdik Zamanı
156
1.2.3. Elektronik Ortamda Tutulabilecek Defterler
157
2. VUK’A GÖRE DÜZENLENMESİ MECBURİ BELGELER
158
2.1. Fatura
159
2.1.1. Elektronik Fatura
160
2.1.2. E–Arşiv Fatura
161
2.2. Serbest Meslek Makbuzu
162
2.3. Gider Pusulası
162
2.4. Müstahsil Makbuzu
164
2.5. Sevk İrsaliyesi
164
2.6. İrsaliyeli Fatura
164
2.7. Ücret Bordrosu
165
2.8. Taşıma İrsaliyesi
165
2.9. Yolcu Listeleri
165
Dokuzuncu Bölüm
VERGİ MUHASEBESİ
1. DEĞERLEME
167
1.1. Değerleme Ölçüleri
168
1.1.1. Maliyet Bedeli
168
1.1.2. Borsa Rayici
169
1.1.3. Tasarruf Değeri
170
1.1.4. Mukayyet Değer
171
1.1.5. İtibari Değer
171
1.1.6. Rayiç Bedel
172
1.1.7. Vergi Değeri
172
1.1.8. Emsal Bedeli ve Emsal Ücreti
172
1.1.9. Alış Bedeli
174
1.1.10. Alış Emsal Bedeli
174
1.1.11. Ortalama Perakende Satış Fiyatı
174
1.1.12. Tapu Siciline Kayıtlı Bedel
174
1.1.13. Kira Ödemelerinin Bugünkü Değeri
175
2. AMORTİSMAN
175
2.1. Amortisman Türleri
176
2.2. Amortisman Uygulaması
177
Onuncu Bölüm
VERGİ CEZA HUKUKU
1. GİRİŞ
179
2. GENEL OLARAK SUÇ VE KABAHAT AYRIMI
179
2.1. Suç Kavramı
179
2.2. Kabahat Kavramı
180
2.3. Suç ve Kabahatin Farkları
181
3. VERGİ KABAHATLERİ
181
3.1. Vergi Ziyaı Kabahati
181
3.1.1. Beyannamenin Kanuni Süresi Geçtikten Sonra Kendiliğinden Verilmesi Durumunda Vergi Ziyaı Cezası
183
3.1.2. Beyannamenin İzaha Davet ile Verilmesi Durumunda Vergi Ziyaı Cezası
183
3.1.3. Mükellefiyet Tesis Ettirmeyenler için Vergi Ziyaı Cezası
184
3.2. Usulsüzlük Kabahati
185
3.2.1. Usulsüzlük Cezası
185
3.2.1.1. VUK m.352 Uyarınca Usulsüzlük Kabahatleri
185
3.2.1.1.1. Birinci Derece Usulsüzlükler
186
3.2.1.1.2. İkinci Derece Usulsüzlükler
187
3.2.1.1.3. Genel Usulsüzlük Ceza Tutarları
188
3.2.1.2. Özel Usulsüzlük Kabahatleri
189
3.2.1.2.1. VUK m.353 Uyarınca Özel Usulsüzlük Kabahatleri ve Cezaları
190
3.2.1.2.2. Diğer Özel Usulsüzlük Cezaları
197
3.2.1.2.3. Elektronik Ortamda Beyanname Verilmemesi Durumunda Özel Usulsüzlük Cezaları
198
3.2.1.2.4. Gerçek Faydalanıcı Bildirimine İlişkin Özel Usulsüzlük Cezaları
199
3.2.1.2.5. Başkasının Hesabını Kullananlarla Alakalı Özel Usulsüzlük Cezaları
200
3.2.1.2.6. Ödeme Kaydedici Cihazlarla Alakalı Özel Usulsüzlük Cezaları
201
3.3. Fiil Ayrılığı ve Birleşme
202
3.3.1. Kabahatler ile Suçlarda Birleşme
202
3.3.2. Tek Fiil ile Birden Çok Verginin Ziyaa Uğratılmış Olması Durumunda Birleşme
202
3.3.3. Tek Fiilin Birden Çok Vergi Cezasını Gerektirmesi Durumunda Birleşme
203
3.3.4. Ayrı Fiillerle Başka Türden Vergi Kabahatlerinin Yapılması
204
3.3.5. Ödeme Kaydedici Cihazla Alakalı Birleşme
204
3.3.6. Muhtasar ve Prim Hizmet Beyannamesinin Verilmemesi Durumunda Birleşme
205
3.4. Tekerrür
206
4. VERGİ SUÇLARI VE CEZALARI
209
4.1. Genel Olarak Vergi Kaçakçılığı Suçu
209
4.1.1. VUK m.359 Uyarınca Suç Teşkil Eden Fiiller
211
4.1.1.1. Muhasebe Hilesi Yapmak
211
4.1.1.2. Gerçek Olmayan ya da Kayda Konu İşlemlerle İlgisi Olmayan Kişiler Adına Hesap Açmak
212
4.1.1.3. Başka Defter Tutmak
213
4.1.1.4. Defter, Kayıt ve Belgeleri Tahrif Etmek
213
4.1.1.5. Defter, Kayıt ve Belgeleri Gizlemek
214
4.1.1.6. Defter, Kayıt ve Belgeleri Yok Etmek
215
4.1.1.7. Defter Sayfalarını Yok Ederek Yerine Başka Sayfa Koymak ya da Hiç Sayfa Koymamak
215
4.1.1.8. Yanıltıcı Belge Düzenlemek ve/veya Kullanmak
216
4.1.1.9. Sahte Belge Düzenlemek ve/veya Kullanmak
216
4.1.1.10. Hazine ve Maliye Bakanlığı ile Anlaşması Olmayanların Belge Basması ve Bunların Kullanılması
217
4.1.1.11. Ödeme Kaydedici Cihazla Üretilen Belgelere İlişkin Suçlar
217
4.1.1.12. 4733 sayılı Kanun’a İlişkin Suçlar
218
4.1.2. VUK m.359’daki Fiillere İlişkin Zincirleme Suç Düzenlemesi
218
4.1.3. VUK m.359’daki Suçlara İlişkin Etkin Pişmanlık Hükümleri
219
4.1.4. İştirak–Cezadan İndirim
220
4.1.5. Dava Şartı Olarak Rapor Değerlendirme Komisyonu Mütalaası
221
4.2. Vergi Mahremiyetinin İhlali Suçu
222
4.3. Mükellefin Özel İşini Takip Suçu
225
4.4. Mükelleflerin Haysiyet, Şeref ve Haklarına Tecavüz Suçu
226
4.5. Ekim Sayım Beyanlarını Denetlememe Suçu
226
4.6. Vergi Kimlik Numarası Kullanımı ile İlgili Düzenlemelere Uymayanlar
227
5. NE BİS İN İDEM KURALI
227
Onbirinci Bölüm
VERGİ BORÇLARINI SONA ERDİREN HALLER
1. GİRİŞ
229
2. ÖDEME
230
2.1. Ödeme Süresi
230
2.2. Ödeme Yeri
231
2.3. Ödeme Şekli
231
2.4. Özel Ödeme Zamanları
231
2.5. Ödeme Usulleri
232
3. AF
234
4. KARŞILIKLI ANLAŞMA USULÜ
234
5. ZAMANAŞIMI
237
5.1. Tarh Zamanaşımı
237
5.1.1. Tarh Zamanaşımının Kapsamı
237
5.1.2. Tarh Zamanaşımının Durması
238
5.1.3. Tarh Zamanaşımı Hesabında Vergiyi Doğuran Olaya Bağlı Olmayan Durumlar
238
5.2. Vergi Kabahatlerine İlişkin Ceza Kesme Zamanaşımı
239
5.3. Tahsil Zamanaşımı
240
5.3.1. Tahsil Zamanaşımının Durması
240
5.3.2. Tahsil Zamanaşımının Kesilmesi
241
5.3.3. Mücbir Sebebin Tahsil Zamanaşımına Etkisi
241
5.3.4. Para Cezalarında Tahsil Zamanaşımı
242
6. TERKİN
242
6.1. VUK’a Göre Terkin
243
6.2. 6183 sayılı Yasa’ya Göre Terkin
244
6.3. Tahsil İmkânsızlığı Sebebiyle Terkin
245
7. TAHAKKUKTAN VAZGEÇME
246
8. VERGİ HATALARI
247
8.1. Hesap Hataları
248
8.1.1. Matrah Hataları
248
8.1.2. Vergi Miktarında Hatalar
248
8.1.3. Verginin Mükerrer Olması
248
8.2. Vergilendirme Hataları
249
8.2.1. Mükellefin Şahsında Hata
249
8.2.2. Mükellefiyette Hata
249
8.2.3. Mevzuda Hata
249
8.2.4. Vergilendirme veya Muafiyet Döneminde Hata
250
8.3. “Açık olma” Durumu
250
8.4. Vergi Hatalarının Ortaya Çıkarılması
251
8.5. Vergi Hatalarını Düzeltme Yetkisi
252
8.6. Vergi Hatalarını Düzeltme Yolları
252
8.6.1. Re’sen Düzeltme
252
8.6.2. Şikâyet Yoluyla Düzeltme
252
8.7. Düzeltme Zamanaşımı
253
8.8. İl Özel İdareleri ile Belediye Gelirlerinde Hata Düzeltme
254
9. TAKAS
254
10. DAVA SONUCU
255
11. KANUN YOLUNDAN VAZGEÇME
255
12. KAMU DENETÇİLİĞİ KURUMUNA BAŞVURMA
255
Onikinci Bölüm
SADECE VERGİ CEZALARINI SONA ERDİREN HALLER
1. GENEL OLARAK
257
2. ÖLÜM
257
3. CEZALARDA İNDİRİM
258
4. PİŞMANLIK VE ISLAH
260
4.1. Pişmanlıktan Yararlanmak İçin Gerekli Şartlar
260
4.2. Pişmanlık ve Islah Uygulaması Kapsamına Giren Vergiler
261
4.3. Pişmanlık Sonucunda
261
4.4. Muhbire Ödül
262
5. İZAHA DAVET
264
5.1. İzaha Davet Yazısı
265
5.2. İzaha Davetin Sonuçları
266
6. YANILMA VE GÖRÜŞ DEĞİŞTİRME
267
7. UZLAŞMA
268
7.1. Tarhiyat Öncesi Uzlaşma
269
7.1.1. Uzlaşma Gününün Tespiti
270
7.1.2. Uzlaşılan Tutarın Öden(me)mesi
270
7.2. Tarhiyat Sonrası Uzlaşma (Genel Uzlaşma)
271
7.2.1. Tarhiyat Sonrası Uzlaşmanın Kapsamı
271
7.2.2. Tarhiyat Sonrası Uzlaşma Kapsamı Dışında Olanlar
271
7.2.3. Tarhiyat Sonrası Uzlaşmanın Talebi ve Süresi
272
7.2.4. Tarhiyat Sonrası Uzlaşma Talebi Sonrası Süreç
272
7.2.5. Tarhiyat Sonrası Uzlaşmanın Gerçekleşmemesi
273
7.2.6. Tarhiyat Sonrası Uzlaşma Sonucunda
273
7.2.7. Mücbir Sebebin Tarhiyat Sonrası Uzlaşmaya Etkisi
273
7.2.8. Mali Tatilin Tarhiyat Sonrası Uzlaşmaya Etkisi
273
8. VERGİ KABAHATLERİNE İLİŞKİN CEZA KESME ZAMANAŞIMI
274
9. MÜCBİR SEBEPLER
274
Onüçüncü Bölüm
KAMU İCRA HUKUKU
1. GENEL OLARAK
275
2. 6183 SAYILI KANUN’UN KAPSAMI
275
2.1. Tahsili, Tahsili Emval Kanunu’na Atfedilen Alacaklar
277
2.2. 6183 Sayılı Kanun’a Yapılan Atıf ile “Alacağın” “Amme Alacağına” Dönüşme(me)si
278
2.3. 6183 sayılı Kanun’da Yer Alan Terimler
279
2.3.1. Amme Alacağı
279
2.3.2. Amme Borçlusu
279
2.3.3. Alacaklı Amme İdaresi
279
2.3.4. Tahsil Dairesi
280
2.3.5. Mal Kavramı
280
2.3.6. Para Cezası
280
2.3.7. “Tahsil Edilemeyen” ve “Tahsil Edilemeyeceği Anlaşılan” Amme Alacağı Terimi
281
2.3.8. Takibat Giderleri
281
2.3.9. Takibata Salahiyetli Tahsil Dairesi (Niyabeten Takip)
281
3. AMME ALACAĞININ KORUNMASI
282
3.1. Teminat İsteme
283
3.1.1. Şahsi Kefalet
285
3.2. İhtiyati Haciz
285
3.2.1. İhtiyati Haciz Kararının Alınmasında Yetkili Makam
285
3.2.2. İhtiyati Haczin Sebepleri
286
3.2.3. İhtiyati Haciz Tutarı
286
3.2.4. İhtiyati Hacze Karşı Dava Açma Süresi
286
3.2.5. İhtiyati Haciz ve Teminatın Kim Hakkında Uygulanacağı Sorunsalı
287
3.2.6. İhtiyati Haciz ile Kesin Haciz Farkı
287
3.3. İhtiyati Tahakkuk
288
3.3.1. İhtiyati Tahakkukun Sebepleri
289
3.3.2. İhtiyati Tahakkukun Tutarı
290
3.4. Diğer Koruma Hükümleri
290
3.4.1. Amme Alacaklarında Rüçhan Hakkı
290
3.4.2. Amme Alacağını Kesip Ödeme Zorunluluğu
293
3.4.3. Amme Alacağı Ödenmeden Yapılmayacak İşlemler
293
3.4.4. Takas
295
3.4.5. Hükümsüz Sayılan Tasarruflar
296
3.4.6. Yurt Dışı Çıkış Yasağı
297
4. TECİL
297
4.1. Tecilin Kapsamı
298
4.2. Tecil Faizi
298
4.3. Tecilden Yararlanacaklar
299
4.4. Tecil Yetkisi
299
4.5. Tecil İçin Ödenecek Teminata İlişkin Örnekler
299
4.6. Vergiye Uyumlu Mükelleflerin Borçlarının Tecili
300
5. GECİKME ZAMMI
302
5.1. Gecikme Zammı Oranının Değişmesi
303
5.2. Gecikme Zammının Uygulanmama Durumu
303
5.3. Köylerde Gecikme Zammı
304
6. GECİKME FAİZİ
304
6.1. Uzlaşma Durumunda Gecikme Faizi
306
6.2. Tarhiyatın Dava Konusu Yapılmaması Durumunda Gecikme Faizi
306
6.3. Tarhiyatın Dava Konusu Yapılması Durumunda Gecikme Faizi
306
6.4. Kanun Yolundan Vazgeçme Durumunda Gecikme Faizi
306
6.5. Gecikme Faizinin İşle(me)mesi
307
6.6. Gecikme Faizi ile Gecikme Zammının Farkları ve Benzer Yönleri
307
7. CEBREN TAHSİL
308
7.1. Teminatlı Alacaklarda Takip Yolu
308
7.2. Ödeme Emri
309
7.3. Mal Bildirimi
310
7.4. Haciz
311
7.4.1. Haczedilemeyecek Olanlar
313
7.4.2. Kısmen Haczedilebilen Gelirler
314
7.4.3. Zor Kullanma
315
7.4.4. Haciz Neticesinde
315
7.5. İflas Yoluyla Takip
316
8. ACİZ HALİ
317
9. KONKORDATO
317
Ondördüncü Bölüm
VERGİ UYUŞMAZLIKLARI İLE İLGİLİ YARGILAMA SÜRECİ
1. GİRİŞ
319
2. VERGİ YARGILAMA USULÜNE HAKİM OLAN İLKELER
319
2.1. Yazılı Yargılama Esası
319
2.2. Re’sen Araştırma İlkesi
319
2.3. Delil Serbestisi İlkesi
320
2.4. Kıyas Yasağı
320
2.5. Ekonomik Yaklaşım
321
2.6. İddia ve Savunmanın Genişletilme veya Değiştirilme Yasağı
321
2.7. Usul Ekonomisi İlkesi
322
3. VERGİ YARGISINDA GÖREVLİ YERLER
322
3.1. Vergi Mahkemeleri
322
3.2. Bölge İdare Mahkemeleri
323
3.3. Danıştay
323
4. VERGİ YARGISINDA DAVA AÇMA SÜRELERİ
324
4.1. Özel Kanunlarda Dava Açma Süreleri
324
4.1.1. VUK mük. m.49/a Uyarınca Süre
325
4.1.2. Teminat İsteme İşlemine İlişkin Süre
325
4.1.3. İhtiyati Hacze İlişkin Süre
325
4.1.4. İhtiyati Tahakkuka İlişkin Süre
326
4.1.5. Ödeme Emrine İlişkin Süre
326
4.1.6. Hacze İlişkin Süre
326
4.1.7. Motorlu Taşıtlar Vergisine İlişkin Süre
327
4.1.8. Tevkifat İşlemine İlişkin Süre
327
4.1.9. Benzeri Mali Yükümlülüklere İlişkin Süre
327
4.1.10. Uzlaşmaya İlişkin Süre
327
4.1.11. Karşılıklı Anlaşma Usulüne İlişkin Süre
327
4.1.12. Düzeltme–Şikâyet Yoluna İlişkin Süre
328
4.1.13. Arsa–Arazi Birim Değerinin Tespitine İlişkin Süre
328
4.2. Mali Tatilin Dava Açma Süresine Etkisi
328
4.3. Adli Tatilin Dava Açma Süresine Etkisi
329
4.4. Mücbir Sebebin Dava Açma Süresine Etkisi
329
5. VERGİ UYUŞMAZLIKLARINDA KANUN YOLU
329
5.1. Anayasa Mahkemesinde Kanun Yolu
330
5.2. Danıştay’ın İlk Derece Mahkemesi Olarak Görevli Olduğu Davalar
330
5.3. Vergi Uyuşmazlıklarının Vergi Mahkemelerinde Çözümlenmesi
332
5.3.1. Vergi Davalarının Hukuki Niteliği
333
5.3.1.1. İlk İnceleme
334
5.3.1.2. Vergi Mahkemesinde Dava Açmaya Yetkili Olanlar
336
5.3.1.3. Aynı (Müşterek) Dilekçe ile Dava Açma
338
5.3.1.3.1. Birden Fazla İşleme Karşı Tek Dilekçe ile Dava Açma
338
5.3.1.3.2. Birden Fazla Davacının Aynı İşleme Karşı Tek Dilekçeyle (Müşterek) Dava Açması
340
5.3.1.4. Vergi Mahkemesinde Dava Açmanın Verginin Tahsiline Etkisi ve Yürütmenin Durdurulması
341
5.3.1.5. Uzlaşma Yolu ile Dava Açma Süresinin Uzaması
342
5.3.1.6. Vergi Hatalarının Yargısal Yoldan Düzeltilmesi
344
5.3.1.6.1. Dava Açma Süresinde Hata Düzeltme Dilekçesi Verilirse
344
5.3.1.6.2. Dava Açma Süresinden Sonra Hata Düzeltme Dilekçesi Verilirse
345
5.3.1.7. Ödeme Emrinin Dava Konusu Yapılması
345
5.3.1.7.1. Ödeme Emrine Karşı Dava Açma Süresi
345
5.3.1.7.2. Görevli Mahkeme
346
5.3.1.7.3. Ödeme Emrine Karşı Dava Açma Nedenleri
347
5.3.1.7.4. Ödeme Emrine Karşı Dava Açma Süresini Uzatan Nedenler
347
5.3.2. Vergi Yargılamasında Duruşma
348
5.4. Vergi Yargısında İstinaf Kanun Yolu
349
5.5. Vergi Yargısında Temyiz Kanun Yolu
350
6. KANUN YOLUNDAN VAZGEÇME
350
7. OLAĞANÜSTÜ KANUN YOLLARI
351
Kaynakça
353
Kavramlar Dizini
365
Yorum yaz
Bu kitaba henüz yorum yapılmamış.
Bonus Card ( Garanti - Teb - Denizbank - Şekerbank vb. )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 630,00 | 630,00 |
Maximum Card ( İş Bankası - Ziraat Bankası )
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 630,00 | 630,00 |
Diğer Kartlar
| Taksit Sayısı | Taksit tutarı | Genel Toplam |
|---|---|---|
| Tek Çekim | 630,00 | 630,00 |
-
-
-
-
-
Yeni-%10
 Satışta değil
-
Yeni-%10
Satışta değil
-
Yeni-%10
Satışta değil
-
Yeni-%5
Satışta değil
-
Yeni-%5
Satışta değil
-
Yeni-%5
Satışta değil
-
-
Yeni-%5
Satışta değil